Важно
Утвердили новую форму декларации 3-НДФЛ для отчётности за 2026 год
Упрощенная бухгалтерская финансовая отчетность за 2025 год

Приближается срок сдачи годовой бухгалтерской отчетности для организаций. Некоторые компании вправе отчитаться по упрощенной форме. Узнаем, какие категории подпадают под привилегии и в какие сроки сдать формы.
Содержание
Коротко о главном: 5 пунктов
Льготы для МСП при сдаче баланса и формы 2
Для субъектов малого бизнеса предусмотрен целый ряд особенностей составления годового отчета. В частности, специально для них предложена упрощенная бухгалтерская отчетность для малых предприятий, которая включает баланс (ф. № 1), отчет о финансовых результатах (ф. № 2) и пояснения.
Сроки и порядок направления упрощенных отчетов в органы ФНС России не отличаются от установленных для всех остальных юрлиц. Единственная привилегия — упрощенный бланк.
Кто сдает баланс и другие бухгалтерские отчеты в сокращенной форме
В Федеральном законе № 402 от 06.12.2011 «О бухгалтерском учете» указано, кто сдает упрощенную бухгалтерскую отчетность за 2025 год, — представители малого бизнеса, некоммерческие организации и компании, получившие статус участника проекта «Сколково». Критерии отнесения организаций и индивидуальных предпринимателей к категории малых указаны в действующей редакции Федерального закона № 209 от 24.07.2007 «О развитии малого и среднего предпринимательства в Российской Федерации». Малыми предприятиями (в общем случае) считаются организации, у которых:
- средняя численность работников за прошлый год не превышает 100 человек — как правильно посчитать работников, рассказано в Приказе Росстата № 144 от 10.04.2024, на микропредприятии работают не более 15 человек;
- размер дохода от ведения предпринимательской деятельности не превышает 800 млн рублей за год — для малых предприятий и 120 млн рублей за год — для микропредприятий (см. постановление Правительства РФ № 265 от 04.04.2016);
- доля участия в уставном капитале Российской Федерации, ее субъектов, муниципальных образований, общественных и религиозных организаций и благотворительных фондов, включая российских юридических лиц, не превышает 25 %, а доля участия иностранных организаций — 49 % (ограничения по участию в уставном капитале не распространяются на хозяйственные общества и партнерства, которые работают над практическим применением результатов интеллектуальной деятельности при условии, что исключительные права на эти результаты принадлежат их учредителям).
Последнее требование не распространяется на организации, получившие статус участника проекта в соответствии с Федеральным законом № 244 от 28.09.2010 «Об инновационном центре "Сколково"», и другие компании, включенные в перечень юридических лиц, предоставляющих государственную поддержку инновационной деятельности в формах, установленных Федеральным законом «О науке и государственной научно-технической политике». Перечень ЮЛ утвержден распоряжением Правительства РФ № 1459-р от 25.07.2015.
Кто обязан сдавать бухгалтерскую отчетность по полной форме
Порядок того, для кого возможен упрощенный учет, регулирует ФЗ о бухучете. В его статье 20 сказано, что такое право является одним из принципов регулирования бухучета в России. Но не все малые предприятия имеют на это право. В пункте 4 статьи 6 закона № 402-ФЗ приведен закрытый перечень юридических лиц, которые обязаны вести полный учет, а значит, сдавать годовой отчет в полном объеме. К ним относятся:
- организации, подпадающие под обязательный аудит;
- жилищные и жилищно-строительные кооперативы;
- микрофинансовые организации;
- кредитные потребительские кооперативы;
- адвокатские и нотариальные палаты;
- юридические консультации;
- коллегии адвокатов;
- адвокатские бюро;
- организации бюджетной сферы;
- организации, являющиеся иностранными агентами.
Если организация по критериям относится к малым предприятиям, но вместе с тем является микрофинансовой компанией, потребительским кооперативом или адвокатским бюро, то упрощенный баланс для малых предприятий в 2026 году ей не подойдет и сдавать все отчеты придется в полном варианте.
Чем регулируется заполнение упрощенной отчетности
Для упрощенного учета у субъектов малого бизнеса законодатели давно обещают разработать специальный федеральный стандарт. Но это обещание до сих пор не выполнено, поэтому малые предприятия руководствуются целым рядом законов и нормативных актов — например, такой учет и отчетность регулируют:
- Федеральный закон № 402 от 06.12.2011 «О бухгалтерском учете»;
- ФСБУ 4/2023;
- положение по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации, утвержденное Приказом Минфина России № 34н от 29.07.1998;
- другие действующие нормативные документы по бухгалтерскому учету.
В Информации Минфина № ПЗ-3/2015, Информации № ПЗ-3/2016 от 29.06.2016, Информации Минфина России № ПЗ-3/2024 «Об упрощенной системе бухгалтерского учета, включая бухгалтерскую (финансовую) отчетность» сказано, как заполнить упрощенную бухгалтерскую отчетность за 2025 год организации со статусом МСП. В документе есть возможность самостоятельно принимать решение о включении в годовой отчет форм об изменениях капитала и движении денежных средств.
Может пригодиться: как составить отчет об изменениях капитала
В какой срок сдавать упрощенный баланс и форму 2
Общеустановленный срок сдачи бухгалтерского отчета за 2025 год для малых предприятий и всех остальных хозяйствующих субъектов — 31 марта. Если дата выпадает на выходной, то срок переносят на ближайший рабочий день. В 2026 году 31 марта — вторник: отчитаться надо не позднее 31.03.2026, никаких переносов не предусмотрено.
По каким правилам заполнять упрощенную бухгалтерскую отчетность
Малым предприятиям разрешено показать в упрощенном годовом отчете меньший объем информации по сравнению с остальными организациями. Для направления сведений используется новая форма упрощенной бухгалтерской отчетности за 2025 год. Актив баланса малого предприятия состоит из одного раздела вместо двух, в нем отражают всего пять показателей плюс итог. В пассиве баланса — один раздел из шести показателей плюс итог. В пояснениях указывают, что отчетность составлена в соответствии с ФСБУ и ПБУ, и приводят основные положения учетной политики. Пустые строки в отчетных формах не присутствуют (п. 52, 54, 66 ФСБУ 4/2023).
Пригодится: полная таблица действующих ФСБУ и ПБУ
В строку «Материальные внеоборотные активы» необходимо включить по счетам в нетто-оценке 01, 03, 07, 08 (за исключением субсчетов 08-5 и 08-8), 15 и 60. Заполняя строку «Нематериальные, финансовые и другие внеоборотные активы», необходимо включить в нее сальдо-нетто по счетам 04, 58, 97 и субсчетам 08-5, 08-8, 55-3, 73-1.
В упрощенном отчете о финансовых результатах для малых предприятий есть всего семь строк вместо обычных 18, полностью отсутствует 2 раздел. У организации есть возможность не указывать данные о связанных сторонах финансового результата и не предоставлять информацию по сегментам. Любые события бухучета должны отражаться в отчете в случае их существенности (п. 39 Информации Минфина России № ПЗ-3/2024). В соответствии с этим документом при формировании бухгалтерской отчетности субъектам малого бизнеса необходимо исходить из того, что в бухгалтерской отчетности дано достоверное и полное представление о финансовом положении организации, результатах ее деятельности и обо всех изменениях в финансовом положении за год. Кодировку для отчетности в ГИРБО необходимо выбирать из приложения № 10 к ФСБУ 4/2023.
| Наименование показателя | Код строки | Что указывать |
|---|---|---|
| Выручка | 2110 | Выручка за минусом НДС и акцизов |
| Расходы по обычным видам деятельности | 2120 | Себестоимость товаров, работ (услуг), управленческие и коммерческие расходы |
| Проценты к уплате | 2330 | Проценты по кредитам и займам, подлежащие к уплате в отчетном периоде |
| Прочие доходы | 2340 | Доходы, полученные от прочей (неосновной) деятельности |
| Прочие расходы | 2350 | Прочие расходы, без учета процентов к уплате |
| Налоги на прибыль (доходы) организации | 2410 | Сумма налога на прибыль за отчетный период |
| Чистая прибыль (убыток) | 2400 |
Оборот по счету 99 в корреспонденции со счетом 84. Величина чистой прибыли (убытка), по данным бухучета, должна совпадать с величиной, определенной расчетным путем по показателям отчета о финрезультатах. Для определения чистой прибыли необходимо просуммировать все строки отчета. Вычитаемые или отрицательные значения приводятся в круглых скобках |
Как заполнить упрощенную бухгалтерскую отчетность
В качестве образца того, как должна выглядеть упрощенная отчетность, мы взяли условное ООО «Ppt.ru», которое вправе вести упрощенный бухучет и заполнять упрощенные формы бухг. отчетности. Компания применяет упрощенную систему налогообложения «Доходы» со ставкой налога 6 %. Учетной политикой организации предусмотрено, что выручка определяется по мере поступления денег от покупателей, а расходы признаются по мере их оплаты и относятся на уменьшение финансового результата текущего периода, как это предусмотрено в ПБУ 1/2008 и ПБУ 10/99.
Образец заголовочной части упрощенной отчетности
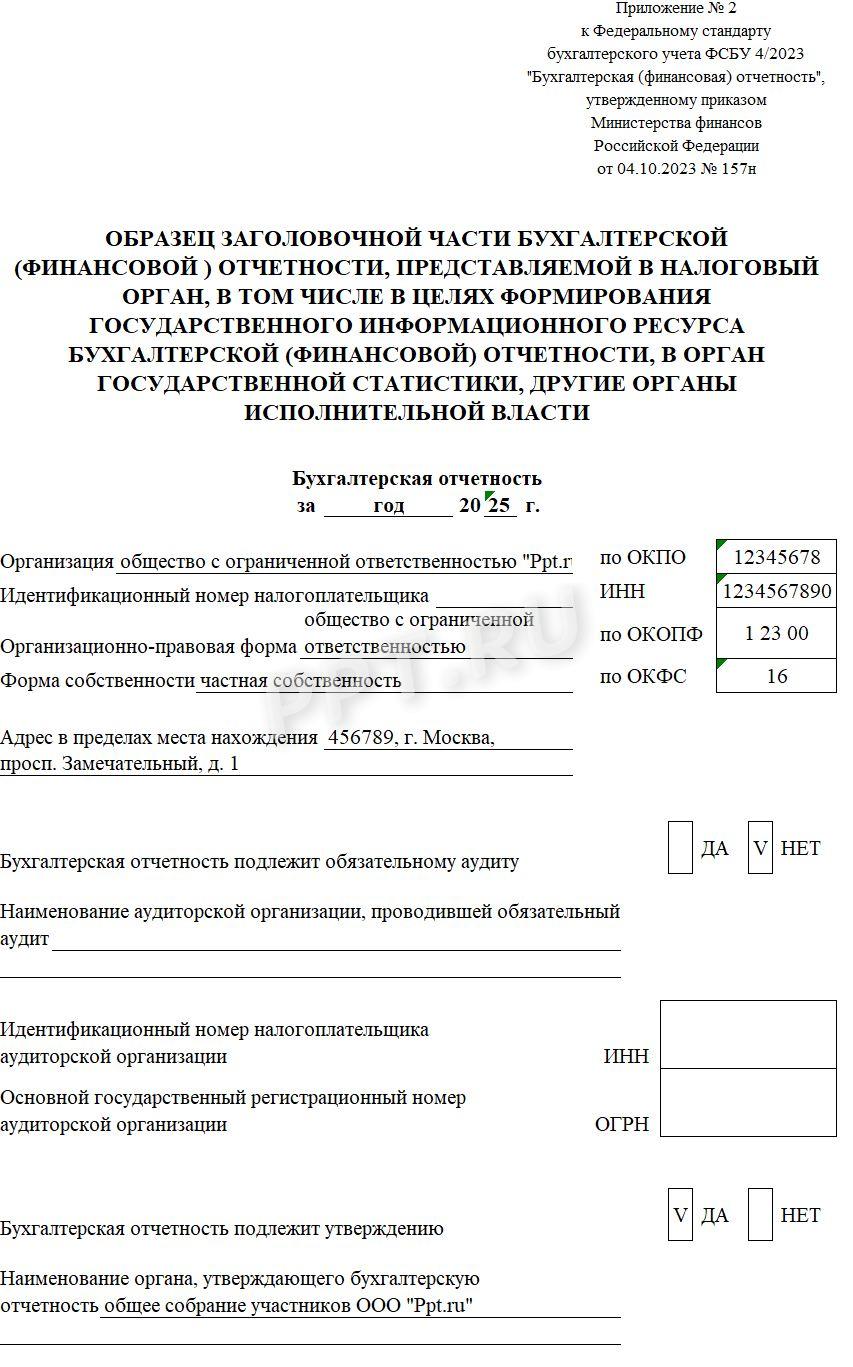
Все части бухгалтерской отчетности собираются под единым заголовком
Образец заполнения упрощенного бухгалтерского баланса
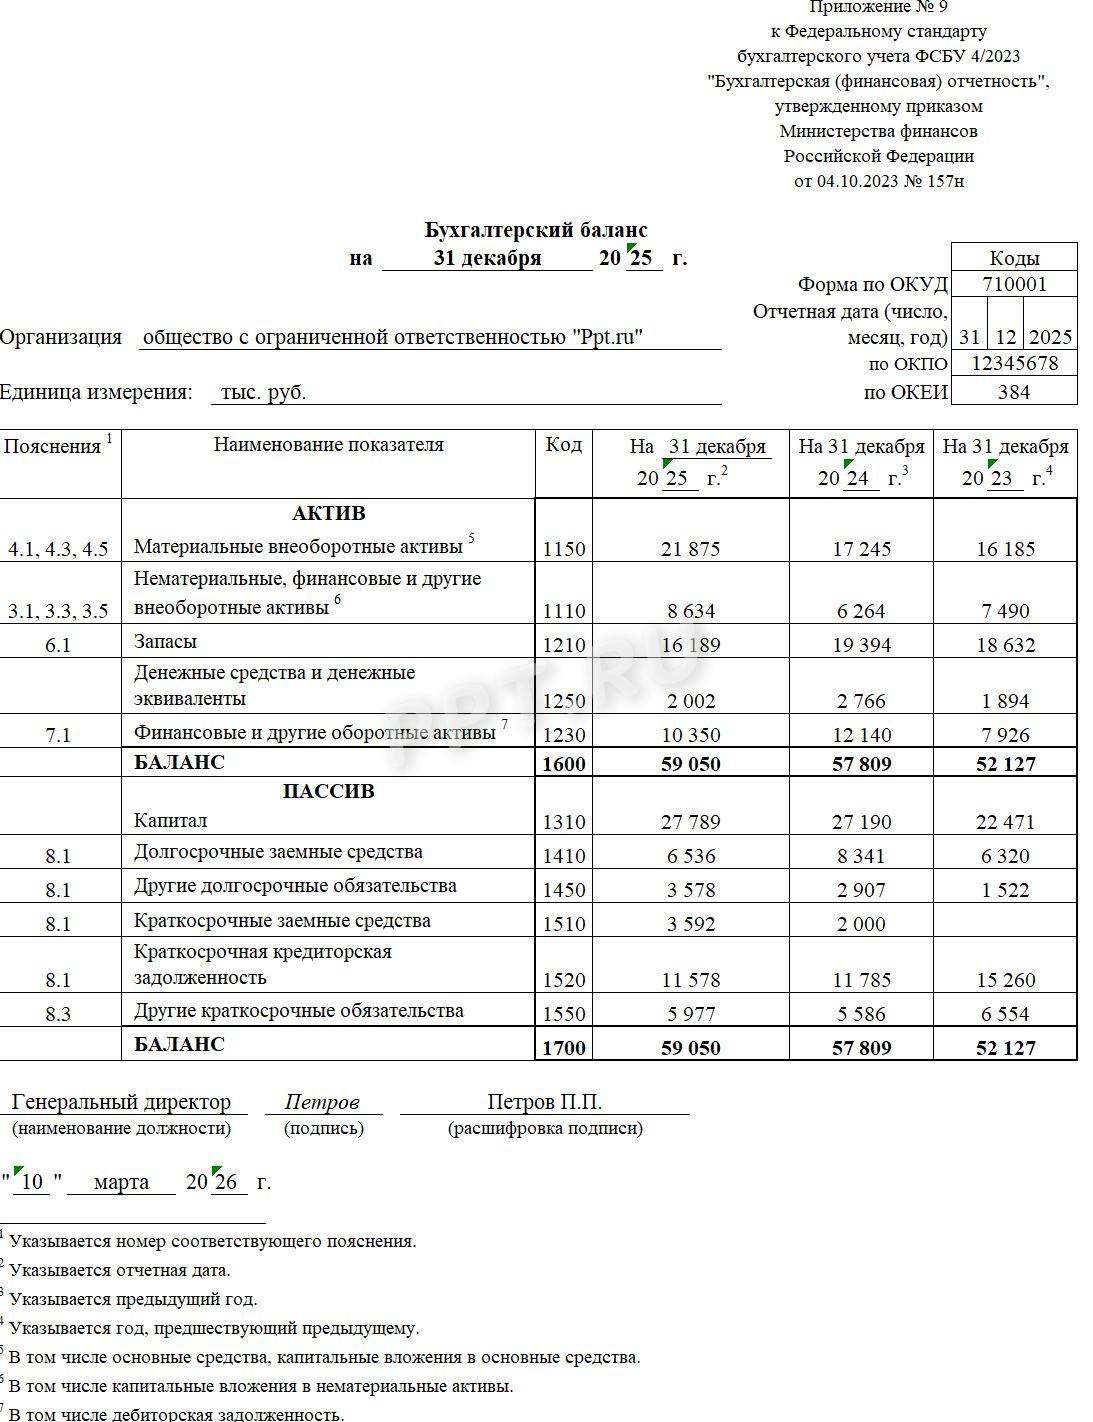
Может пригодиться: как составить пояснительную записку к бухгалтерскому балансу
Отчет о финансовых результатах
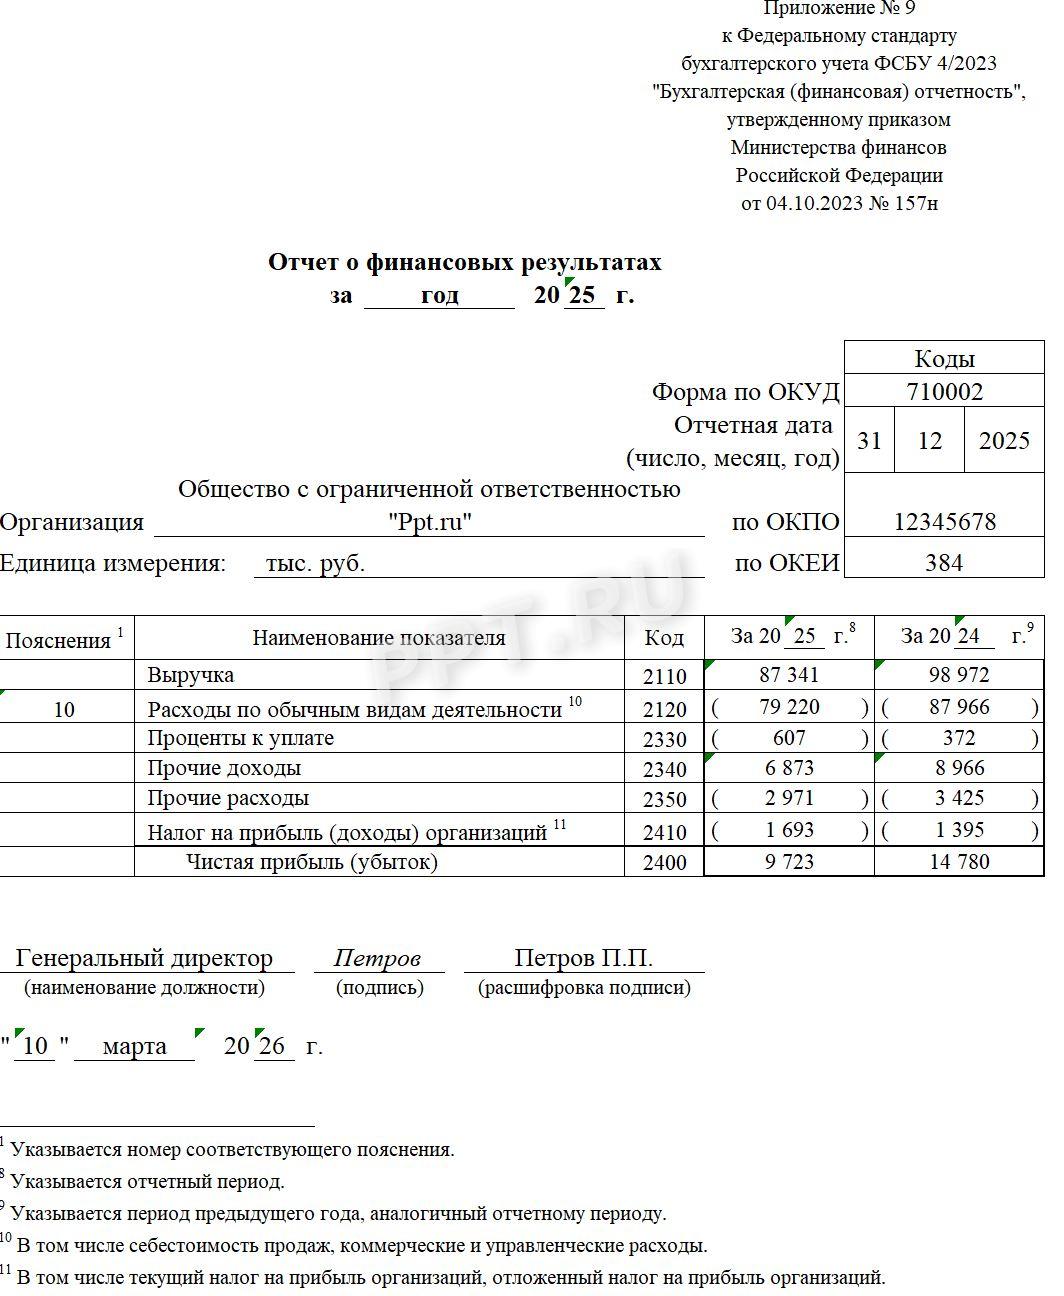
Актуальные бланки и образцы этих документов есть в КонсультантПлюс Скачать бесплатно
На заметку: как исправить ошибки в финансовых документах после сдачи в налоговую
Ответственность за непредставление финансовых отчетов за год
Непредставление или несвоевременное представление бухгалтерской отчетности даже в сокращенном варианте является правонарушением. За непредоставленный комплект юрлицо оштрафуют от 3000 до 5000, а должностных лиц компании — на сумму от 300 до 500 рублей по ст. 19.7 КоАП РФ.
Вам в помощь образцы, бланки для скачивания
Скачать бесплатно бланк формы по КНД 0710096 по упрощенке за 2025 год в PDFСкачать форму заголовочной части бухгалтерской отчетности в ExcelСкачать бесплатно бланк упрощенной бухгалтерской финансовой отчетности за 2025 год в Excel (баланс)Скачать бланк упрощенного отчета о финансовых результатах за 2025 год в ExcelСкачать образец заполнения заголовочной части бухотчетности за 2025 годСкачать образец заполнения упрощенной бухгалтерской финансовой отчетности за 2025 годСкачать новую форму упрощенного бухгалтерского баланса за 2025 год (образец формы 2)Федеральный закон от 28.09.2010 N 244-ФЗ
Федеральный закон от 06.12.2011 N 402-ФЗ
Приказ Минфина России от 06.05.1999 N 33н
<Информация> Минфина России N ПЗ-3/2015
Распоряжение Правительства РФ от 25.07.2015 N 1459-р
Постановление Правительства РФ от 04.04.2016 N 265
Информация Минфина России от 29.06.2016 N ПЗ-3/2016
Приказ Минфина РФ от 29.07.1998 N 34н
Информация Минфина России от 25.03.2024 N ПЗ-3/2024
Приказ Росстата от 10.04.2024 N 144
Федеральный закон от 24.07.2007 N 209-ФЗ
Текст Кодекса об административных правонарушениях приведён по состоянию на 1 октября 2026.