Долги
Долги — это денежные обязательства организации перед контрагентами или бюджетом. Включают дебиторскую и кредиторскую задолженность, порядок взыскания, реструктуризацию, списание безнадежных долгов
Долги организации — это деньги, которые должны ей или которые должна она сама: от просроченного долга контрагента и налоговой задолженности до банкротства физлица, наследства с обязательствами и алиментных недоимок. Разбор собирает ситуации, с которыми сталкивается тот, кто взыскивает долг, отвечает по нему или оформляет его в учёте.
Сервисы
Если суд присудил сумму, а должник платит с задержкой, её можно проиндексировать — посчитать калькулятором.

Взыскание задолженности через суд
Порядок взыскания зависит от того, на каком основании возник долг — есть договор или нет, и какой суд рассматривает спор.
По виду договора
Общий принцип один — доказать факт обязательства и его нарушение, но набор документов и нюансы процесса отличаются по виду договора.
Без оформленного договора
Отсутствие письменного договора не значит, что долг не вернуть — важно, что осталось в доказательствах.
Обычная расписка подтверждает передачу денег, но не заменяет договор займа, если одна из сторон — организация.
Деньги, переданные в долг без единой бумаги, взыскивают через суд по косвенным доказательствам — переписке, платёжным поручениям, свидетельским показаниям — что суд примет как доказательство.
Через суд
Часть споров о долге решается без вызова сторон, часть требует отдельного иска, а проценты за пользование чужими деньгами начисляют по ст. 395 ГК РФ.
Упрощённое производство в арбитраже идёт без вызова сторон и подходит для требований к организациям до 1,2 млн, к ИП до 600 000 рублей и для долгов, которые должник признал.
Отзывом на исковое заявление ответчик обозначает свою позицию по долгу ещё до заседания — как его составить.
Перед сделкой стоит проверить, не ответчик ли будущий контрагент по текущим судебным спорам — как это сделать по ИНН.
Ликвидация должника не всегда закрывает вопрос — если после неё нашлось неучтённое имущество, кредитор вправе претендовать на участие в его распределении: порядок и сроки подачи заявления.
Проценты за пользование чужими деньгами начисляются на сумму долга дополнительно к ней самой, пока должник не расплатился.
Банкротство физического лица
Для гражданина, который не справляется с долгами, банкротство — не наказание, а процедура с понятным порядком: от признаков несостоятельности до последствий после завершения дела.
Признаки и запуск процедуры
Снижение доходов и рост просрочки по кредитам ещё не значит банкротство — для него нужны формальные признаки несостоятельности.
Какие признаки позволяют начать банкротство гражданина, описано в материале про признаки несостоятельности.
Закон о банкротстве физлиц описывает весь порядок — от подачи заявления до завершения дела, а не только сам факт признания несостоятельным.
Подать на собственное банкротство можно и через суд, и во внесудебном порядке — разница в условиях и сроках описана в материале как объявить себя банкротом.
В процессе банкротства
Пока дело не завершено, у гражданина есть выбор между реструктуризацией долга и продажей имущества, а приставы разбираются с уже наложенными взысканиями.
Реструктуризация долга позволяет гражданину продолжать платить по новому плану, не теряя имущество сразу.
Имущество должника в конкурсном производстве продают под руководством управляющего — как проходит реализация имущества.
Судьба исполнительского сбора при банкротстве зависит от даты постановления приставов: вынесенное до возбуждения дела идёт в реестр требований, после — в текущие платежи.
После завершения
Банкротство закрывает одни обязательства, но открывает ограничения на будущее — их стоит оценить заранее.
У банкротства физлица есть не только освобождение от долгов, но и минусы — ограничения на кредиты, должности и повторное банкротство, и все плюсы и минусы процедуры стоит взвесить заранее.
После завершения банкротства часть ограничений действует годами — какие последствия ждут бывшего банкрота.
Долги в наследстве
Наследник получает не только имущество, но и обязательства умершего — и может отказаться от них только целиком, вместе с активами.
Долги по коммунальным платежам переходят к наследнику вместе с квартирой, даже если он о них не знал заранее.
Несовершеннолетний наследник отвечает по унаследованным долгам в пределах стоимости полученного имущества, а не из собственных средств — порядок погашения таких долгов.
Кредитный долг умершего переходит к наследникам не автоматически целиком, а зависит от ряда обстоятельств — что решает исход дела.
Отказ от наследования долгов возможен только вместе с отказом от всего наследства целиком — выборочно принять активы и отбросить обязательства нельзя.
Долги по алиментам
Алиментная задолженность копится незаметно для плательщика и бьёт по нему неожиданно — вплоть до ограничений, которые напрямую не связаны с детьми.
Лишения прав за долг по алиментам нет, но пристав может установить временное ограничение права управления автомобилем (ст. 67.1 закона об исполнительном производстве).
Смерть ребёнка, в пользу которого взыскивались алименты, не списывает уже накопленный долг автоматически — как его всё же взыскать.
Если платить алименты перестаёт сам должник из-за смерти, долг не исчезает, а переходит в состав его наследства — что происходит с задолженностью в этом случае.
Совершеннолетие ребёнка прекращает обязанность платить текущие алименты, но уже накопленный долг за прошлые периоды остаётся — что делать с этим долгом.
Пересчёт алиментной задолженности возможен в нескольких случаях: индексация при росте прожиточного минимума, по инициативе должника, получателя или приставов, по соглашению сторон.
Списать долг по алиментам целиком получится только в ограниченном числе случаев, вопреки обещаниям в рекламе — когда задолженность реально спишут.
Реестр злостных неплательщиков алиментов — публичный список должников, который используют для розыска и дополнительных мер воздействия.
Переуступка долга (цессия) и факторинг
Право на долг можно передать другому лицу — вопрос в том, какой механизм для этого подходит и что при этом считать, платить и регистрировать.
Цессию и факторинг часто путают, хотя это разные формы переуступки денежного требования, и разница между ними касается не только названия.
При уступке права требования долга новому кредитору встаёт отдельный вопрос про НДС — как его считать.
Трёхсторонний договор переуступки включает должника как сторону сделки, а не только прежнего и нового кредиторов.
Переуступка права требования по договору долевого участия отдельно регистрируется в Росреестре — как это сделать.
Переуступка долга возможна не только между компаниями, но и между гражданами, причём так же, как между организациями — порядок оформления такой сделки.
Учёт дебиторской и кредиторской задолженности
В бухгалтерском учёте долг не исчезает сам по себе — его либо гасят проводками, либо списывают по правилам, либо оценивают как риск для отчётности.
Списание и зачёт
Безнадёжный долг и встречные обязательства с контрагентом учитываются разными способами — в обоих случаях важен порядок оформления.
Дебиторскую задолженность списывают на забалансовый учёт, когда истёк срок исковой давности или взыскать долг невозможно — списание на забалансовый счёт.
Взаимозачёт встречных долгов в «1С:Бухгалтерии» проводится без перечисления денег, но требует соблюдения условий Гражданского кодекса.
Задолженность с истёкшим сроком исковой давности списывают отдельной процедурой, с согласованием и пакетом документов — как её списать по инструкции.
Корректировку долга в 1С оформляют документом «Корректировка долга», и проводки по корректировке долга зависят от вида операции: зачёт аванса, перенос или списание задолженности.
Показатели и термины
Прежде чем оценивать задолженность, стоит разобраться в терминах и коэффициентах, которыми её измеряют.
Дебитор и кредитор — стороны одного и того же долга, только с разных позиций: один должен, другому должны.
Сомнительной признаётся дебиторская задолженность, которая не обеспечена гарантиями и с высокой вероятностью не будет погашена в срок — как её определяют и учитывают.
Коэффициент абсолютной ликвидности показывает, какую часть краткосрочных долгов компания может погасить немедленно, за счёт самых ликвидных активов.
Долгосрочные обязательства в балансе — это привлечённые средства, срок погашения которых превышает год, и их отражение в отчётности отличается от краткосрочного долга.
Арест имущества и принудительное списание
Если долг не гасят добровольно, приставы и банки вправе принудительно взыскать его за счёт имущества, счетов или зарплаты должника — порядок при этом разный.
Арестованное имущество должника приставы нередко передают на ответственное хранение третьим лицам или ему самому.
Долг, образовавшийся в браке, не всегда личный — взыскание можно обратить и на общее имущество супругов, и случаи, когда это происходит, перечислены отдельно.
Если приставы арестовали банковскую карту за долги, деньгами на ней распоряжаться нельзя до снятия ареста — что делать в этой ситуации.
Инкассовое поручение позволяет списать деньги со счёта должника-организации без его дополнительного согласия, если это предусмотрено договором или законом.
Безакцептное списание банк проводит без распоряжения владельца счёта по решению суда, в случаях, предусмотренных законом, или если это записано в договоре клиента с банком — когда это допустимо.
Удержание долга из зарплаты работника ограничено по размеру и основаниям — работодатель не вправе удерживать больше, чем позволяет закон, и все виды удержаний из заработной платы перечислены с этими ограничениями.
Субсидиарная ответственность контролирующих лиц
Собственник или руководитель компании-банкрота может отвечать по её долгам личным имуществом — но не любой, а только контролирующее должника лицо (КДЛ).
К субсидиарной ответственности привлекают не любого участника компании, а только того, кто реально влиял на её решения и довёл до банкротства, и порядок и основания привлечения КДЛ описаны отдельно.
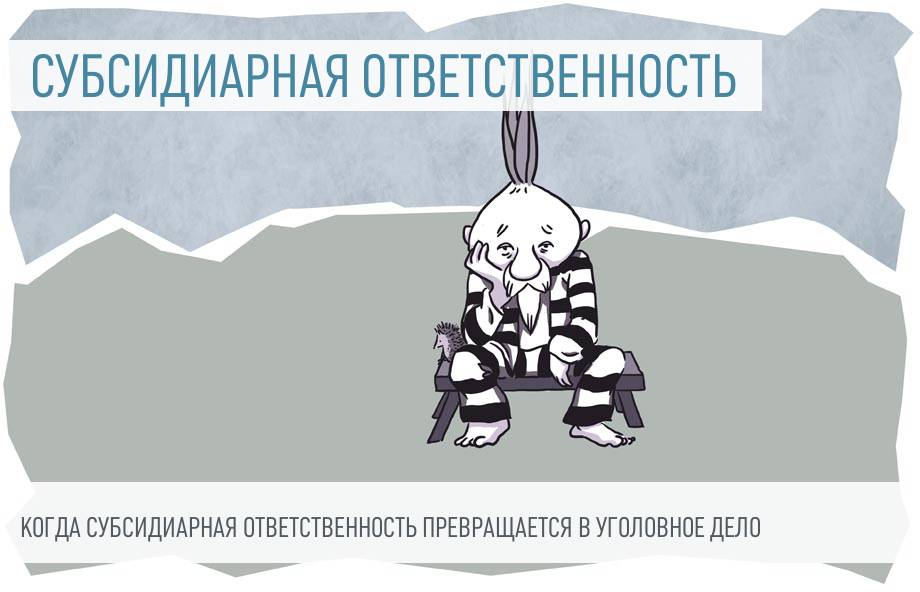
Одни и те же действия, из-за которых заявляют субсидиарную ответственность, следствие иногда квалифицирует ещё и как уголовное дело — когда возникает такой риск.
Налоговая задолженность
Долг перед бюджетом копится так же незаметно, как любой другой, а инструменты проверки у физлица, компании и её контрагента разные.
Проверить собственную налоговую задолженность можно и онлайн, и офлайн, а порядок проверки и оплаты долга включает и то, что делать, если после оплаты «минус» не исчез.
Чужую налоговую задолженность по фамилии можно найти через сайты ФНС, ФССП или портал Госуслуг.
Заказчик по 44-ФЗ проверяет участников госзакупки, в том числе на налоговую задолженность — как провести такую проверку.
Коллекторы
Если банк или МФО не взыскивают долг сами, они вправе передать его коллекторам — это не отменяет сроков и правил взыскания.
Передача долга коллекторам не продлевает срок исковой давности заново — он считается с прежнего момента, и какие сроки действуют при этом, стоит знать заранее.
Коллекторские агентства работают по правилам, которые ограничивают их методы общения с должником жёстче, чем принято считать.
Новация, перевод долга и правопреемство
Обязательство можно изменить, не прекращая его исполнение, а можно передать целиком другому лицу — у каждого варианта свой порядок оформления и учёта.
Новация вексельного обязательства заменяет его на другое соглашение, например с имущественным возмещением, когда векселедатель неплатёжеспособен — как провести такую замену.
При универсальном правопреемстве — например, при реорганизации компании — правопреемник получает все права и обязанности предшественника целиком: отказаться от части долгов нельзя, и этот механизм действует одинаково и при наследовании, и при реорганизации.
Долг по поставке или услугам можно заменить заёмным обязательством — оформление и учёт новации.
Новация и отступное решают похожую задачу — заменить обязательство, но разными способами и с разными последствиями: в чём разница между ними.
Перевод долга на нового должника оформляют договором между прежним и новым должником, а кредитор должен дать на него согласие.
Долги по кредитному договору
Кредитный долг не всегда ведёт прямиком в суд — у заёмщика есть законные способы снизить нагрузку или договориться с банком до обращения к приставам.
При досрочном погашении ипотеки можно уменьшить либо платёж, либо срок — экономия при этом разная, и что выгоднее в каждом случае, зависит от целей заёмщика.
Мировое соглашение с банком превращает судебную тяжбу по кредиту в согласованный график платежей.
Реструктуризация вне банкротства меняет условия кредитного договора: срок, размер платежа, кредитные каникулы — пересмотр условий кредита.
Кредит, оформленный одним из супругов в браке, суд не всегда признаёт общим долгом обоих — от чего зависит такое решение.








Обзоры по теме

 820

 446
 1.8к
 6.5к
 1к
 1к
 1.1к
 833
 1.4к
Колонки по теме
 513
 704
 436
 595
 840
 770
 416
 613
 637
 887
 1.1к
 4.5к
