 Важно
Из перечня банков-гарантов по госзакупкам исключили «Юнистрим»
Калькулятор определения статуса налогового резидента или нерезидента РФ
Наличие или отсутствие статуса налогового резидента столь серьезно влияет на расчет НДФЛ, что знать его совершенно необходимо. Предлагаем вам удобный калькулятор для определения периодов налогового резидентства.
 В избранное
О статусах налогового резидента и нерезидента
Напомним: физлицо (гражданин или не гражданин РФ) считается налоговым резидентом, если находится в России 183 календарных дня и больше в течение 12 месяцев подряд (п. 2 ст. 207 НК РФ). Нерезидент — человек, который находится в РФ меньше 183 календарных дней в течение 12 месяцев подряд.
Статус налогоплательщика не зависит от гражданства, наличия ВНЖ или РВП: российский гражданин может быть нерезидентом РФ, а временно пребывающий иностранец — резидентом. Статус определяют на дату получения дохода и окончательно проверяют по итогам года.
Так, если нерезидент стал резидентом, НДФЛ с доходов, полученных с начала года, надо пересчитать по прогрессивной ставке (от 13% до 22%) с применением вычетов. Кроме того, надо зачесть налог, удержанный по ставке 30%. Переплату, не зачтенную на конец года, работник может вернуть через территориальную ИФНС (ст. 231 НК РФ).
И наоборот, если резидент стал нерезидентом, НДФЛ с доходов, полученных с начала года, пересчитывают по ставке 30% без вычетов и зачитывают ранее удержанный подоходный налог. А доходы дистанционных работников и ВКС облагают по прогрессивной ставке независимо от резидентства.
Но для удаленных работников есть нюансы. Если они утрачивают статус резидента, а в трудовом договоре нет условия о дистанционной работе, то ставка НДФЛ для них возрастет до 30%.
Интересно, что правила, применяемые для расчета НДФЛ в 2026 году, для одних удаленщиков выгодны, а для других вовсе нет.
Рассмотрим два варианта развития событий для удаленного сотрудника, заключившего трудовой договор с российским законодателем ранее 1 января 2024 года (до вступления в силу новых правил по НДФЛ для удаленщиков).
Вариант 1. Выгодный
Сотрудник в 2023 году утратил статус резидента, и работодателю об этом известно. В трудовом договоре нет указания на то, что сотрудник работает из-за рубежа, но есть условие о работе на удаленке. Работодатель по действовавшему в 2023 году законодательству удерживал с его доходов НДФЛ по ставке 30%.
С 2024 года расчет НДФЛ производится по прогрессивной ставке, начиная с 13%, с максимумом 22%. Почувствуйте разницу.
Вариант 2. Невыгодный
Местом работы в договоре указана зарубежная территория. Тогда, при утрате статуса резидента, в 2023 году сотрудник вовсе не платил НДФЛ в России. А теперь платит. Все по той же прогрессивной шкале 13-15-18-20-22%.
Эксперты КонсультантПлюс разобрали, какие лица признаются резидентами и нерезидентами для целей исчисления НДФЛ. Используйте эти инструкции бесплатно.
Какие периоды не входят в расчет статуса
При отъезде из России на краткосрочный (менее полугода) период для лечения или обучения человек не утрачивает резидентский статус (п. 2 ст. 207 НК РФ).
Как подтвердить нахождение за границей для исключения этих периодов из расчета статуса? Об этом законодательство умалчивает. Работодателю придется обращаться с запросом в свою налоговую инспекцию. А они, инспекции, дают неоднозначные ответы.
Так, на запрос аутсорсинговой фирмы: как учитывать учебу или лечение за рубежом, если присутствовать в месте получения образовательных или медицинских услуг необходимо более шести месяцев, — от двух инспекций получены два варианта ответа:
- 183 дня считаем как пребывание в России, остальные — как отсутствие на территории РФ.
- Если учеба или лечение длятся более полугода, то зачесть в качестве пребывания в РФ нельзя ни одного дня.
То есть является ли сотрудник налоговым резидентом или нет, в таких случаях зависит не от фактических обстоятельств, а от трактовки законодательства налоговым органом.
Как пользоваться калькулятором определения статуса налогового резидента: инструкция
Налоговое резидентство сотрудника работодатель обязан определять на каждую дату выплаты ему дохода. Это учитывает и калькулятор статуса налогового резидента или нерезидента РФ от ppt.ru.
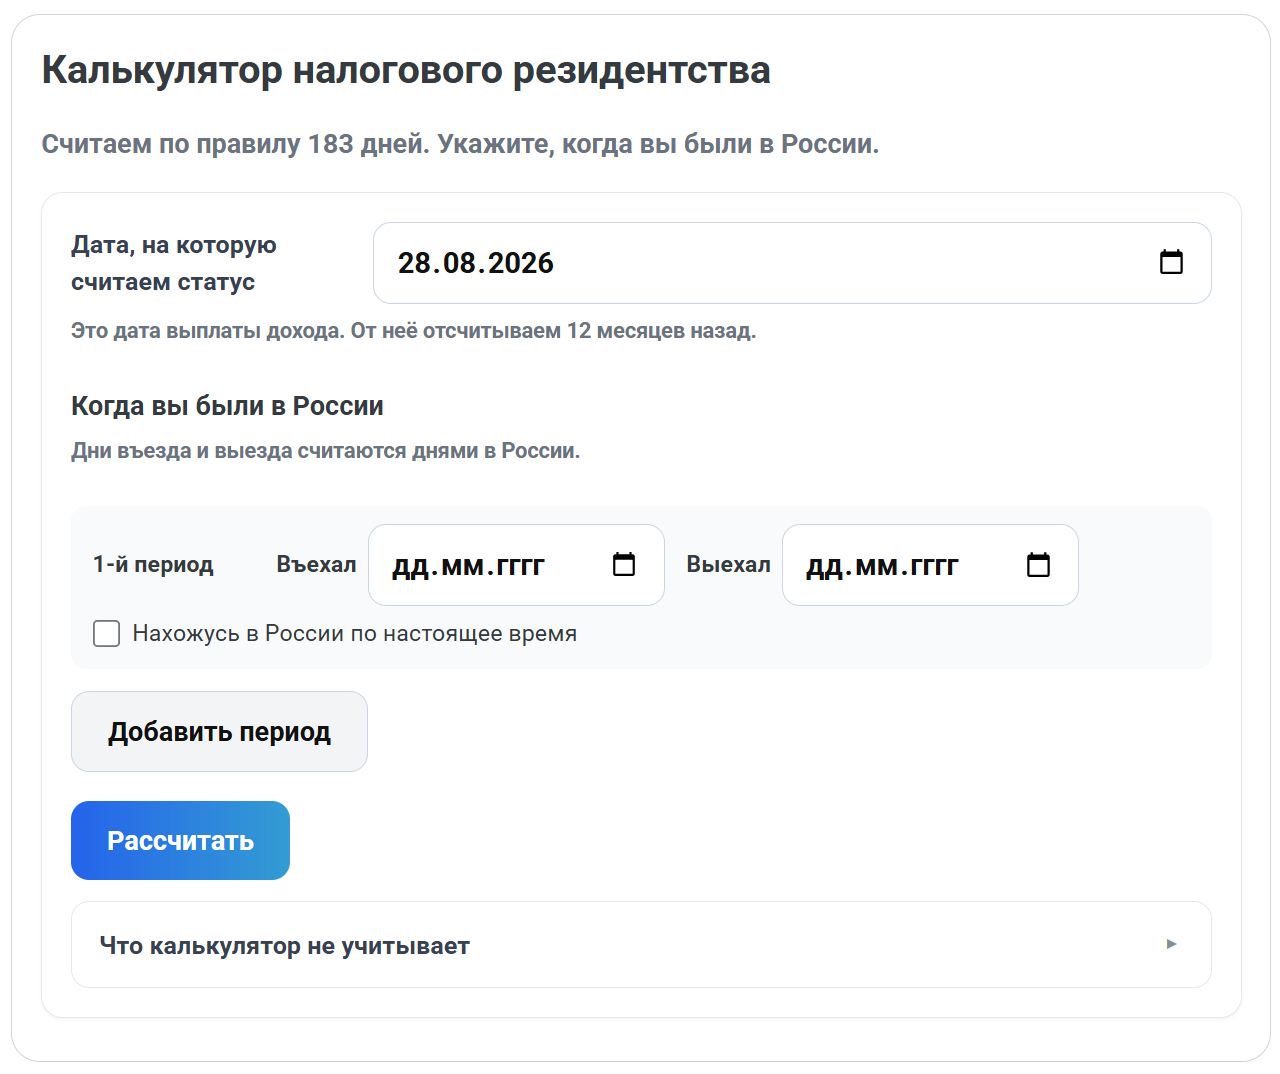
Так выглядит калькулятор налогового резидентства
Заполняем поля и указываем:
- дату, на которую считаем статус — это дата выплаты дохода;
- даты выезда/въезда — сведения берем из загранпаспорта сотрудника.
Даты въезда и выезда считаются днями нахождения в РФ. Если физлицо находится в России по настоящее время, проставляем соответствующую отметку в калькуляторе ppt.ru.
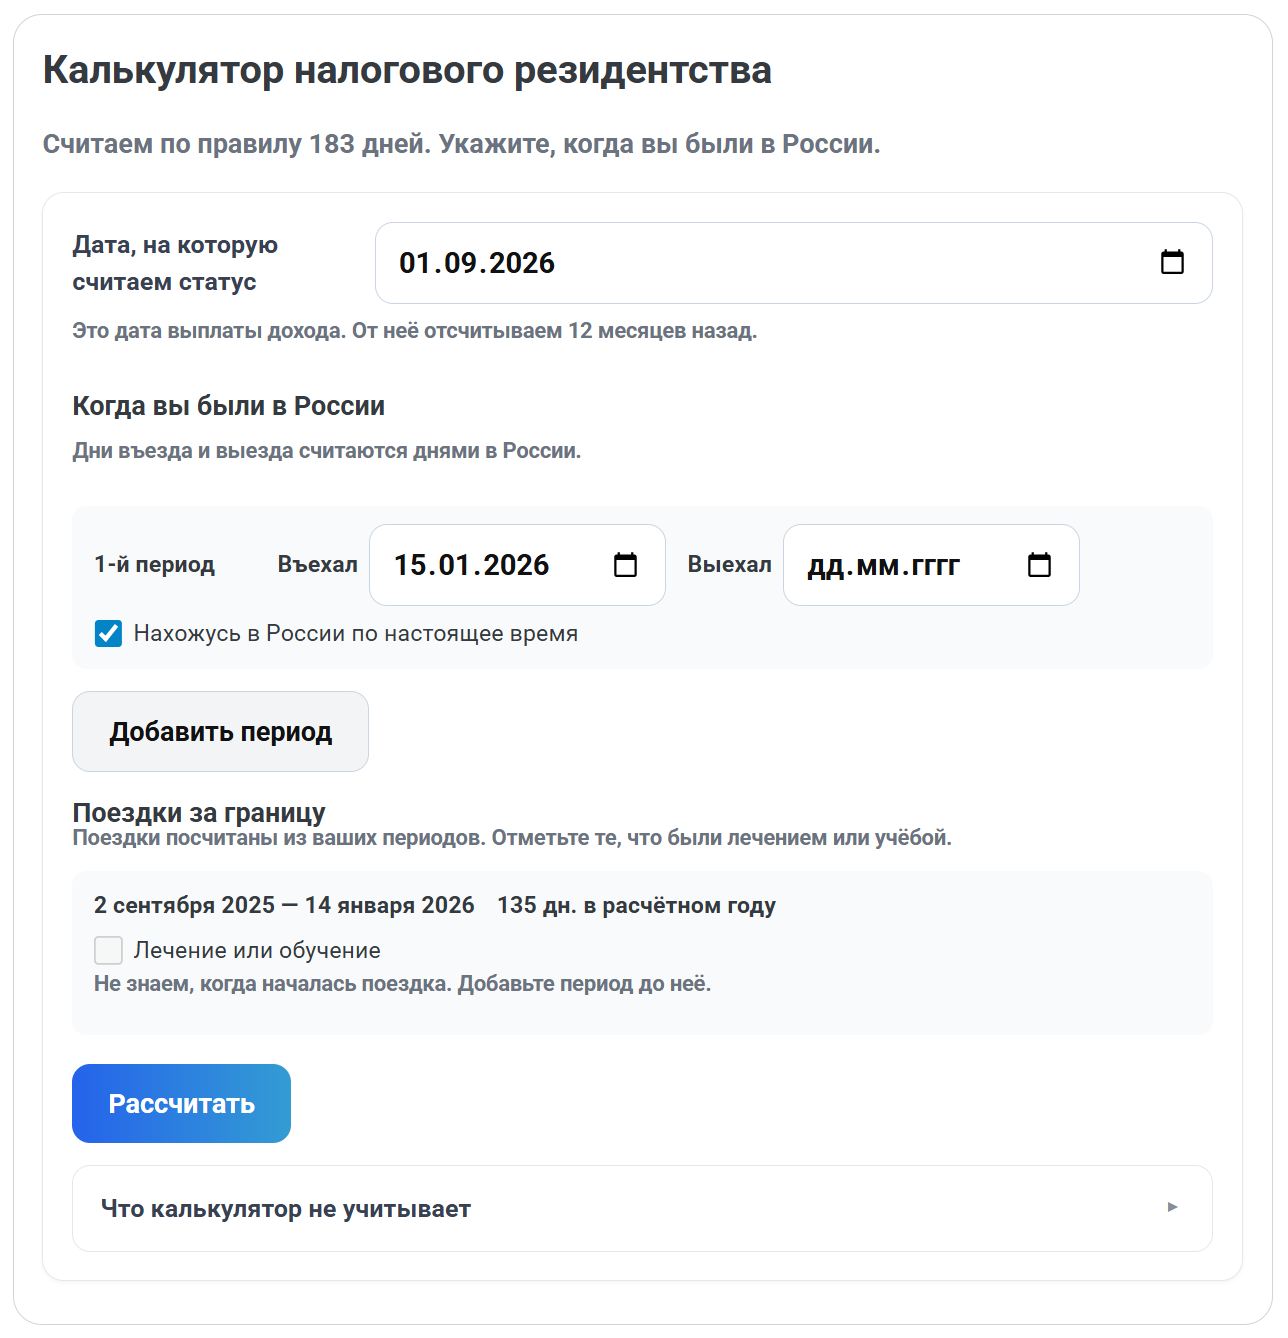
Указываем данные для расчета резидентства
Обратите внимание, что периодов выезда/въезда может быть несколько. Калькулятор ppt.ru предоставляет возможность учесть их все по кнопке «Добавить период».
Когда все периоды отсутствия учтены, нажимаем кнопку «Рассчитать». Калькулятор подсчитает дни присутствия в стране, отсутствия в ней и выдаст заключение: резидент/нерезидент. Причем посмотреть можно не только результат, но также порядок расчета и нормативное обоснование. Если нужно, скопируйте результат и сохраните на свой ПК.
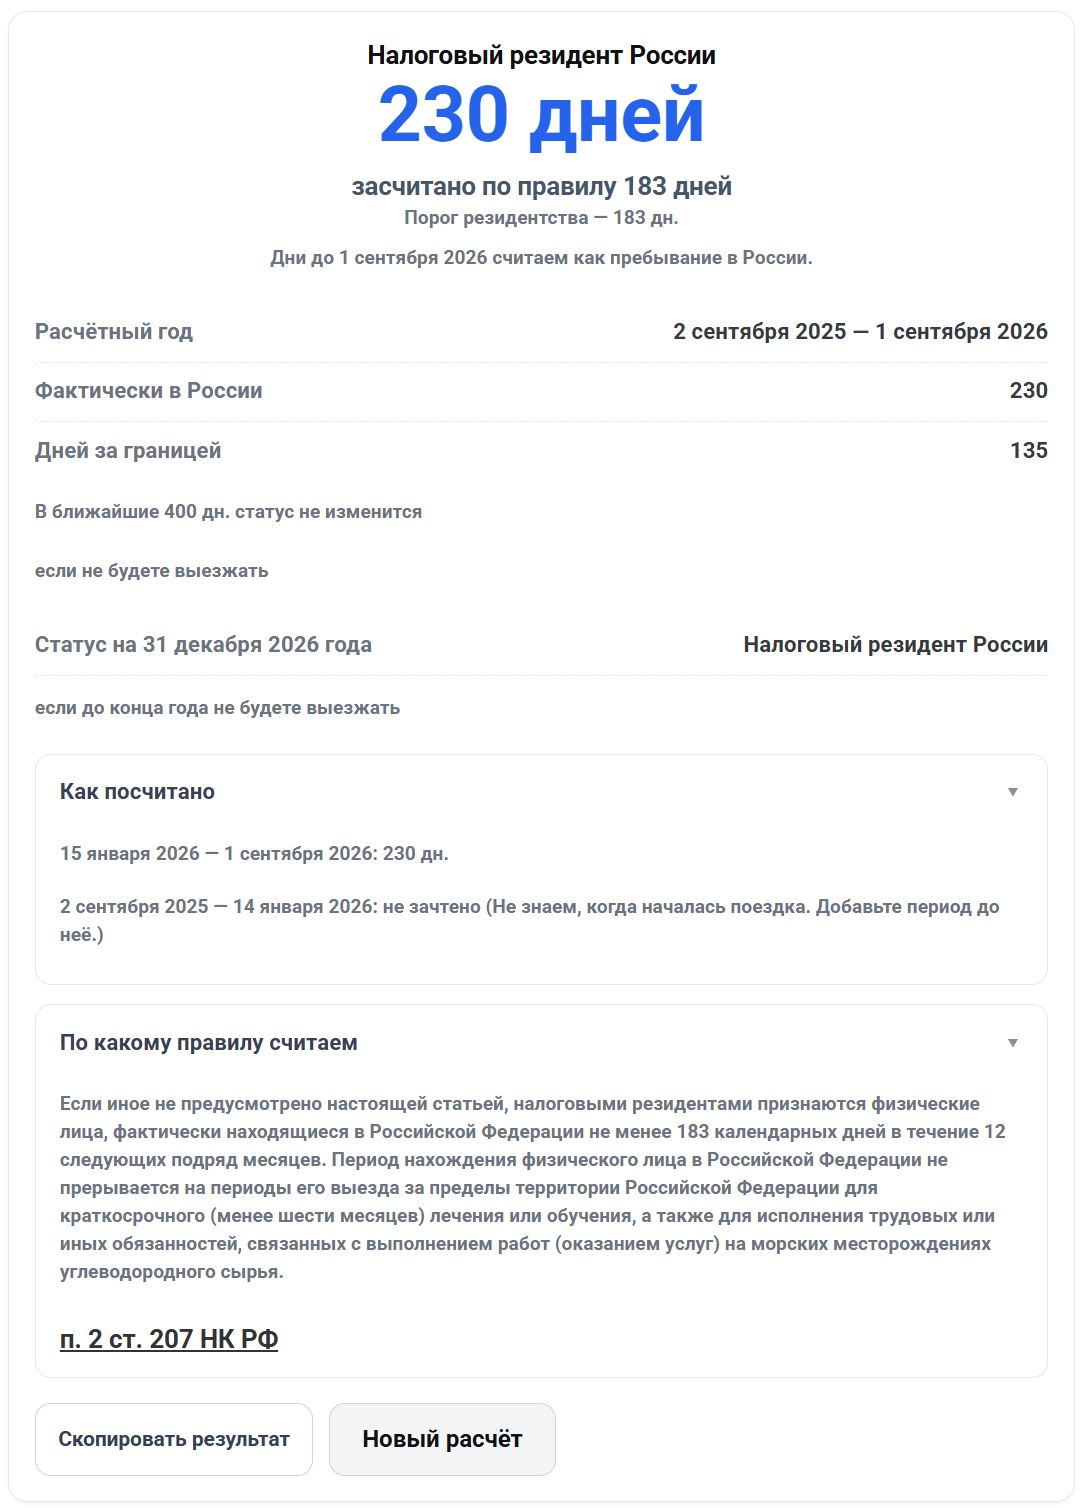
Проверяем статус резидентства
При необходимости посмотрите, какие периоды не учитывает калькулятор статуса резидента.
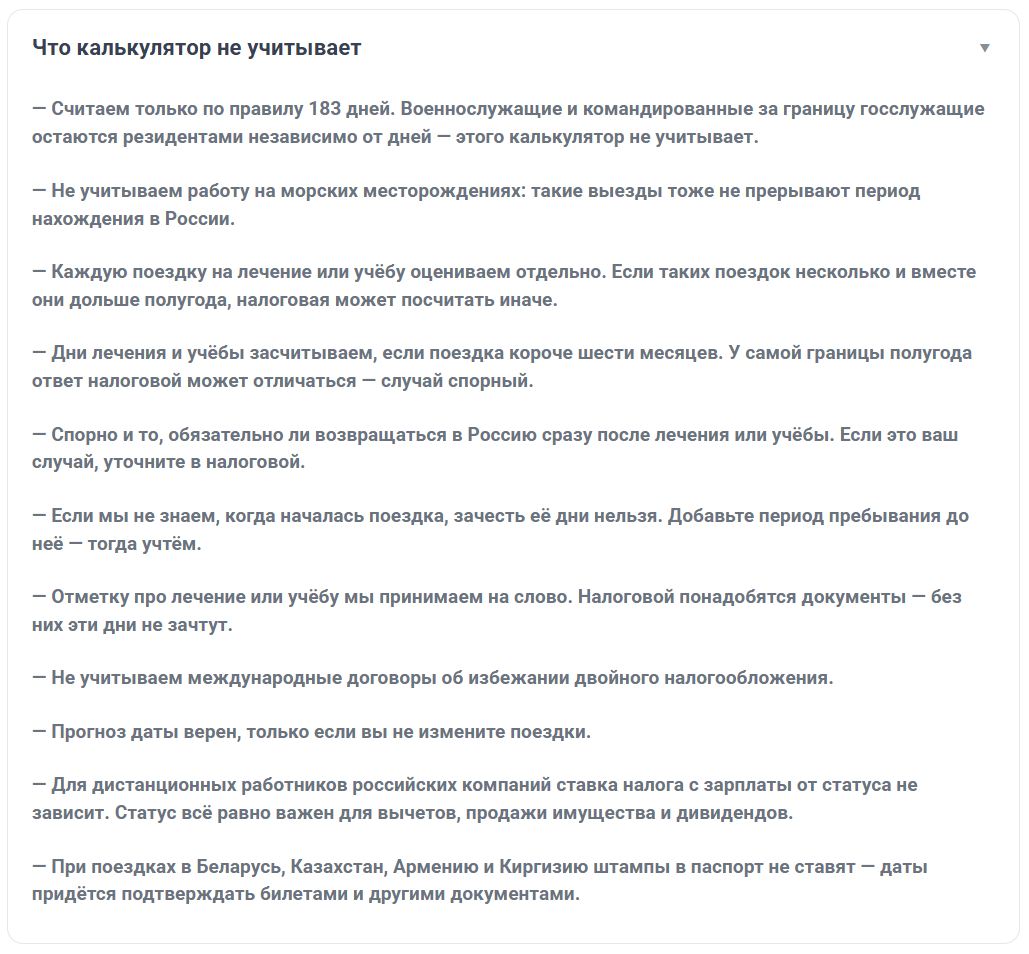
Смотрим исключения
Теперь на одном из периодов включим флажок «Лечение или обучение». Он у нас краткосрочный, так что в ИФНС обращаться не придется.
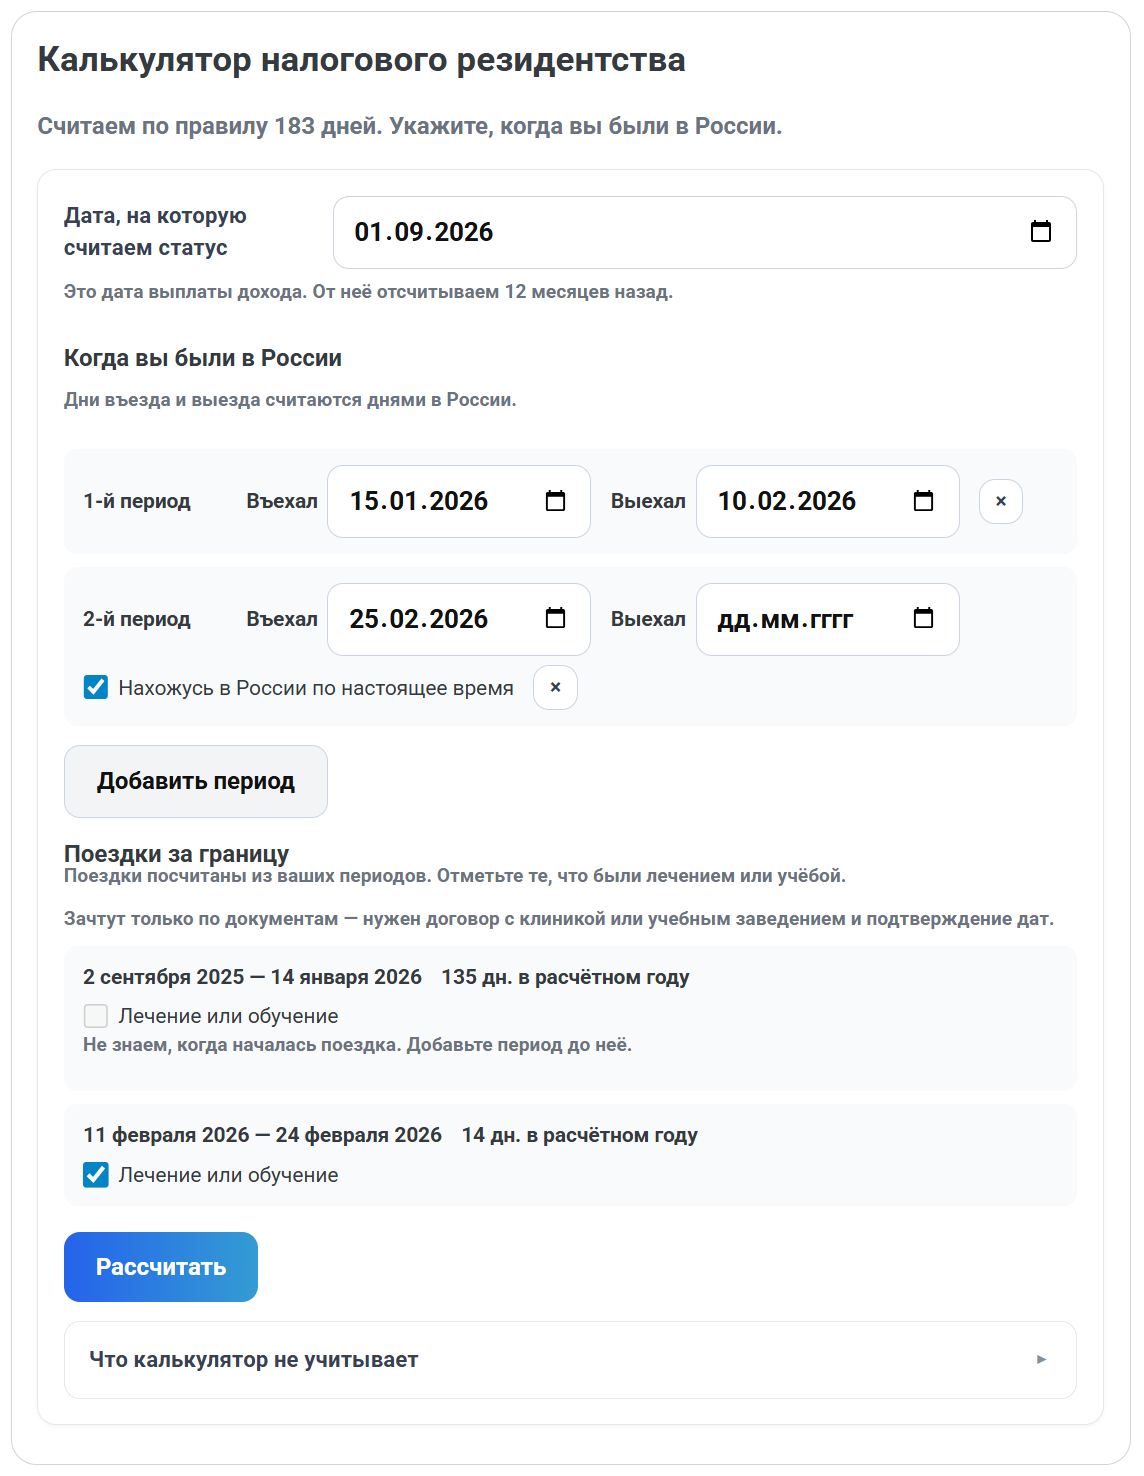
Проверяем статус при выезде на лечение или обучение
Сравните итоги. Из-за того, что период выезда из России длился недолго, засчитанные дни и статус резидентства не изменятся.
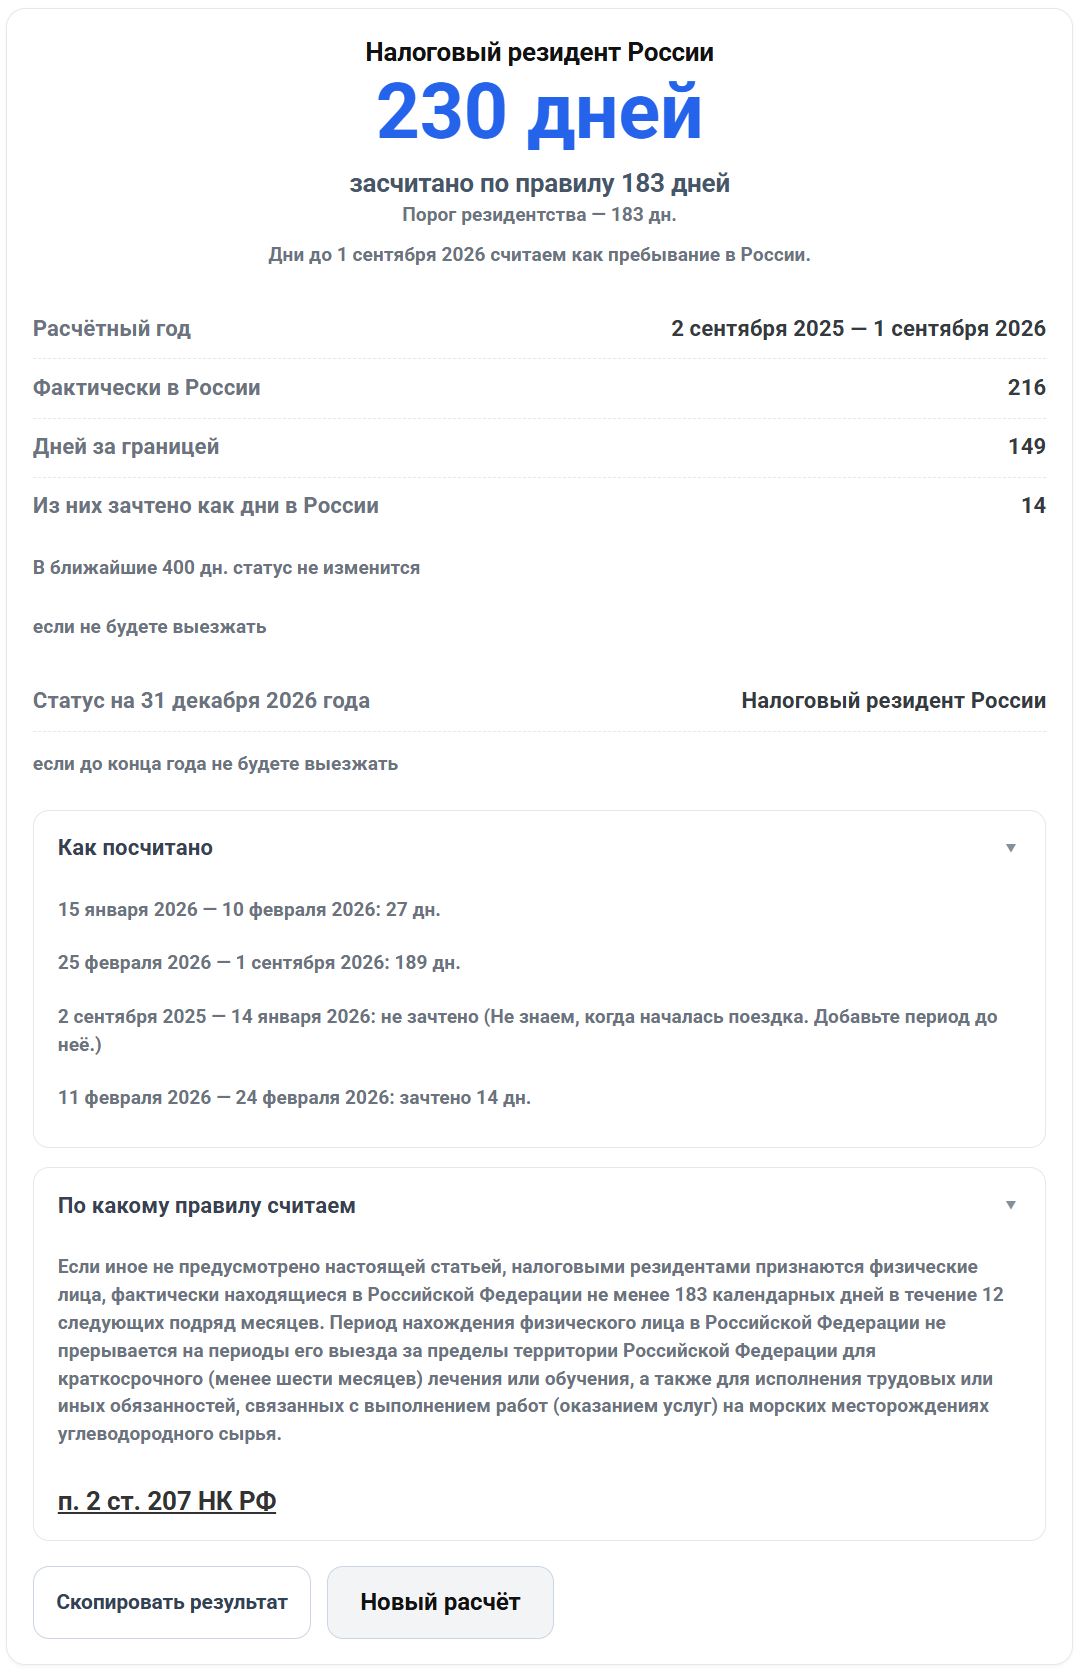
Проверяем результат расчета при выезде на лечение или обучение
Вам пригодятся онлайн-калькуляторы для расчета НДФЛ

Полезные материалы по теме
Частые вопросы про определение статуса налогового резидента
-
Как считать дни, если человек выехал и въехал в Россию в один и тот же день?
Обычно считают полные календарные сутки, проведённые за границей. Если выехали утром и вернулись вечером того же дня, по факту этот день не засчитается как день отсутствия. Впрочем, бывают споры, если в загранпаспорте всё же проставили штампы одного дня. В такой ситуации лучше ориентироваться на пояснения налоговой и её трактовку «фактического отсутствия». Если нужно гарантированно подтвердить, что вы находились на территории РФ, храните любые доказательства: билеты, посадочные талоны с точным временем.
-
Можно ли исключить период пребывания за рубежом по причине лечения или обучения, если у человека нет подтверждающих документов?
По Налоговому кодексу РФ (п. 2 ст. 207) такие краткосрочные выезды (менее полугода) не лишают человека статуса резидента, но только если подтвердить, что причиной был именно отпуск по обучению или лечению. Проблема в том, что кодекс не уточняет, как именно это подтверждать. Обычно пытаются предоставить справки из медучреждения или вуза, договор на обучение, билеты на даты, совпадающие с расписанием занятий. Если никаких бумаг нет, а налоговая требует доказательств, придётся разбираться в индивидуальном порядке — результаты зависят от конкретной инспекции.
-
Что делать, если доход выплачен уже после возвращения в Россию, но сам труд был выполнен, пока человек находился за рубежом?
Статус налогового резидента определяется на дату фактической выплаты дохода (ст. 223 НК РФ). Если на момент получения денег человек уже вернулся в Россию и суммарно набрал 183 дня пребывания в течение последних двенадцати месяцев, можно удерживать НДФЛ по ставкам 13, 15% и далее по прогрессивной шкале. То, что труд выполнялся за границей, не играет роли — важна именно дата выплаты и статус сотрудника на этот день.
-
Что делать, если в загранпаспорте проставлен некорректный штамп или штампа вовсе нет?
В идеале нужны любые альтернативные доказательства пребывания человека в стране или за её пределами: посадочные талоны, электронные билеты, счета за проживание в отеле, данные о банковских операциях, подтверждающих, что человек физически находился в России или за рубежом. При отсутствии штампа налоговая может запросить пояснения, и тогда придётся документально доказывать каждую дату. Если сомневаетесь, лучше заранее собрать все возможные свидетельства, чтобы при возникновении споров было чем подтвердить фактическое нахождение.
