Бюджетные учреждения
Организации, созданные для выполнения работ или оказания услуг в целях обеспечения государственных или муниципальных нужд. Финансируются из соответствующего бюджета.
Бюджетные учреждения ведут учёт, отчитываются и проводят закупки по особым правилам, отличным от коммерческих организаций — бухгалтеру и кадровику здесь приходится ориентироваться сразу в нескольких системах: бюджетной классификации, казначейском сопровождении и кадровом учёте госслужащих.
Учёт и первичные документы
В бюджетном учреждении действуют свои планы счетов и стандарты учёта для госсектора — как строится бухгалтерия бюджетника.
Активные и пассивные счета группируют по тому, увеличивается или уменьшается остаток при дебетовой операции, и от этого зависит типовая проводка.
Зарплатную ведомость бюджетники обязаны вести по унифицированным бланкам, без права на собственную форму — правила заполнения ведомости.
Для отдельных видов операций готовы материалы по объекту учёта:
Планирование и финансирование деятельности
Деятельность бюджетного учреждения строится на плановых документах, которые утверждают заранее и затем отчитываются об их исполнении.
Планирование деятельности
План финансово-хозяйственной деятельности на очередной год начинают готовить уже в октябре, а утвердить его нужно до начала нового года — сроки и состав плана ФХД.
После утверждения плана ФХД на очередной год нужно оперативно разместить план-график закупок в ЕИС, иначе незапланированные закупки проводить нельзя.
Бюджетная смета казённого учреждения фиксирует доходы и расходы на год; федеральные учреждения формируют её в системе «Электронный бюджет», для остальных правила задаёт распорядитель.
Нормативные затраты определяют цену государственной или муниципальной услуги и влияют на объём финансирования учреждения — как их рассчитывают.
Об исполнении плановых показателей учреждение отчитывается каждый квартал, а итоги работы за год показывают в отчёте об исполнении ПФХД.
Госзадание, классификация и коды
Субсидия на выполнение госзадания покрывает основные цели финансово-хозяйственной деятельности, и из этих же денег оплачивают закупки — как субсидия связана с закупками.
По итогам финансового года учреждение готовит отчёт по муниципальному заданию, показывая объём и качество оказанных услуг, под которые выделялись деньги.
Бюджетная классификация задаёт единую систему учёта, анализа и распределения бюджетных денег для всех участников процесса.
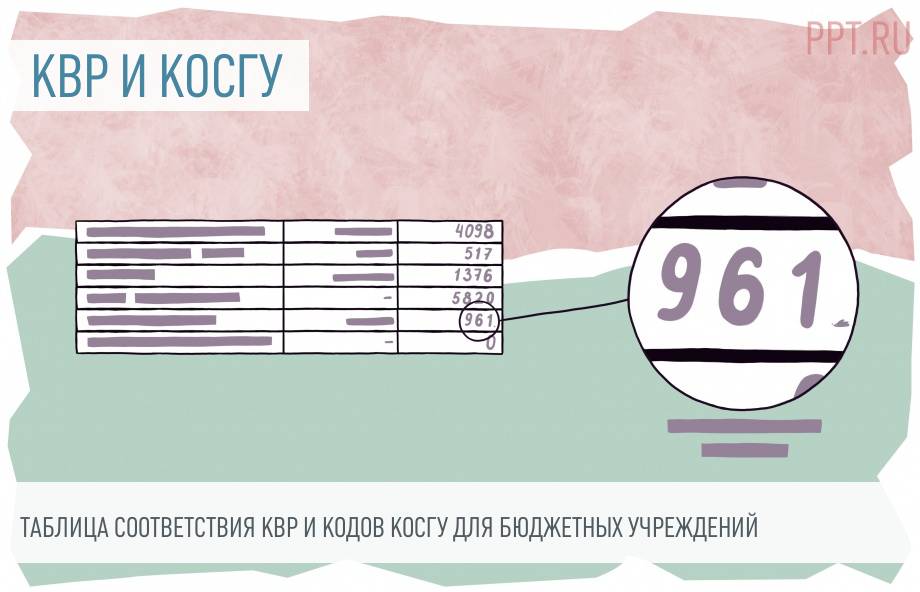
Коды видов расходов и КОСГУ нужно применять в строгой увязке друг с другом, а Минфин ежегодно корректирует саму увязку — таблица соответствия КВР и КОСГУ.
Бюджетные обязательства и расписание
Бюджетное обязательство заказчик принимает под конкретный контракт, а снять его можно только после официальной отмены.
- Принять бюджетное обязательство под контракт и не нарушить порядок — как это сделать без штрафа.
- Изменить контракт, если распорядитель поменял лимиты в течение года — порядок действий заказчика.
- Учесть, что неиспользованные лимиты могут отозвать до конца года — когда и как это делают.
Расходное расписание — документ вышестоящего органа о выделении средств подведомственным учреждениям, в нём отражают лимиты обязательств.
Закупки и казначейское сопровождение
Расчёты по госконтрактам бюджетное учреждение проводит через казначейские счета, и часть операций требует отдельного казначейского сопровождения.
Если стороны меняют существенные условия контракта с казначейским сопровождением, порядок самого сопровождения нужно менять вместе с контрактом — как согласовать изменения.
Иногда заказчик сам выступает поставщиком по чужой закупке, и участвует на общих условиях, но с льготами по обеспечению.
Уникальный номер реестровой записи участника бюджетного процесса ищут и формируют через ГИС «Электронный бюджет» по атрибутам юрлица.
Если контракт финансируется из бюджетных средств, заказчик обязан открыть счёт в Казначействе.
ГИС «Электронный бюджет» — государственный портал, через который ведут финансовое планирование и все связанные операции бюджетного процесса.
Учреждение может оказывать услуги в рамках государственного социального заказа — отдельного инструмента финансирования — как работает такой заказ.
Кадры и выплаты бюджетникам
Оплата труда и кадровое оформление в бюджетном учреждении подчиняются особым правилам, которых нет в коммерческих организациях.
Оплата труда
Оклад за классный чин прибавляется к должностному окладу госслужащего — размеры окладов.
В регионах с тяжёлыми условиями труда к выплатам применяют районный коэффициент, и его размер отличается по территориям.
Нарушение срока выплаты зарплаты бюджетникам грозит учреждению административной ответственностью — в какие даты нужно укладываться.
Квартальную премию считают от оклада за фактически отработанное время по алгоритму, установленному в самом учреждении.
Кадровое оформление госслужащих
Декларацию о доходах обязаны подавать не все сотрудники МВД и не всегда, а саму форму заполняют по особым правилам — кого касается и как подать.
С бюджетниками при трудоустройстве заключают так называемый эффективный контракт, который увязывает оплату с результатами работы — что это такое.
На госслужащего и муниципального служащего можно завести личную карточку по форме Т-2ГС(МС) — эта форма необязательна.
Муниципальные служащие проходят периодическую аттестацию, от результатов которой зависит их дальнейшее назначение — как она проходит.
Контроль, инвентаризация и ответственность
Бюджетное учреждение находится под постоянным контролем учредителя и контрольных органов, а расхождения в имуществе оформляют строго по документам.
Проверки
Финансовый контроль за бюджетным учреждением проводят разные органы, и полномочия у них отличаются — кто и что именно проверяет.
Контрольно-счётная палата приходит с проверкой раз в несколько лет и публикует список организаций, которые попадают под контроль.
Документы на списание
Для списания имущества и отчёта подотчётных лиц есть готовые образцы документов:
Отчётность и ответственность
Отчётность казённых учреждений по итогам года включает баланс, справку по консолидируемым расчётам и сведения о движении денежных средств — полный состав обязательных форм.
За каждый факт хозяйственной жизни отвечает назначенное лицо, которое передаёт данные для первичных документов в установленный срок.
Списание горюче-смазочных материалов проводят по отдельному счёту и только на основании первичных документов о расходе топлива.
Новости по теме
 Важно
Инструкции № 33н и № 191н отменят только с 2028 года





Обзоры по теме
 171

 322
 1к
 1к
 1.1к
 1.5к
 1.3к
 3к
 917
 1.6к


