Важно
Биткоин, эфир и USDT станут доступны неквалифицированным инвесторам
Как отражать в учете давальческое сырье
Давальческая схема предполагает передачу ценностей для их переработки. Заказчик поставляет муку, подрядчик возвращает батоны, а оплату производят за работу. Звучит просто. Но на практике возникает путаница в счетах бухгалтерского учета, документах и НДС. Разбираемся, как отразить такие операции в учете обеих сторон, какие проводки сделать и какими первичными документами подтвердить движение и расходы.
Содержание
Коротко о главном: 5 пунктов
Что такое давальческое сырье и как работает эта схема
Давальческое сырье — это материалы, полуфабрикаты, которые передает заказчик подрядчику для переработки. Право собственности на ценности в момент передачи не переходит. Передача давальческого сырья — это не реализация по ст. 39 НК РФ. Если такая передача в учете не признается реализацией, то и базы для исчисления НДС по ст. 146 НК РФ нет.
Подрядчик не покупает давальческое сырье, не оплачивает его и не может использовать в личных целях. Он выполняет определенную, обозначенную работу и возвращает заказчику результат работы. Например, ООО «PPT.ru» передает ИП Пэпэтэшину П.П. муку для изготовления хлеба. ИП изготавливает продукцию и возвращает ООО переданную муку в виде готового изделия. ООО заплатит ИП за услугу. Такая услуга признается реализацией и облагается НДС.
Обычно схема регулируется через договор подряда по ст. 702 ГК РФ. Особенности переработки по гражданскому законодательству найдете в ст. 220 ГК РФ. Право собственности на продукцию принадлежит заказчику по ст. 703 ГК РФ.
Схема работает так:
- Стороны заключают договор подряда или договор на переработку давальческого сырья. В нем указывается, что должен сделать подрядчик. Обязательно пропишите, кто несет риски за утрату сырья, и какая ответственность последует за невозврат неиспользованных материалов.
- Заказчик передает подрядчику давальческие материалы и документы на передачу.
- Подрядчик перерабатывает их, изготавливая продукцию.
- Подрядчик возвращает результат заказчику и оформляет первичные документы на передачу.
- Заказчик оплачивает стоимость работ.
Из личного опыта отмечу, что если операции передачи возникают часто, то потребуется настройка автоматизации учета. Например, 1С:Бухгалтерия позволяет проводить операции в бухгалтерском и налоговом учете как заказчика, так и подрядчика. К давальческой схеме не будет вопросов у налогового органа, если она реальна. Заказчики настоящие, сырье действительно передается, а документы подтверждают движение материалов. Ознакомьтесь с Постановлением Арбитражного суда Центрального округа от 17.07.2024 № Ф10-2651/2024 по делу А08-7130/2022. В нем суд подтвердил, что давальческая схема использована как уход от НДС и налога на прибыль. ООО занималось переработкой медного лома в медную катанку. По документам завод работал как подрядчик-переработчик давальческого сырья, а 5 давальцев поставляли ему лом, медные прутки. Завод возвращал им готовую катанку, получая вознаграждение за переработку. Оказалось, что завод сам покупал лом у поставщиков, а давальцы — номинальные звенья цепи. По делу доначислено около:
- 2,4 млн руб. НДС;
- 1,2 млн руб. пеней по НДС;
- 62 млн руб. налога на прибыль;
- 33,7 млн руб. пеней по налогу на прибыль.
Также директора завода подозревали в уклонении от уплаты налогов по ч. 2 ст. 199 УК РФ. Уголовное преследование позднее прекратили, но подобная ситуация точно «пощекочет нервы» руководителя.
Какими первичными документами оформляется давальческая схема
Первичные документы в учете оформляются при передаче сырья и возврате изготовленной продукции. Разберемся, какие документы оформляет подрядчик и заказчик.
Документы по передаче сырья от заказчика к подрядчику
Заказчик при передаче давальческого сырья оформляет один из документов:
- акт приема-передачи давальческого сырья (форма разрабатывается самостоятельно);
- накладную по форме М-15 (унифицированная форма, утвержденная постановлением Госкомстата России от 30.10.1997 г. № 71а).
Если операции в бухгалтерском учете автоматизированы, то из 1С:Бухгалтерия можно распечатать накладную М-15. Поскольку формой М-15 в учете пользуются уже около 30 лет, я представлю образец заполнения акта приема-передачи в свободной форме.
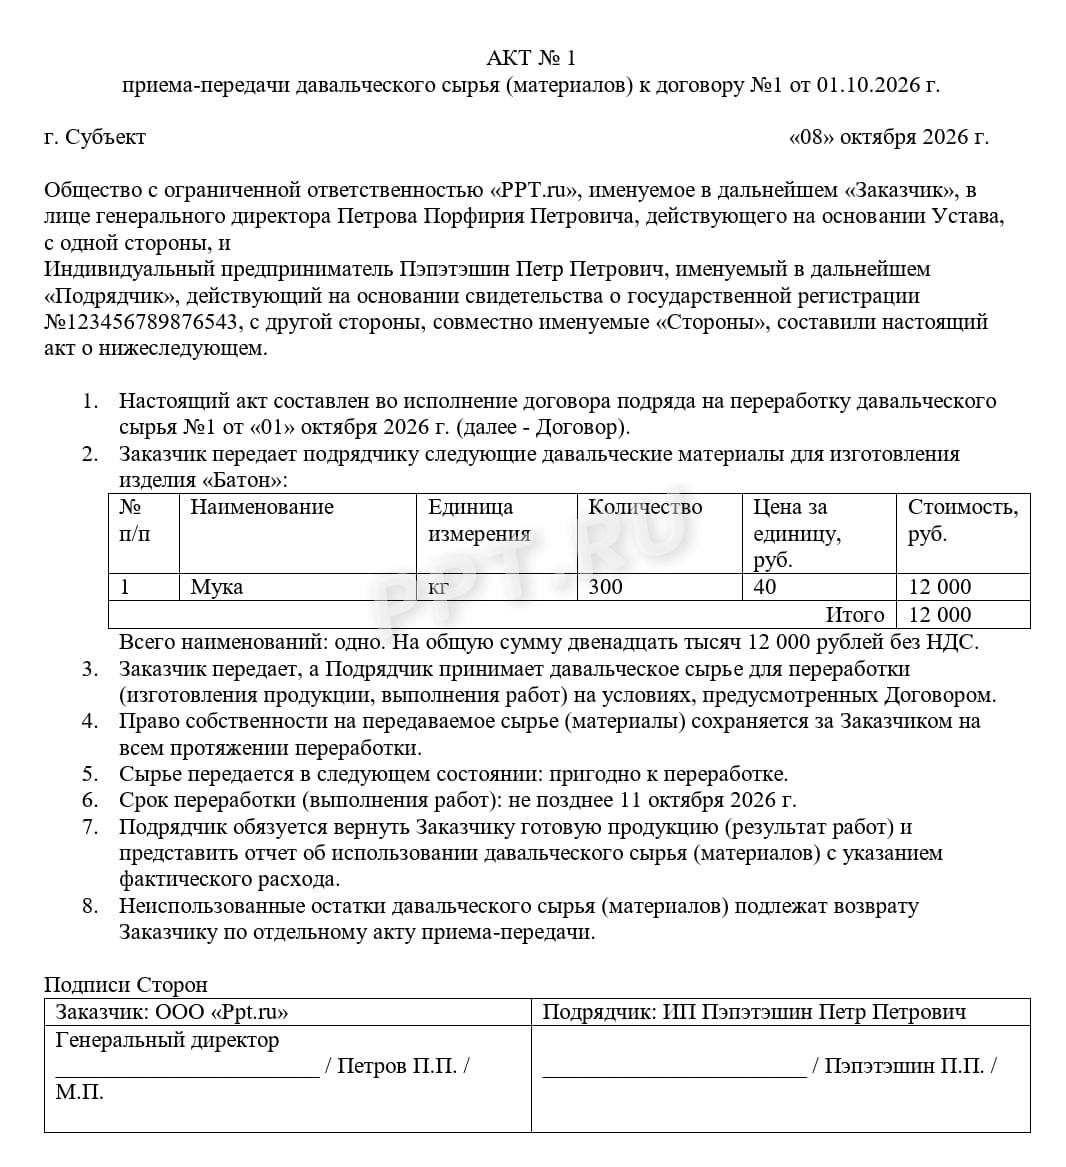
Документы по приемке сырья подрядчиком
Полученный подрядчиком акт о передаче сырья для производства подтверждает факт передачи и получения. Приемку сырья при его оприходовании на склад обычно оформляют приходным ордером по форме М-4. Форма утверждена постановлением Госкомстата России от 30.10.1997 г. № 71а. В стандартную форму М-4 внесите дополнительную строку, например, примечание. В ней отметьте, что полученные материалы для производства поступили на давальческих условиях, и укажите дату и номер договора. Пример заполнения М-4 с добавлением строки «Примечание»:
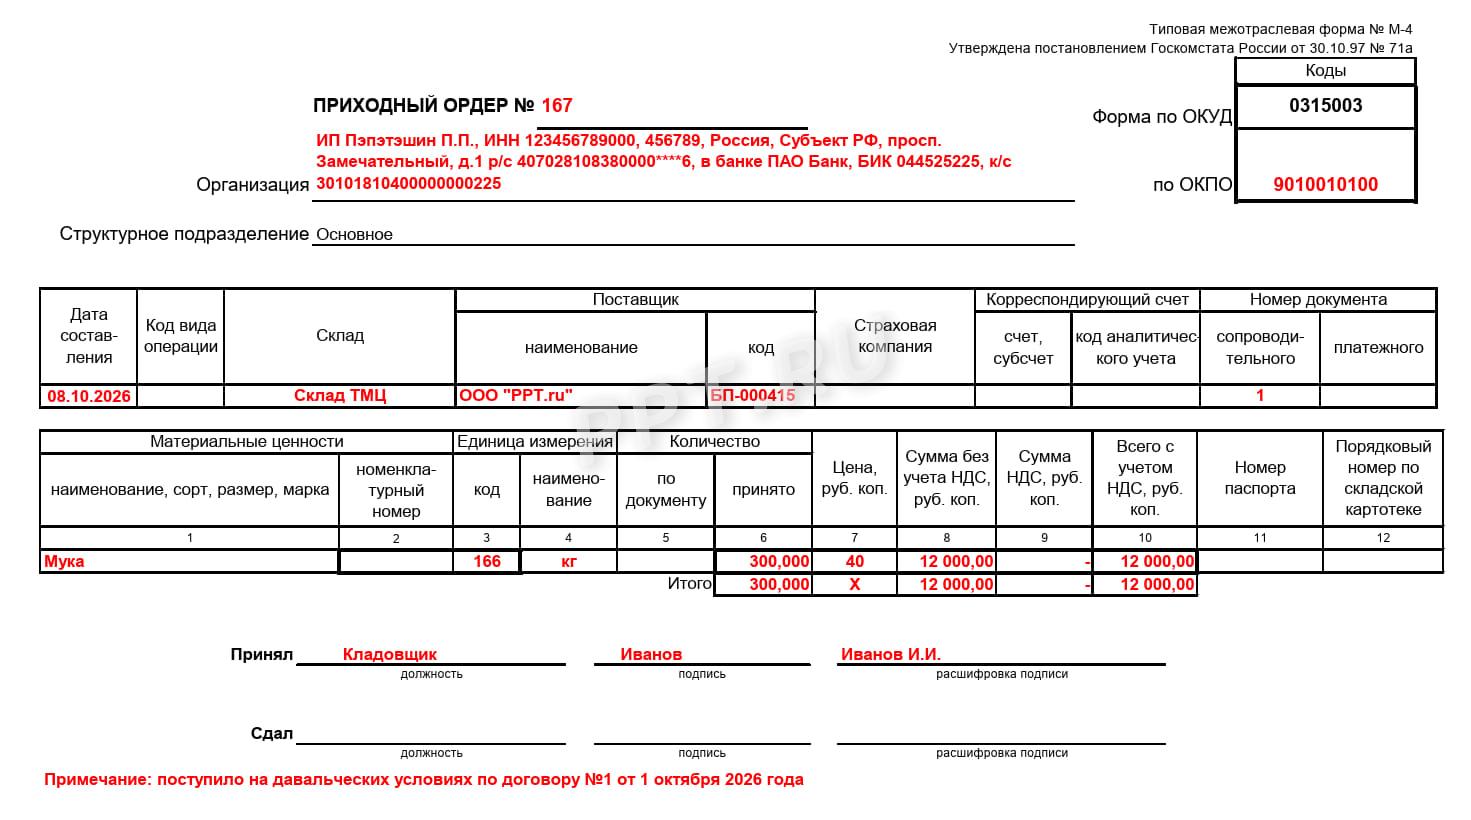
Пример, как заполнить приходный ордер М-4 по приемке давальческого сырья
Документы для передачи сырья в производство у подрядчика
Первичным документом, подтверждающим передачу сырья в производство у подрядчика, станет требование-накладная. Возьмите за основу форму из постановления Госкомстата России от 30.10.1997 г. № 71а. Допускается разработка собственной формы.
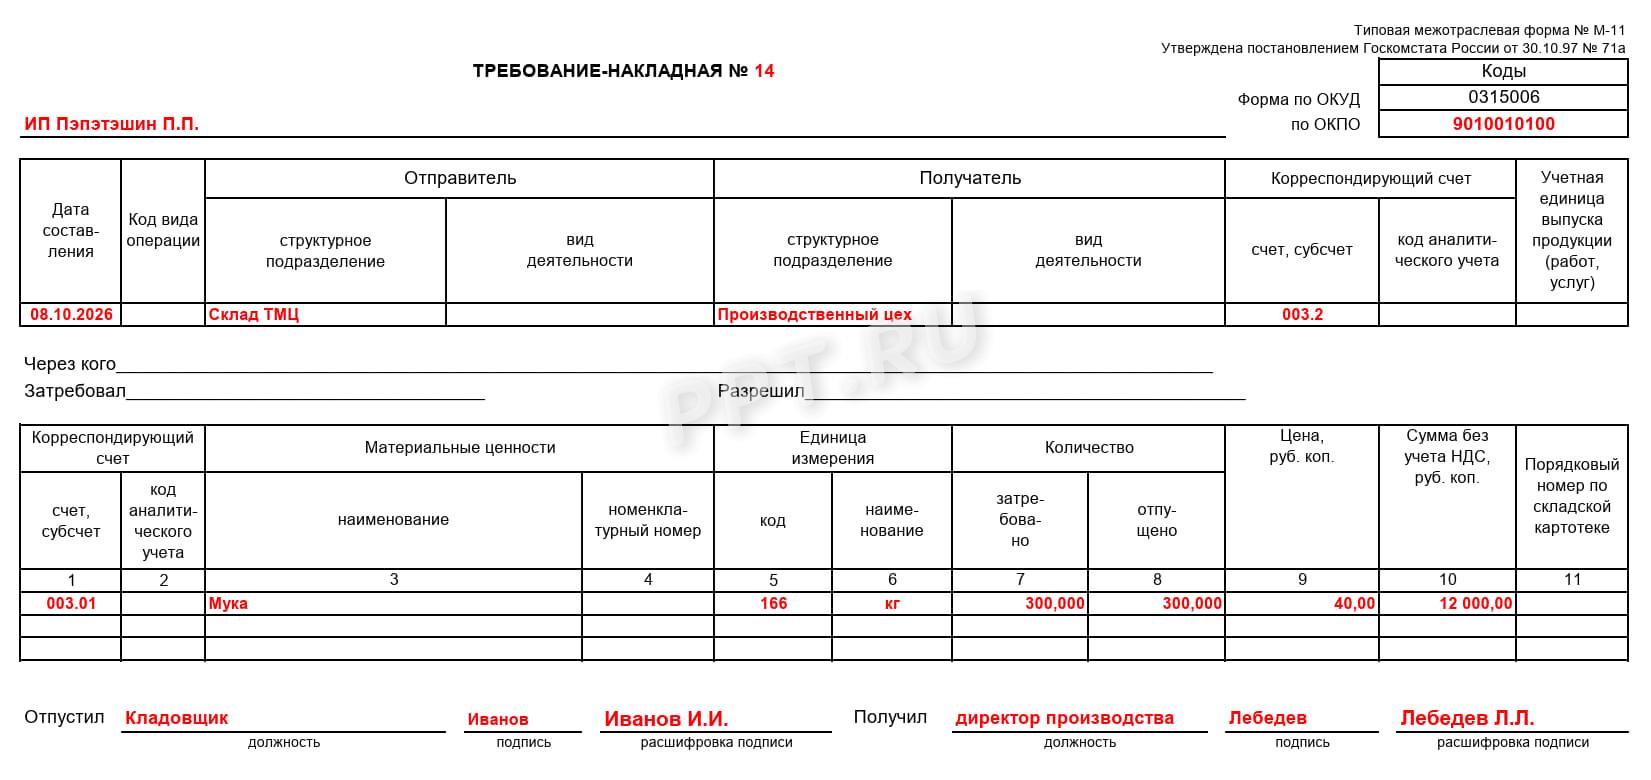
Пример оформления требования-накладной на списание давальческих материалов в производство
Выпуск продукции из производства переработчика
Для выпуска продукции за основу можете взять накладную по форме МХ-18. Унифицированную форму найдете в постановлении Госкомстата от 09.08.1999 № 66. Цену за единицу и сумму в МХ-18 можно указать по плановой цене выпуска. Если бухгалтерский учет осуществляется в программе, то при выполнении регламентных операций по закрытию месяца все цифровые значения будут откорректированы. В плановую цену выпуска может входить:
- зарплата рабочих, которые перерабатывают материалы;
- страховые взносы с их зарплаты;
- списание материалов, которые предоставляет подрядчик и пр.
Пример заполнения МХ-18 на выпуск продукции из производства из давальческого сырья.
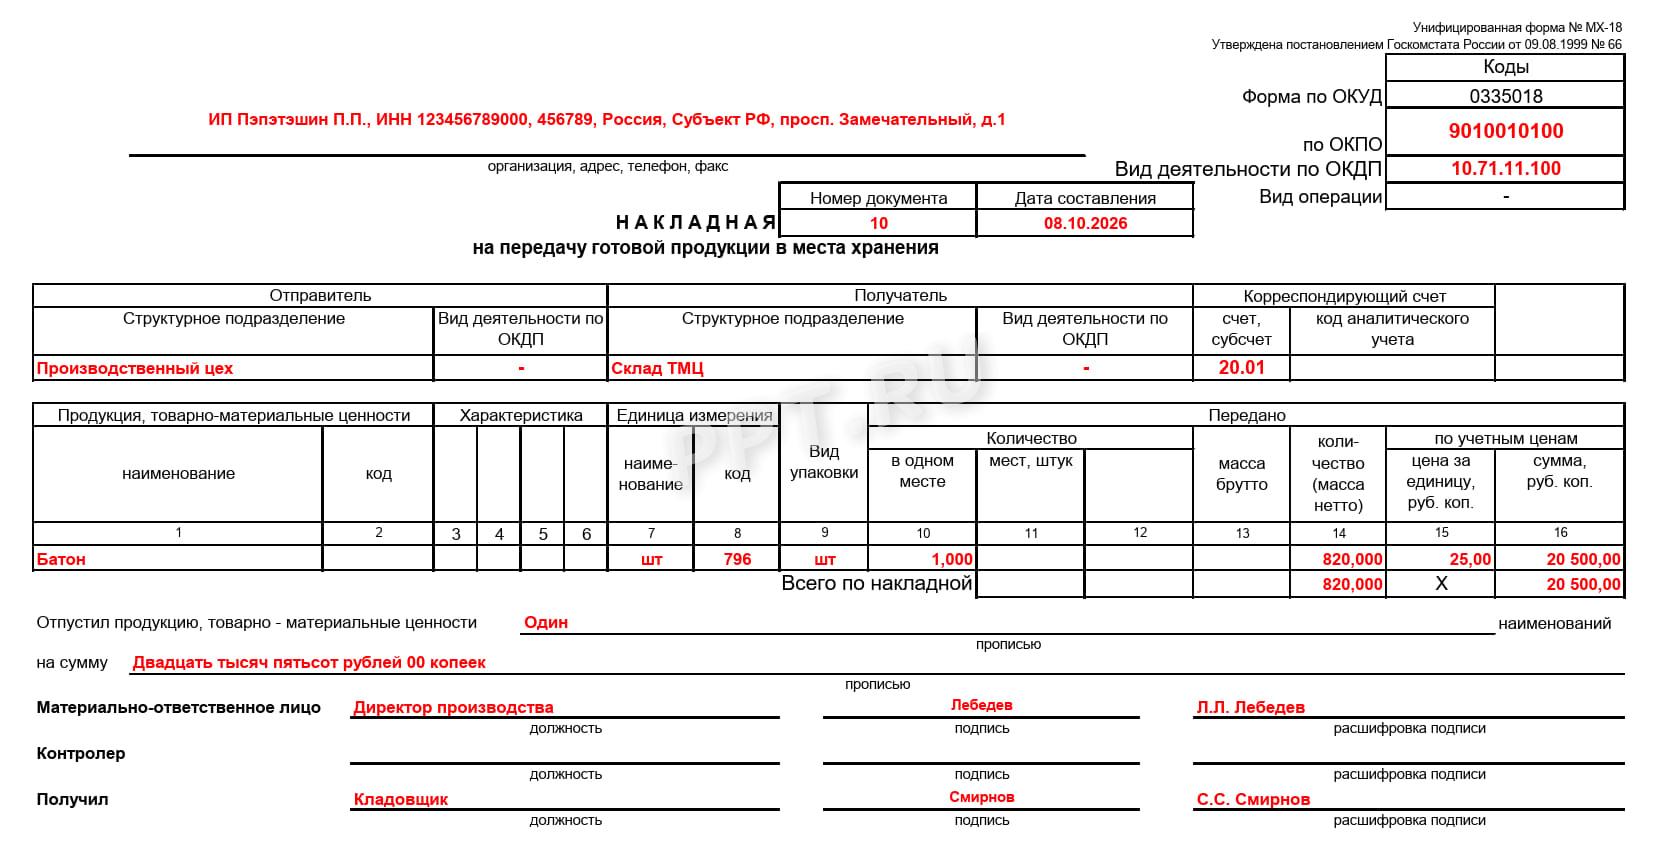
Пример заполнения МХ-18 на выпуск продукции из давальческого сырья
Документы для передачи продукции заказчику
Вместе с изготовленной продукцией передаются первичные документы, например:
- отчет об использовании давальческого сырья;
- акт на услуги, счет-фактура (или УПД).
Также стороны могут оформить акт приема-передачи на готовые изделия. На неизрасходованные возвратные материалы можно составить акт с пометкой «Возврат неизрасходованных материалов» или накладную по форме М-15.
Отчет об использовании содержит информацию о том, сколько материалов для производства получено, что выпущено и есть ли возвращаемые остатки. Также в отчете можно продублировать стоимость услуг переработки. Пример отчета об использовании давальческих материалов:
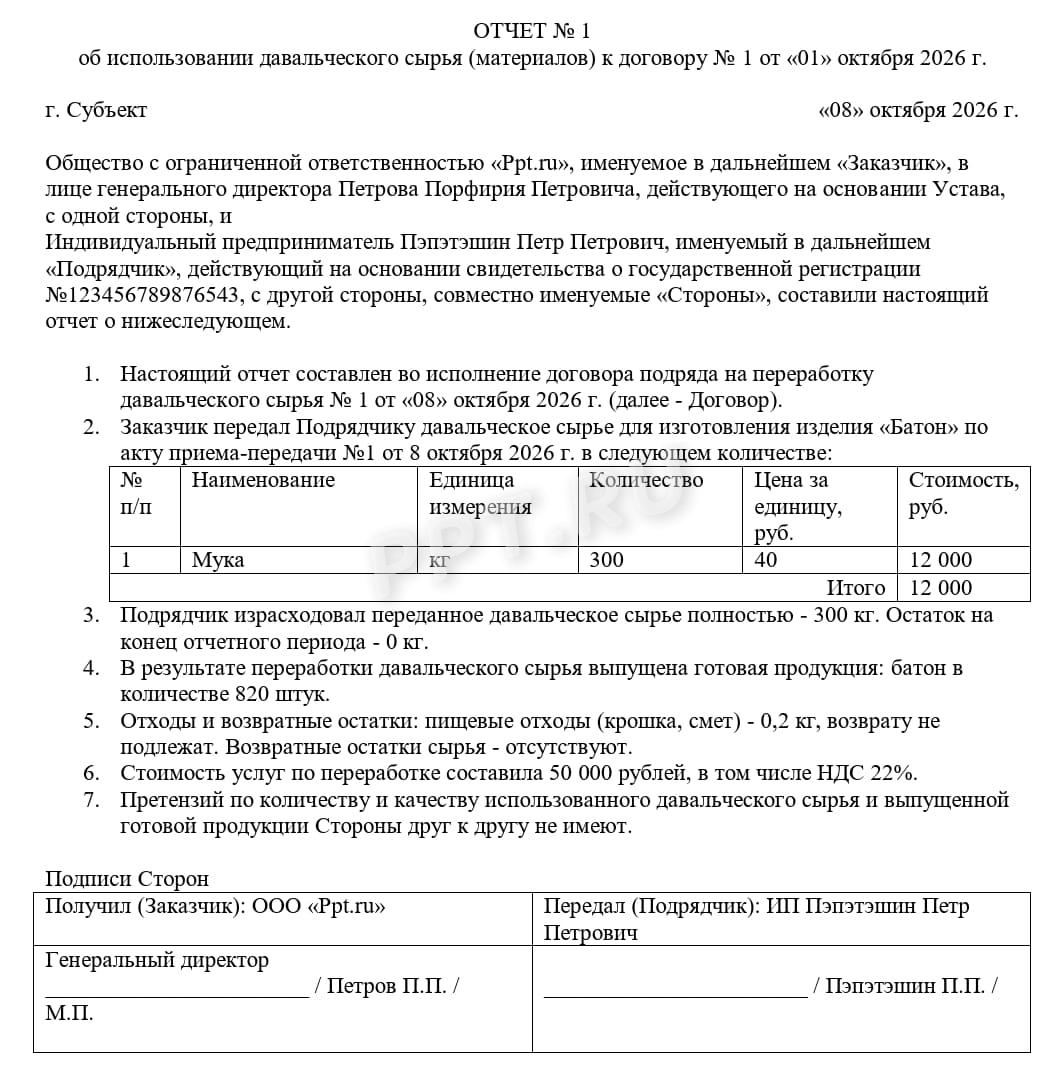
Пример составления отчета об использовании давальческих материалов
Учет давальческого сырья у заказчика
Передаваемые материалы не списываются с баланса в учете у заказчика. Они перемещаются на счет 10.07. Например, если при покупке мука оприходована на счет 10.01, то после передачи в бухгалтерском учете используется проводка:
- Дебет 10.07 Кредит 10.01.
После получения готовая продукция приходуется на счет 43 проводкой бухгалтерского учета:
- Дебет 43 Кредит 20.01.
На счет 20.01 в бухгалтерском и налоговом учете списываются:
- давальческие материалы: Дебет 20.01 Кредит 10.07;
- услуги подрядчика: Дебет 20.01 Кредит 60.01.
НДС с услуг подрядчика можно принять к вычету проводками в учете:
- Дебет 19.04 Кредит 60.01;
- Дебет 68.02 Кредит 19.04.
Если подрядчик возвращает давальцу неизрасходованные материалы, то делается проводка в бухгалтерском учете:
- Дебет 10.01 Кредит 10.07.
Учет давальческого сырья у подрядчика
Подрядчик учитывает чужие полученные материалы за балансом, а собственные затраты в составе расходов. Проводки подрядчика соберем в таблицу:
| Дебет учета | Кредит учета | Описание проводки в бухгалтерском учете |
|---|---|---|
| 003.01 | - | Материалы поступили в переработку и учтены на забалансовом учете |
| 003.02 | 003.01 | Материалы переданы в переработку на производство |
| 20.01 | 10.01 | На расходы производства списаны материалы, которые не предоставлены давальцем (если есть). Например, подрядчик делает варенье для заказчика. Заказчик предоставляет ягоду, а банки для варенья дает переработчик. Такая проводка отражает списание банок, предоставленных переработчиком. |
| 20.01 | 70, 69 | На расходы производства отнесена зарплата и страховые взносы рабочих, участвующих в переработке |
| 20.02 | 20.01 | В учете выпущена продукция из производства для давальца |
| 002 | - | Выпущенная продукция из давальческого сырья оприходована на забалансовый учет |
| - | 002 | Продукция передана заказчику |
| - | 003.02 | Возвращены неиспользованные материалы |
| 62.01 | 90.01.1 | Отражена выручка от оказания услуг подрядчиком |
| 90.02.1 | 20.02 | Списаны в учете затраты на изготовление продукции |
| 90.03 | 68.02 | Исчислен НДС с реализации услуг |
Учет давальческого сырья: частые вопросы
-
Нужно ли начислять НДС при передаче давальцем материалов?
Нет. Передача не признается реализацией. Право собственности остается у давальца. НДС не начисляется.
-
Какой счет бухучета использовать для учета передачи сырья у заказчика?
Используют субсчет 10.07.
-
Как подрядчик учитывает полученное сырье?
На забалансовом счете 003. Учет организуется с использованием разных субсчетов забалансового счета. Правила и порядок установите в учетной политике, регламенте по работе, ином локальном документе.
-
Что делать, если остались неиспользованные ценности?
Они возвращаются давальцу. Подрядчик списывает их с забаланса, а давалец приходует со сч. 10.07 на сч. 10.01. Если переработчик не вернет остатки, то он обязан возместить их стоимость.
-
Какой документ подтвердит расходы?
Стороны в процессе переработки оформляют разные первичные документы (М-15, М-4, МХ-18 и пр.). Расходы подтвердит отчет переработчика об использовании полученных материалов. Без такого документа списание материалов не признают обоснованным.
Вам в помощь образцы, бланки для скачивания
Скачать образец заполнения акта приема-передачи давальческого сырьяСкачать бланк акта приема-передачи давальческого сырьяСкачать образец заполнения М-4Скачать унифицированный бланк М-4Скачать образец заполнения требования-накладной при передаче давальческого сырья в производствоСкачать бланк М-11 по унифицированной формеСкачать образец МХ-18Скачать бланк МХ-18 по унифицированной формеСкачать образец отчета об использовании давальческих материаловСкачать бланк отчета об использовании сырья давальцаТексты приведены по состоянию на: Гражданский кодекс — 10 июня 2026, Налоговый кодекс — 1 октября 2026, Уголовный кодекс — 15 августа 2026.