Важно
Единое пособие на детей будут назначать с учётом оборотов по счетам
Как учесть оплату налогов за третье лицо: бухгалтерский и налоговый учет, проводки

Поставщик вашей компании попросил уплатить за него налог? Так делать можно. Но важно понимать — перечисляя собственные деньги, вы исполняете чужую налоговую обязанность. Разберем, как правильно оформить платежку, взаиморасчеты с контрагентом и отразить операции в бухучете.
Содержание
Коротко о главном: 5 пунктов
Как происходит уплата налогов организацией за третье лицо
Компания или предприниматель вправе уплатить налог за третье лицо — будь то организация, ИП или даже гражданин. Такое правило прописано в п. 1 ст. 45 НК РФ.
Причем можно уплачивать налоги любых уровней (НДС, прибыль, имущество и пр.), включая пени и штрафы, а также страховые взносы.
Основания для оплаты за третье лицо могут быть такими, например:
- компания купила у поставщика товар и вместо оплаты по договору перечислила эту сумму в качестве единого налогового платежа (ЕНП) на его единый налоговый счет (ЕНС);
- компания переводит деньги на ЕНС партнера, а тот потом возвращает ей эту сумму;
- стороны договорились, что покупатель перечисляет налог за поставщика в счет аванса за будущую поставку.
Первый вариант — уплата налога за третье лицо в счет долга — наиболее распространенный. Разберем подробно механизм оформления и учета такой операции на примере.
Итак, ООО «Ppt.ru» приобрело у ООО «Комплект» офисную мебель на 147 800 руб. Поставщик направил покупателю письмо с просьбой перечислить 86 450 руб. из суммы задолженности не ему, а на его ЕНС, чтобы исполнить налоговую обязанность по НДС.
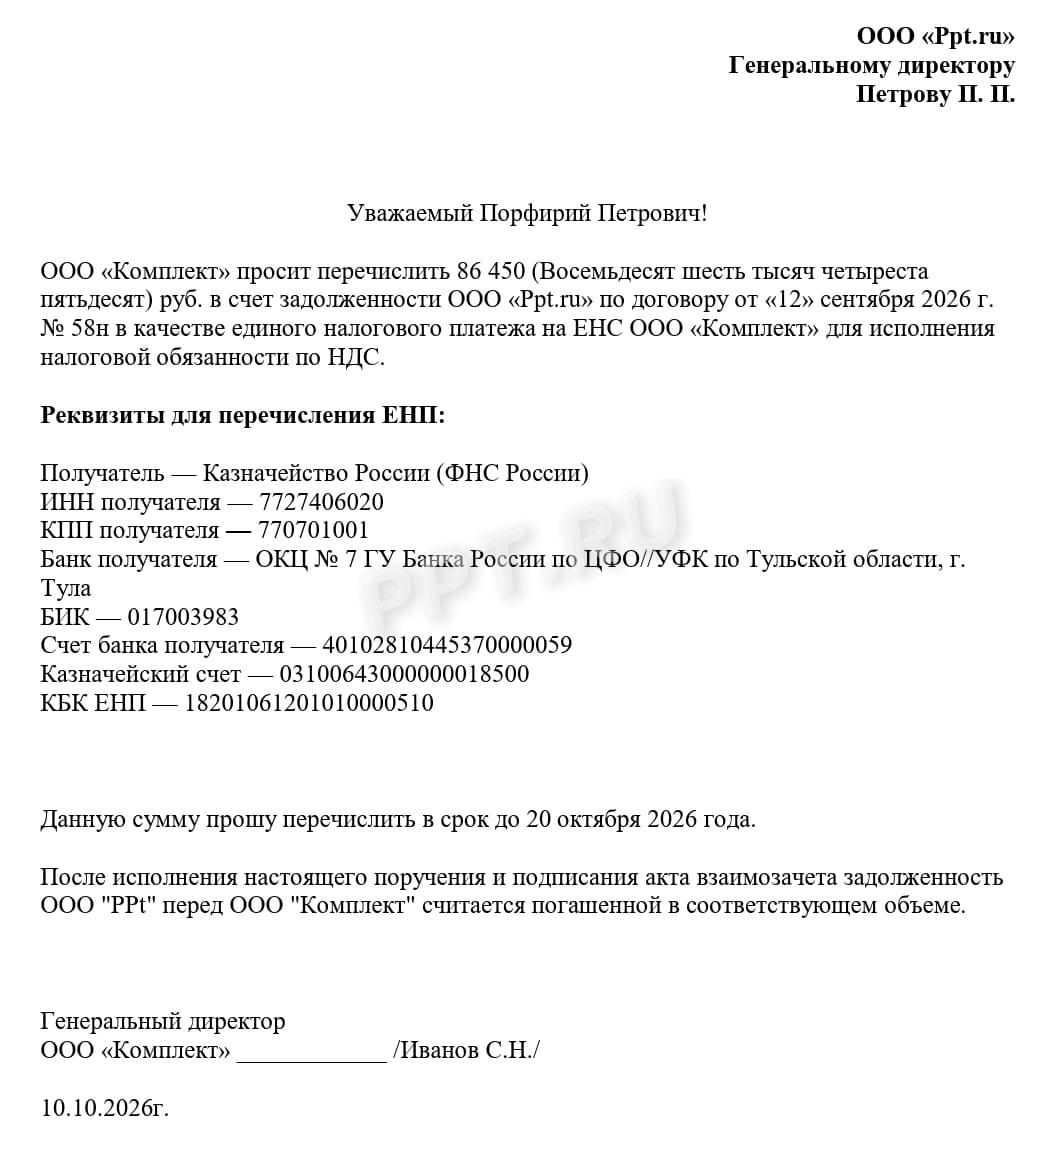
Так выглядит письмо на перечисление средств на ЕНС третьего лица
Директор «Ppt.ru» дал согласие, и бухгалтер перечислил 86 450 руб. на ЕНС «Комплект».
Что получается на деле? Поставщик исполнил свою налоговую обязанность, а ООО «Ppt.ru» уменьшило задолженность перед ним на ту же сумму. Остаток долга за мебель — 61 350 руб. (147 800 − 86 450) учитывается на счете 60. Чтобы у налоговых инспекторов не возникло претензий, важно все правильно задокументировать.
Как правильно заполнить платежку за третье лицо
Из платежного документа должно быть понятно:
- за кого исполняется налоговая обязанность;
- кто фактически перечисляет средства за третье лицо.
Деньги должны попасть на ЕНС вашего контрагента, поэтому финансисты требуют заполнять поля строго по правилам (Приказ Минфина от 16.05.2025 № 58н):
- поле 60 (ИНН плательщика): указывается ИНН лица, за которое платите;
- поле 102 (КПП плательщика): ставится «0»;
- поле 105 (ОКТМО): Ставится «0»;
- поле 104 (КБК): Указывается КБК ЕНП — 182 01 06 120 10 1000 0510;
- поле 101 (Статус плательщика): Код «01»;
- поле 8 (Плательщик): Указывается наименование вашей организации (фактического отправителя денег);
- поле 24 (Назначение платежа): ИНН и КПП фактического плательщика // наименование лица, за которое перечисляется ЕНП // «ЕНП».
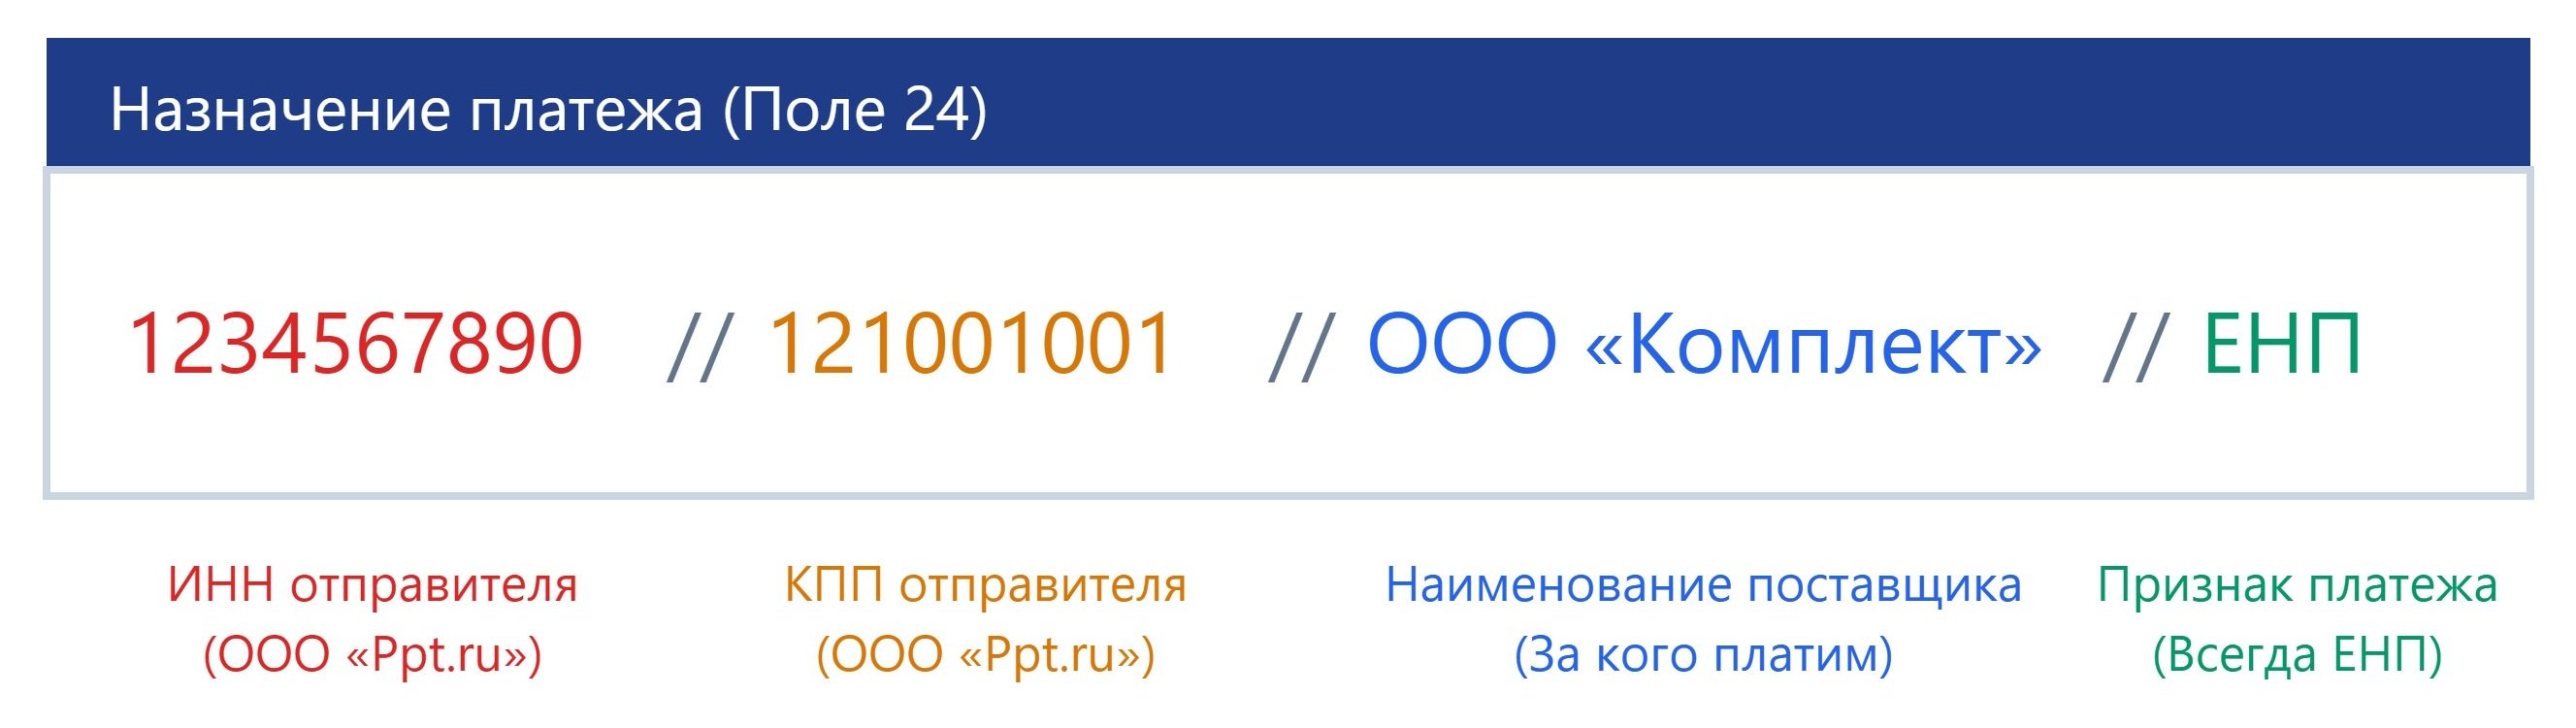
Так выглядит назначение платежа в нашем примере
По моим наблюдениям, чаще всего путаница возникает с полем 60. Бухгалтер на автомате указывает ИНН своей компании, забывая, что налог перечисляется за другое лицо. В таком случае платеж может попасть в невыясненные, и его придется уточнять.
Как оплату налогов за третье лицо отразить в бухгалтерском учете
Порядок отражения в бухучете зависит от причины оплаты чужого налога. Одно дело, когда мы перечисляем налог в счет своего долга перед поставщиком, и совсем другое — когда платим за него безвозмездно или предоставляем ему деньги в рамках займа.
В нашем примере ООО «Ppt.ru» перечисляет налог за третье лицо (поставщика) и засчитывает эту сумму в счет задолженности перед ним.
Проводки будут следующие:
| Операция | Дебет | Кредит | Сумма, руб. |
|---|---|---|---|
| Перечислен в бюджет налог за поставщика. | 76 | 51 | 86 450 |
| Сумма, уплаченная за поставщика, зачтена в счет задолженности перед ним по договору поставки. | 60 | 76 | 86 450 |
После зачета задолженность ООО «Ppt.ru» перед ООО «Комплект» составит 61 350 руб. и отражается на сч.60.
Какие документы будут нужны
В ситуации с примером необходимо оформить и сохранить:
- письмо-поручение от поставщика с просьбой перечислить конкретную сумму налога в бюджет в счет задолженности за поставленные товары;
- соглашение (документ не обязательный, составляется по желанию сторон, например, если сумма большая);
- документы по основной сделке — договор, УПД, накладную, акт и другие документы, подтверждающие задолженность;
- платежное поручение на перечисление налога;
- банковскую выписку, подтверждающую исполнение платежа;
- бухгалтерскую справку-расчет, на основании которой бухгалтер делает проводку по закрытию долга;
- документ о зачете суммы в счет задолженности — например, заявление о зачете или акт, если стороны его используют.
Может пригодиться: как оформить акт сверки взаимных расчетов
Рекомендую обязательно сохранить письмо от поставщика и все документы по расчетам и взаиморасчетам. Через год можно уже не вспомнить, кто, за что и кому платил, а без документов это будет сложно доказать.
Как оплату налогов за третье лицо отразить в налоговом учете
Рассмотрим налоговый учет на примере, когда покупатель по просьбе поставщика перечисляет задолженность за товар на его ЕНС для исполнения его налоговой обязанности.
Налог на прибыль
Факт перечисления денег в бюджет за третье лицо в счет взаиморасчетов не создает у вашей компании ни доходов, ни расходов.
При этом стоимость товаров (работ, услуг), полученных от этого поставщика, вы признаете в расходах в обычном порядке. Например, по мере реализации товаров или в момент подписания акта для услуг.
Налог на УСН («Доходы минус расходы»)
Если вы по просьбе поставщика перечислили средства на его ЕНС, а сумма уменьшила ваш долг перед поставщиком, ее можно считать оплатой товара или услуги.
В нашем примере компания купила офисную мебель. Если мебель не относится к амортизируемому имуществу, ее стоимость можно учесть в материальных расходах (подп. 5 п. 1 ст. 346.16 НК РФ) после погашения задолженности перед поставщиком (подп. 1 п. 2 ст. 346.17 НК РФ). При условии, что она фактически оприходована и введена в эксплуатацию.
Входной НДС
Вы имеете полное право принять НДС к вычету по приобретенным у этого поставщика ценностям. Способ оплаты (напрямую контрагенту или на его ЕНС) никак не влияет на право на вычет. Главное — наличие правильно оформленного счета-фактуры (или УПД) от поставщика, принятие ценностей на учет и их использование для деятельности, облагаемой НДС (ст. 171, ст. 172 НК РФ).
Приказ Минфина России от 16.05.2025 N 58н
Статья 171 НК РФ. Налоговые вычеты
Статья 172 НК РФ. Порядок применения налоговых вычетов
Статья 346.16 НК РФ. Порядок определения расходов
Статья 346.17 НК РФ. Порядок признания доходов и расходов
Статья 45 НК РФ. Исполнение обязанности по уплате налога, сбора, страховых взносов
Текст Налогового кодекса приведён по состоянию на 1 октября 2026.