Важно
Операторам связи разрешили выдавать простую электронную подпись для госуслуг
Что такое пересортица, как ее выявить, оформить и отразить в учете

Ошибки при приемке, опечатки в учетной программе, путаница с маркировкой приводят к пересортице в учете. Казалось бы, мелочь. Но за эту мелочь можно получить серьезные претензии от налоговой. Разберемся, как правильно зафиксировать пересортицу в учете и подтвердить ее документально.
Содержание
Коротко о главном: 5 пунктов
Что такое пересортица и откуда она берется
Пересортица — это ситуация, когда при инвентаризации в учете выявляется недостача товара одного наименования (сорта, артикула) и одновременно излишек другого товара той же однородной группы.
Советуем прочитать: что делать, если выявлена недостача при инвентаризации
По п. 13 ФСБУ 28/2023 излишки и недостачи по инвентаризации засчитываются в рамках пересортицы, если:
- период выявления один;
- товары относятся к одной категории или однородной группе;
- расхождения числятся за одним материально-ответственным лицом (МОЛ).
При зачете применяется правило тождественности. Например, если недостача 12 ед., а излишек 15 ед., то взаимно зачесть в бухгалтерском учете можно только 12 ед. при условии выполнения правил п. 13 ФСБУ 28/2023. Остальные 3 ед. признают излишком.
Чаще всего причины пересортицы по инвентаризации связаны с человеческим фактором:
- некорректная приемка (не та маркировка, артикул, штрихкод);
- опечатки при вводе в учетную программу, невнимательность;
- ошибки при комплектации заказов и пр.
Используйте бесплатно инструкции от экспертов КонсультантПлюс, чтобы отразить в учете организации, применяющей УСН (объект налогообложения «доходы, уменьшенные на величину расходов»), зачет недостачи товара излишками по пересортице, выявленными при инвентаризации.
Как выявляют пересортицу
Процедура выявления пересортицы в учете неразрывно связана с инвентаризацией.
- Руководитель издает приказ о проведении инвентаризации и назначает комиссию. В ее состав включают бухгалтера, кладовщика, ревизора, службу безопасности и иных специалистов. МОЛ в комиссию не входит, но обязательно присутствует при инвентаризации.
- Комиссия проводит физический пересчет товаров на складе. Фиксируется фактическое наличие по каждому наименованию, сорту, артикулу. Полученные сведения сверяются с данными бухгалтерского учета.
- Результаты подсчетов оформляются инвентаризационной описью. В ней отдельно отражаются позиции с недостачей и излишками на складе.
- Инвентаризационная комиссия анализирует выявленные расхождения по инвентаризации и определяет, можно ли их квалифицировать как пересортицу по ФСБУ 28/2023.
- МОЛ составляет объяснения в письменном виде по причинам образования расхождений в учете.
Какими документами подтверждают выявленную пересортицу
Представим образцы документов, которыми подтверждается выявленная пересортица в учете по инвентаризации на примере. 29 сентября 2026 г. ООО «PPT.ru» проведена плановая инвентаризация сырья и материалов. В результате подсчетов выявлена пересортица соли в учете:
- учетное количество «каменной соли» — 100 кг, фактическое — 105 кг (на 5 кг больше учетного);
- учетное количество «соли» — 100 кг, фактическое — 95 кг (на 5 кг меньше учетного).
Инвентаризационная опись
Организация оформляет инвентаризационную опись по форме ИНВ-3. На бланке фиксируется фактическое наличие товаров по инвентаризации. Опись составляется в двух экземплярах, подписывается комиссией и материально-ответственным лицом.
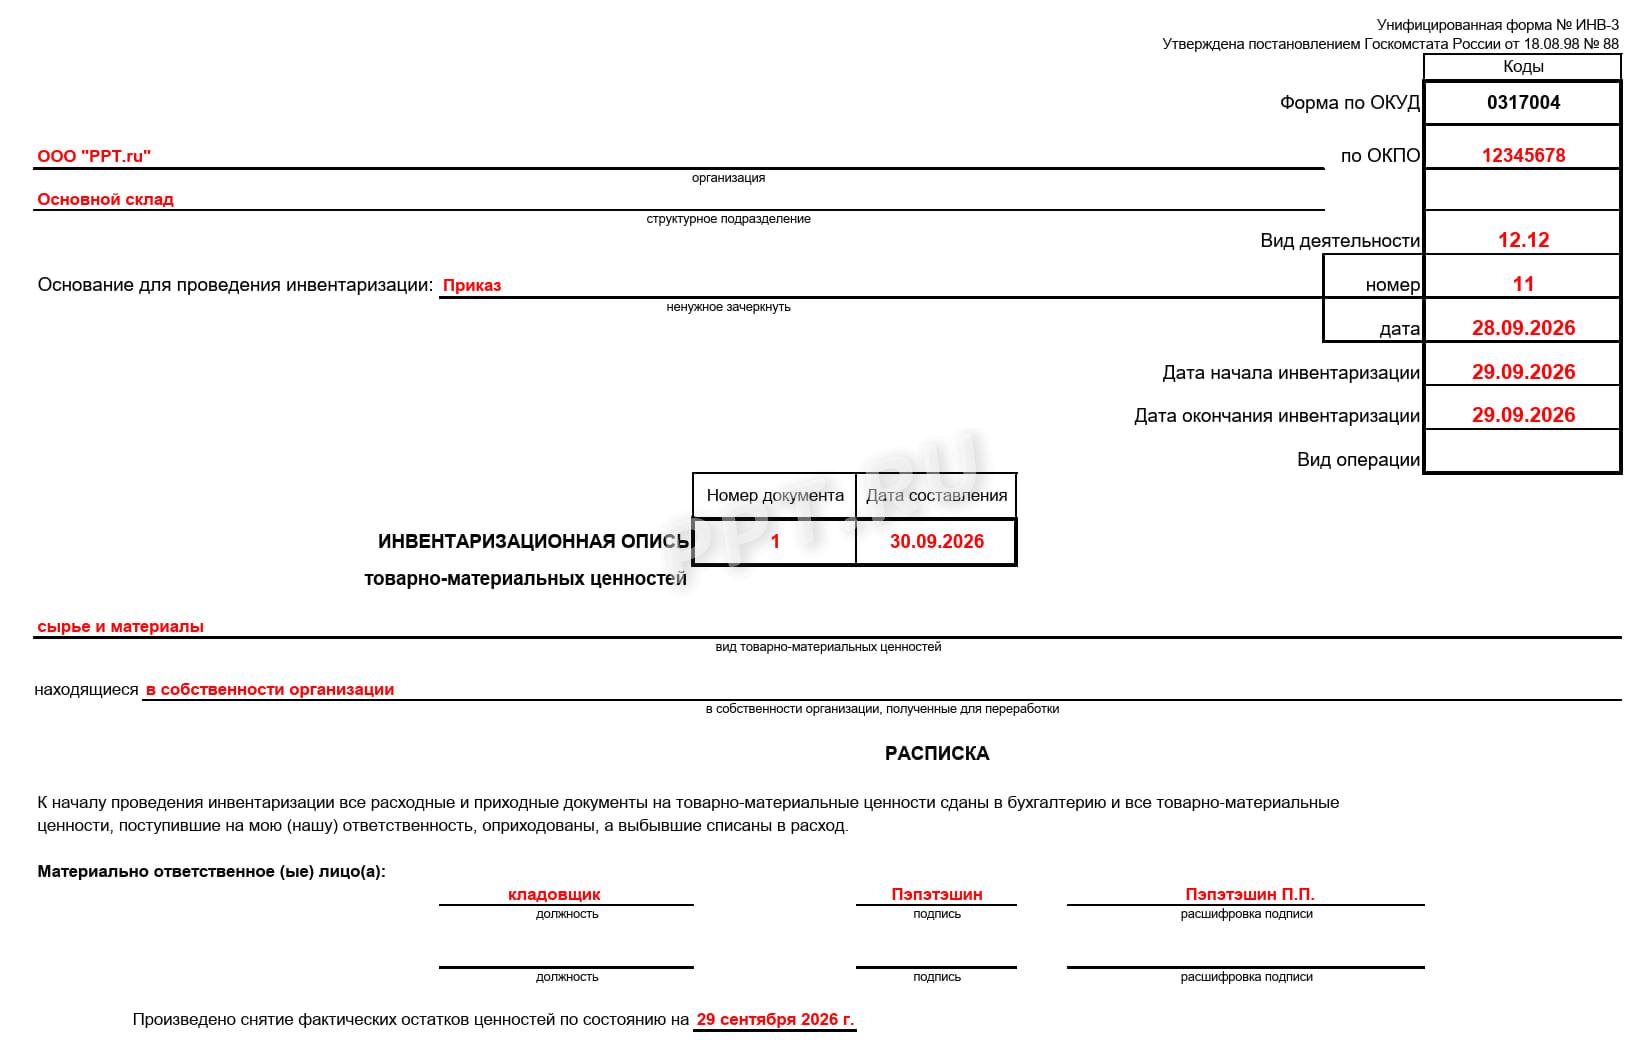
Образец заполнения инвентаризационной описи
Составлять опись по унифицированной форме ИНВ-3, утвержденной Постановлением Госкомстата РФ от 18 августа 1998 г. № 88, не обязательно. Можно использовать самостоятельно разработанный бланк с его закреплением в учетной политике.
Сличительная ведомость
Документ предназначен для отражения расхождения учетных и фактических данных. Здесь фиксируется результат инвентаризации. Можно оформить сличительную ведомость по форме ИНВ-19 из Постановления Госкомстата № 88.
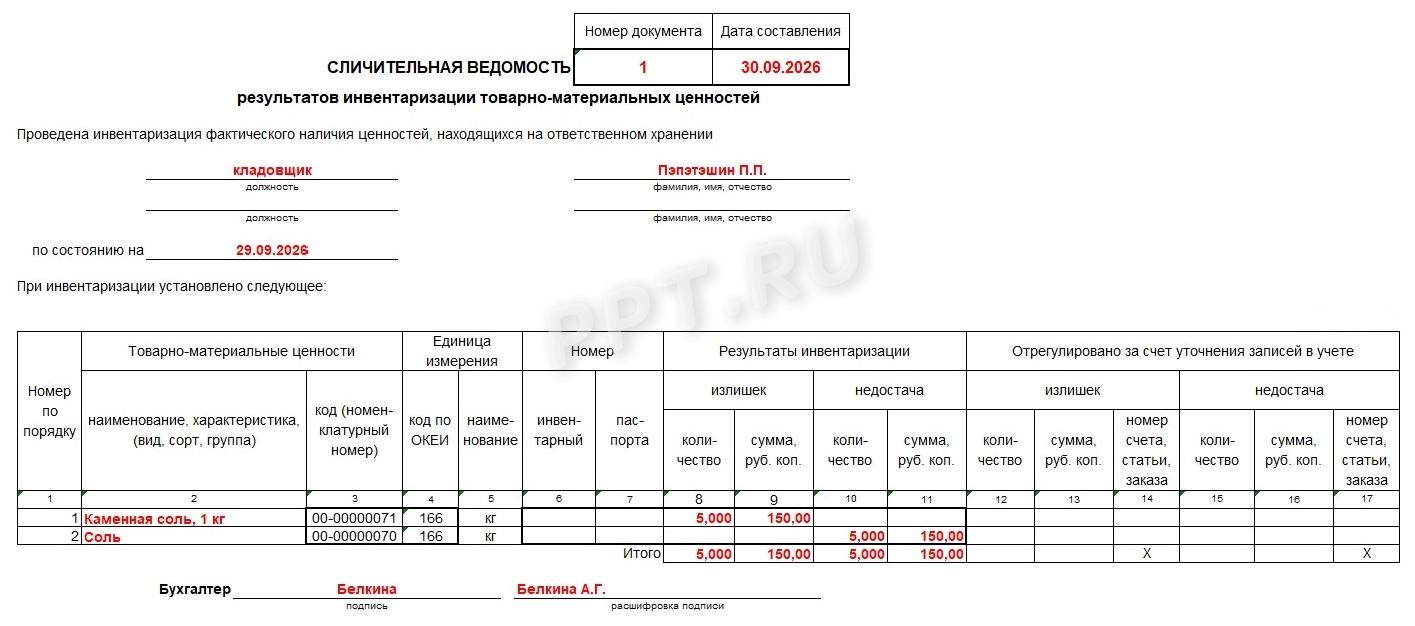
Образец сличительной ведомости
Информация о пересортице, оприходовании окончательных излишков и недостач отражается в специальных графах ИНВ-19.
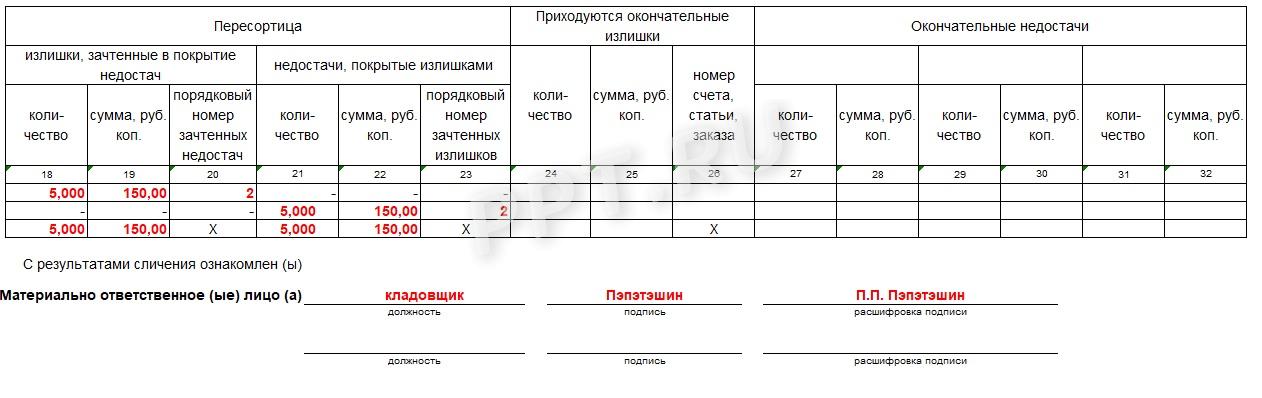
Как заполнить графы о пересортице в ИНВ-19
Объяснительная записка материально-ответственного лица
В объяснительной записке сотрудник излагает обстоятельства, которые привели к расхождениям. При расхождениях объяснительная записка запрашивается в обязательном порядке. Пример оформления объяснительной записки:
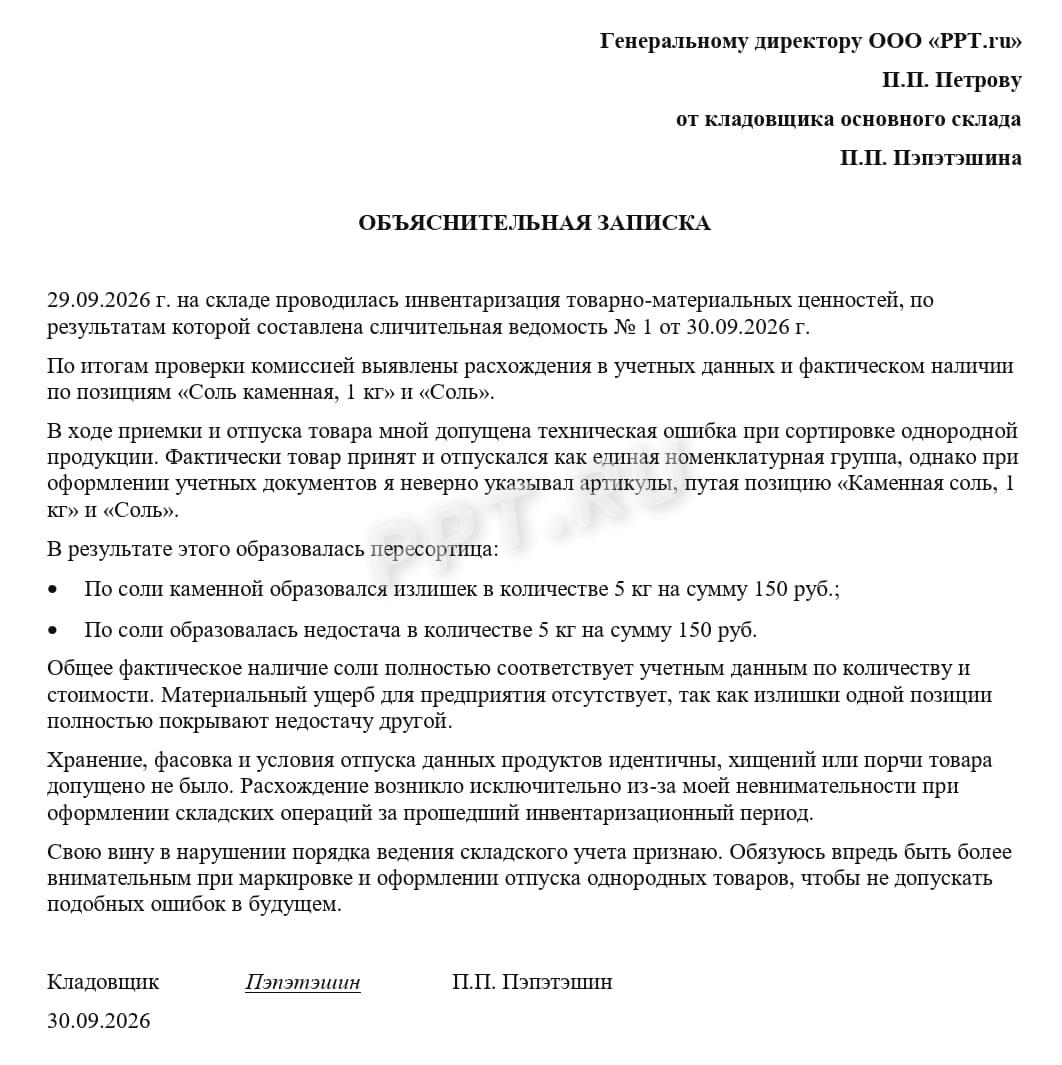
Объяснительная записка МОЛ о пересортице
Приказ руководителя о проведении зачета пересортицы
Решение о проведении зачета в учете по инвентаризации принимает руководитель. Решение фиксируется в распорядительном документе.
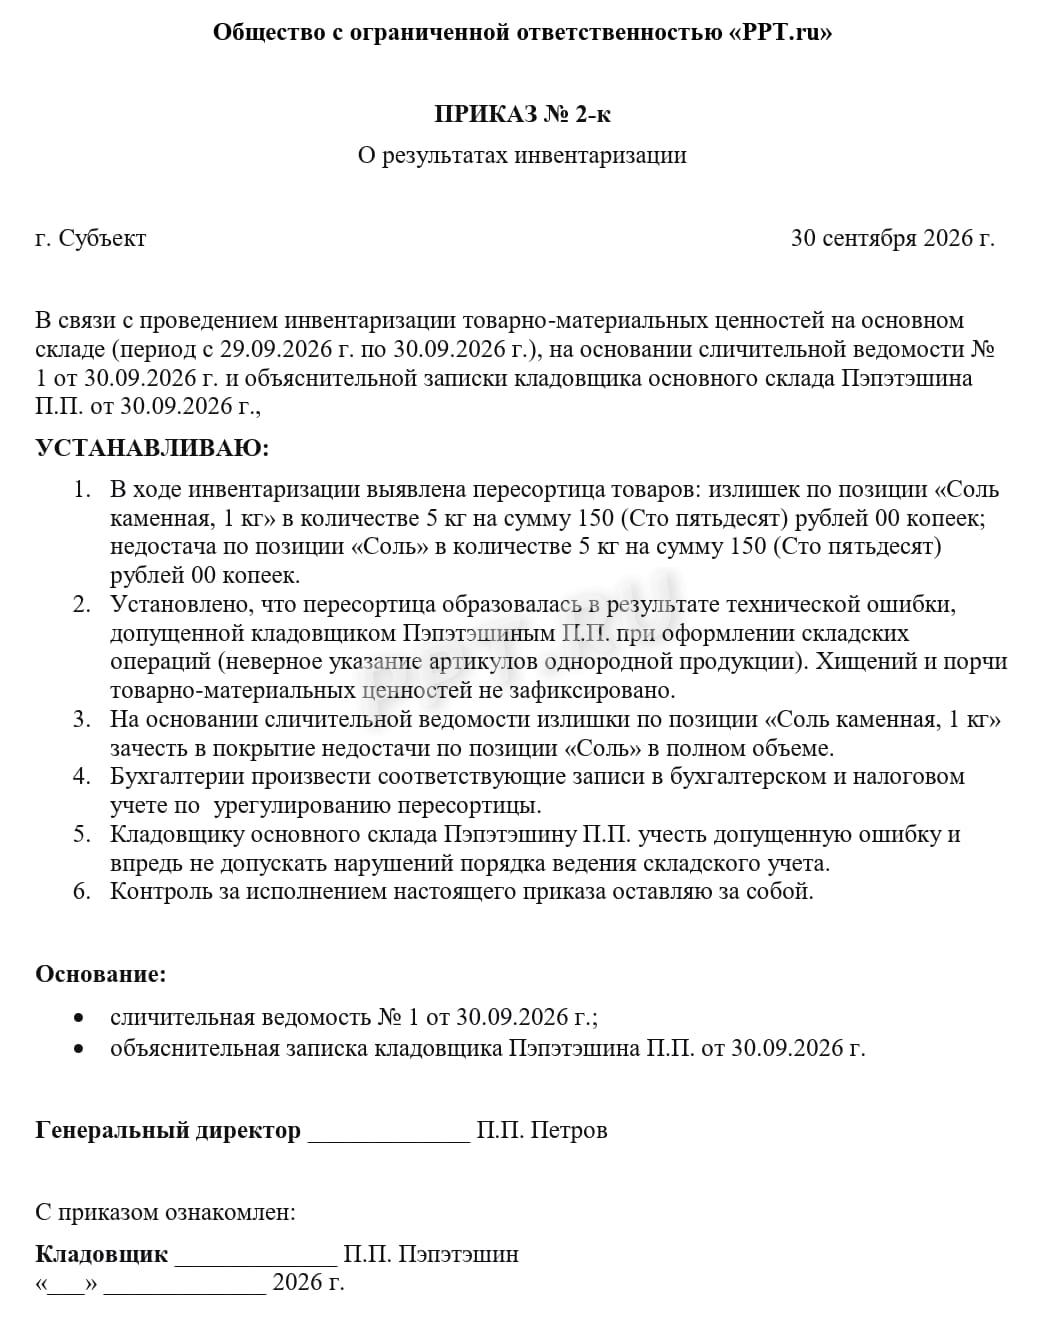
Приказ о проведении пересортицы
П. 35 ФСБУ 28/2023 требует прикладывать к документам инвентаризации обмерные акты, технические расчеты, результаты перевесов и другие подтверждающие документы.
Как отражать пересортицу в бухгалтерском учете
В бухгалтерском учете при соблюдении всех условий ФСБУ 28/2023 излишки засчитываются в покрытие недостач. Оформляется проводка в учете:
Дебет 41 (10, 43) Кредит 41(10, 43).
Стоимость недостач, не покрытых выявленными излишками, отнесите на счет учета недостач и потерь от порчи ценностей. То есть сначала отнесите недостачи на счет 94, а после спишите в зависимости от причин:
- на виновное лицо (сч. 73.2);
- в прочие расходы (сч. 91.02).
Как отражать пересортицу в налоговом учете
НК РФ не предусматривает зачет излишков и недостач по инвентаризации. Понятие «пересортица» в кодексе отсутствует. Выявленные расхождения отражаются развернуто:
- излишки — во внереализационных доходах (п. 20 ст. 250 НК РФ);
- недостачи — в материальных, внереализационных расходах (в зависимости от причины).
Например, проводки в налоговом учете могут быть следующими:
| Дебет | Кредит | Описание |
|---|---|---|
| 10.01 | 91.01 | Оприходованы излишки по инвентаризации |
| 91.02 | 10.01 | Списаны недостачи по результатам инвентаризации |
Как избежать пересортицы
Основные меры, чтобы избежать пересортицы:
- Автоматизация складского учета. Используйте системы штрихкодирования, сканеры, программы учета. Это поможет свести человеческие ручные ошибки к минимуму.
- Четкая маркировка товаров. Все товары обозначайте понятными ярлыками, артикулами, наименованиями, указывайте характеристики.
- Разделение зон хранения. Храните товары разных сортов и наименований отдельно.
- Регулярные выборочные инвентаризации. Проверки и ревизии дисциплинируют персонал. Ошибки выявляются на ранней стадии.
- Обучение персонала. Кладовщики, кассиры и прочие МОЛ должны четко знать правила приемки, хранения и отпуска ценностей.
- Четко распределите материальную ответственность между сотрудниками.
Читайте: можно ли разделить недостачу при инвентаризации поровну между всеми работниками
Я всегда удивляюсь, когда бухгалтеры пренебрегают регулярными выборочными инвентаризациями. Это одна из мер профилактики профилактики расхождений. Внезапная проверка дисциплинирует кладовщиков куда лучше, чем месяцы инструктажей. В моей компании мы проводим такие ревизии раз в квартал. Количество пересортиц снизилось в разы.
Пересортица: частые вопросы
-
Можно ли зачесть излишки и недостачи, если товары относятся к разным группам?
Нет. Если недостача и излишек относятся к товарам разных групп, то зачет по пересортице невозможен. Отражайте такие расхождения как недостачу и излишек отдельно.
-
Обязательно ли применять ИНВ-3 для отражения результатов инвентаризации?
Нет. Можно использовать самостоятельно разработанный бланк, закрепив его в учетной политике.
-
Как отражать в бухгалтерском учете стоимость недостач, не покрытых излишками?
Перенесите их на сч. 94. После спишите в зависимости от причины (на виновное лицо, в пределах естественной убыли, на прочие расходы и пр.).
-
Предусматривает ли НК РФ зачет пересортицы?
Нет. По НК РФ отдельно отражаются излишки и недостачи.
Вам в помощь образцы, бланки для скачивания
Текст Налогового кодекса приведён по состоянию на 1 сентября 2026.