Важно
1С исправил расчёт НДФЛ с надбавок работникам из ЕАЭС
Как заполнить и подать уведомление на авансовый платеж по УСН

Недавно ко мне обратился знакомый ИП. Он отправил платежку с авансом по УСН, но при сверке с налоговиками обнаружил долг. Оказалось, он забыл подать уведомление о начисленном авансовом платеже, и деньги зависли на ЕНС. На практике с такой ситуацией сталкиваются многие упрощенцы. Рассказываю, как заполнить и когда подавать ЕНП-уведомления с авансами по упрощенке.
Содержание
Коротко о главном: 5 пунктов
Кто и когда подает уведомление об авансовых платежах по УСН
С 2023 года мы все работаем с ЕНС. Это значит, что вы перечисляете деньги на Единый налоговый счет, а налоговая сама распределяет их по обязательствам. Но здесь есть нюанс: чтобы инспектор понял, куда списывать деньги, ему нужна подсказка. Это или налоговая декларация, или уведомление об исчисленных суммах — его направляют, если срок сдачи отчетности еще не наступил.
Кто обязан сдавать ЕНП-уведомление? Все организации и ИП на УСН. Упрощенцы обязаны платить авансовые платежи по итогам отчетных периодов — 1 квартал, полугодие, 9 месяцев. А начисления за отчетные периоды как раз показывают в уведомлениях.
Когда подавать не нужно? Уведомление не требуется, если в отчетном периоде у вас не было доходов (аванс равен нулю) или отсутствует сумма налога к уплате.
Эксперты КонсультантПлюс разобрали, общий порядок начисления и уплаты налога и авансов по УСН. Используйте эти инструкции бесплатно.
Сроки подачи уведомления об авансах по УСН в 2026 году
Уведомление подается не позднее 25 числа месяца, следующего за отчетным периодом (п. 9 ст. 58 НК РФ). А авансовый платеж надо внести не позднее 28 числа этого же месяца.
Обратите внимание: даты сдвигаются из-за нерабочих дней. Всегда перепроверяйте производственный календарь на текущий год перед отправкой уведомлений и оплатой авансов.
| Отчетный период | Срок подачи уведомления | Срок уплаты аванса |
| 1 квартал 2026 | 27 апреля 2026 (25.04 — суббота, перенос) | 28 апреля 2026 |
| Полугодие 2026 | 27 июля 2026 (25.07 — суббота, перенос) | 28 июля 2026 |
| 9 месяцев 2026 | 26 октября 2026 (25.10 — воскресенье, перенос) | 28 октября 2026 |
Как правильно заполнить уведомление об авансовых платежах при УСН
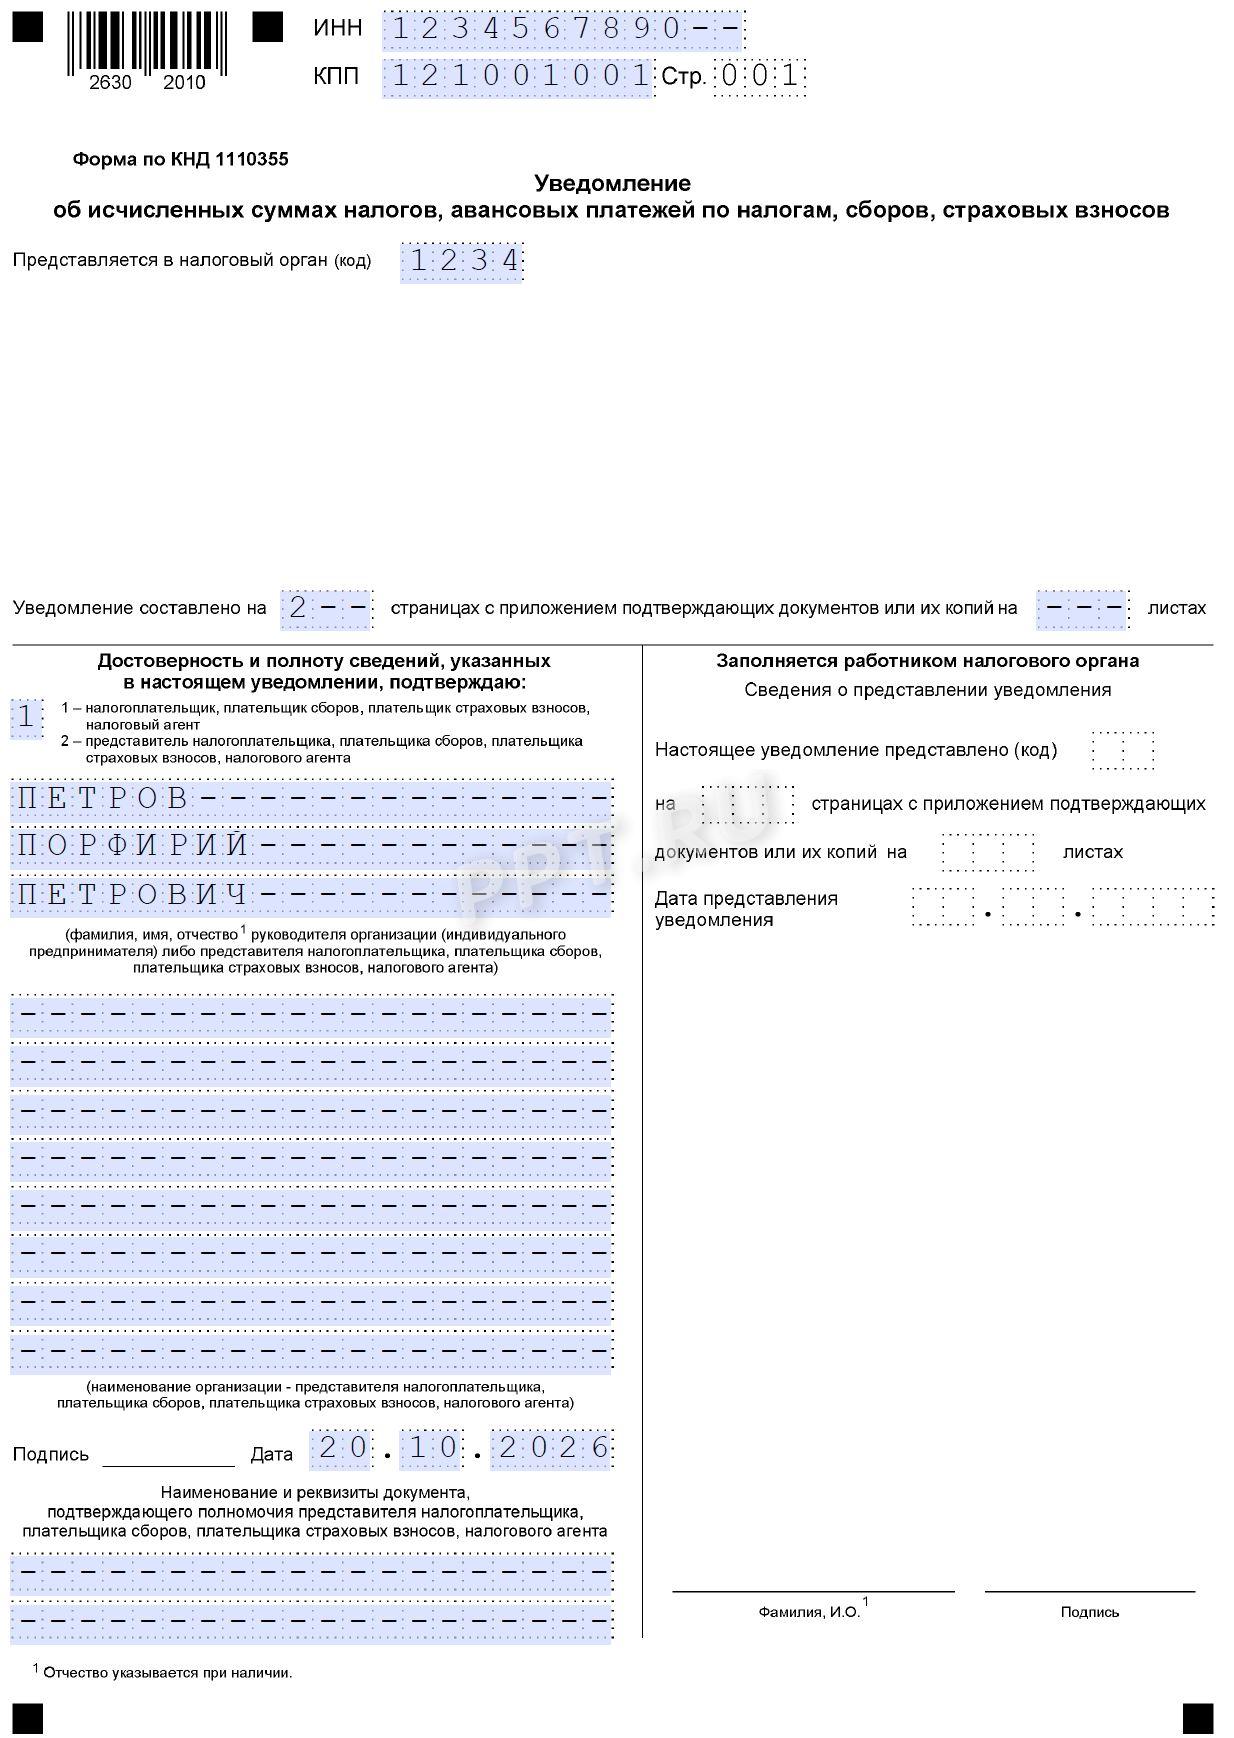
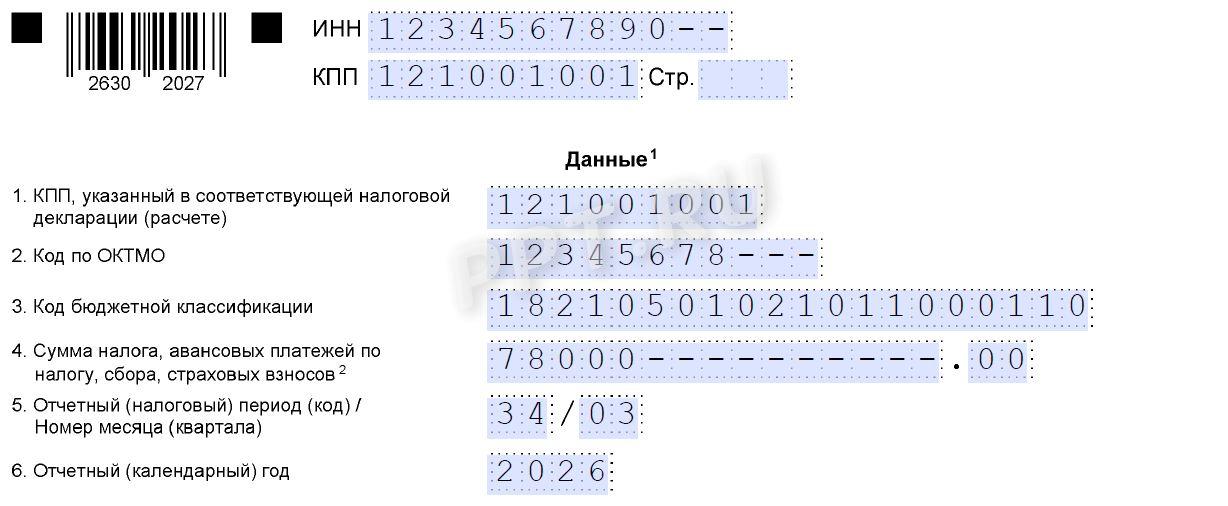
Форма уведомления КНД 1110355 утверждена приказом ФНС № ЕД-7-8/1047@ от 02.11.2022. Заполнять ее несложно, но надо внимательно указывать реквизиты и рассчитывать аванс в зависимости от вашего объекта налогообложения.
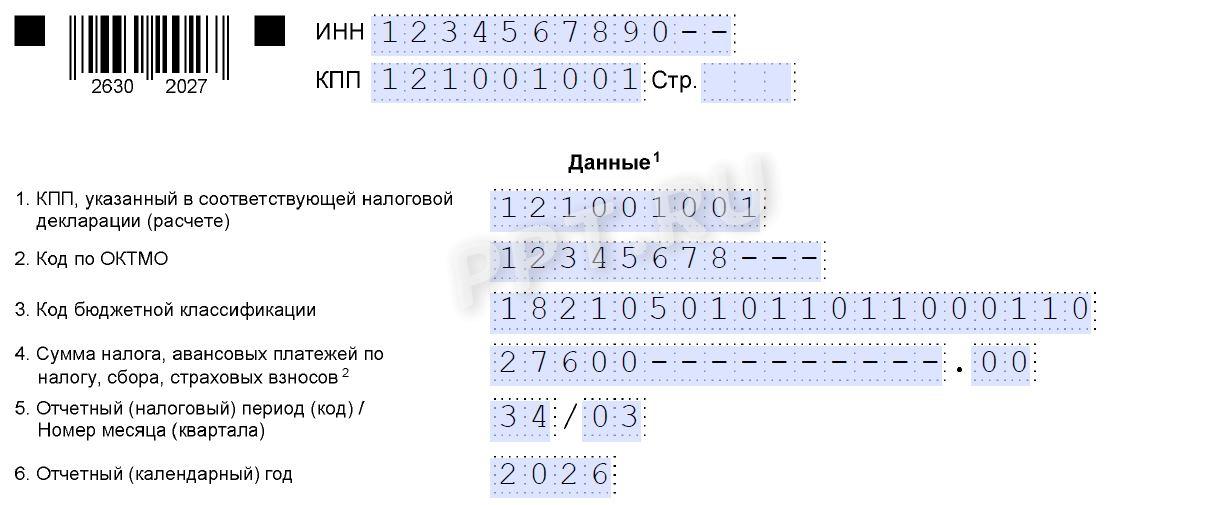
Строки в ЕНП-уведомлении едины для всех:
- КПП — юрлица указывают свой КПП, ИП ставят прочерк.
- Код по ОКТМО — код территории, где вы стоите на учете.
- КБК — код бюджетной классификации налога на УСН, но надо указать код в соответствии с объектом налогообложения.
- Сумма — размер аванса к уплате в бюджет.
- Отчетный период — указывайте код в соответствии с отчетным периодом: «34/01» (1 квартал), «34/02» (полугодие), «34/03» (9 месяцев).
- Отчетный год — впишите текущий год.
По сути, для УСН-объектов отличается только КБК и порядок расчета авансовых платежей. В остальном упрощенцы заполняют уведомление одинаково. Так, на титульном листе указывают ИНН и КПП (предприниматели ставят прочерк), код налогового органа, подписанта, ФИО и дату заполнения. Кроме того, надо проставить количество страниц в документе и приложений к нему.
УСН Доходы
Если вы платите налог с доходов, формула расчета будет простой:
Где:
- ДЗП — доходы за период;
- СВ — страховые взносы;
- ИН — исчисленный налог;
- АЗПП — авансы за прошлые периоды.
ИП учитывают взносы за себя и за работников, организации — только за работников. ИП с сотрудниками и организации смогут уменьшить налог только на 50%, ИП без работников — на 100%, вплоть до нуля.
В строке 3 уведомления надо указать КБК для УСН «Доходы»: 182 1 05 01011 01 1000 110. В строке 4 — рассчитанную сумму аванса за отчетный период.
УСН Доходы минус расходы
Здесь расчет сложнее, поскольку учитываются не только доходы, но и документально подтвержденные расходы.
Где АЗПП — авансы за прошлые периоды
Страховые взносы за себя и за работников здесь отдельно не вычитают. Они уже входят в состав расходов и уменьшают облагаемую базу.
КБК для объекта «Доходы минус расходы»: 182 1 05 01021 01 1000 110, его надо показывать в строке 4.
Чтобы упростить процесс расчета используйте онлайн-калькуляторы:

Уведомление на авансовый платеж к уменьшению
Бывают ситуации, когда по итогам отчетного периода сумма аванса получилась меньше, чем вы заплатили ранее, или вообще получился убыток. Возникает переплата или сумма к уменьшению. Нужно ли подавать уведомление с отрицательной суммой? Нет, уведомление по УСН подается только на положительную сумму к уплате в бюджет.
Если у вас образовалась переплата или нулевой результат, подавать уведомление с нулем или минусом не надо. А если уже внесли аванс до подачи уведомления, деньги останутся на вашем ЕНС: вы сможете их вернуть или зачесть в счет будущих платежей.
Например, в 1 квартале ИП подал уведомление на 10 000 рублей и перечислил заявленный платеж в бюджет. В полугодии прибыль упала, налог нарастающим итогом составил всего 8 000 рублей. Платить за полугодие ничего не надо, поскольку вы уже переплатили. ЕНП-уведомление подавать тоже не нужно.
Что будет, если уведомление не подать вовремя
Все зависит от того, успели вы заплатить сам аванс или нет:
- Если заплатили аванс, но не подали уведомление. Деньги висят на ЕНС как обезличенный остаток. Налоговая не может списать их в счет конкретного аванса по УСН, пока не получит УСН-уведомление или декларацию. В этом случае начисляются пени на сумму недоимки, поскольку по данным ФНС вы не исполнили обязанность в срок (ст. 75 НК РФ).
- Если не заплатили аванс и не подали уведомление, и не прислали информацию о том, что отсутствует обязанность уплаты аванса (из-за падения доходов, например). Помимо начисления пеней за каждый день просрочки, налоговая может выставить требование об уплате, а затем списать сумму аванса, рассчитанного по данным инспекции с вашего р/с. Задолженность будет считаться недоимкой.
За неподачу уведомлений по авансовым УСН-платежам не штрафуют (письмо ФНС № БВ-4-7/14776 от 28.12.2024). Уведомление никак не влияет на неуплату годового налога, поскольку по нему сдается УСН-декларация. Но если вы пропустили срок подачи уведомления, отправьте его в ближайший день. Лучше опоздать, чем вообще не отправить. Так вы хотя бы подтвердите свои начисления по УСН-авансам.
Надо знать: что грозит за несвоевременную уплату авансовых платежей при УСН
Текст Налогового кодекса приведён по состоянию на 1 сентября 2026.