Важно
Продление налогового режима для самозанятых обсудят в 2027 году
Строки 070 и 170 в декларации по НДС: правила заполнения

В строках 070 и 170 в декларации по НДС показывают суммы налога, исчисленного с авансов и предоплат. Для них действуют особые правила заполнения.
Содержание
Коротко о главном: 5 пунктов
Что показывают в строке 070 в декларации по НДС
При заполнении раздела 3 декларации по налогу на добавленную стоимость иногда возникают сложности с расчетом суммы налога, подлежащей уплате. В частности, следует правильно рассчитать налог с поступившей в отчетном периоде предоплаты.
Может пригодиться: как платить ЕНП
Обязанность уплачивать налог на добавленную стоимость при получении предварительной оплаты закреплена в пп. 2 п. 1 ст. 167 НК РФ. Исключения, когда налог не уплачивается:
- длительность цикла изготовления товаров составляет более 6 месяцев;
- товары реализуются на экспорт;
- местом реализации не является территория РФ;
- товары не подлежат обложению налогом на добавленную стоимость.
Чтобы понимать, как заполняется строка 070 раздела 03 налоговой декларации по НДС, сформируйте оборотно-сальдовую ведомость по счету 62.02 за отчетный квартал.

Так выглядит оборотно-сальдовая ведомость по счету 62.02
При поступлении предоплаты делается бухгалтерская проводка:
Дт 50 (51) Кт 62.02.
Таким образом, при возникновении вопроса, какой счет в отчете по налогу на добавленную стоимость для строки 070 следует использовать, сформируйте один из отчетов по 62.02:
- ОСВ;
- анализ счета;
- карточка счета.
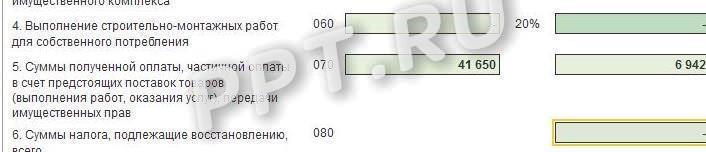
Стр. 070 состоит из двух полей. В поле слева указывается сумма полученных авансов, справа — исчисленный налог. Для правильного определения налоговой ставки проверьте платежный документ, по которому получена предоплата, и карточки товаров, где указана правильная ставка. Если получен аванс за работы или услуги, то налог исчисляется по ставке 20%.
Вот так выглядит заполнение строки 070 в декларации по НДС (раздел 3):
Что касается предоплаты в иностранной валюте, то при поступлении сумм на счет возникает налоговая база, исчисленная в рублях по курсу на текущую дату. Такие авансы отражаются на счете 62.22 и подлежат включению в стр. 070.
В отчете существует еще одна строка с таким же номером — в разделе 2. Она заполняется только налоговыми агентами, указанными в ст. 161 НК РФ. Если ваша организация относится к таким налоговым агентам и вы не знаете, какой код операции ставить в декларации по НДС в разделе 2 строке 070, то обратитесь к приложению № 1 порядка заполнения.
Обратите внимание, что в стр. 070 следует отражать все поступившие авансы, в том числе те, начисление и зачет по которым произведены в отчетном периоде. Из этого следует, что общая сумма налога, исчисленная к уплате (070), это НДС со всей полученной в отчетном периоде предоплаты.
Советуем прочитать:
Для каких сведений строка 170 в декларации
При реализации товаров, выполнении работ и оказании услуг налог, исчисленный с полученной предоплаты, подлежит включению в книгу покупок у продавца. Для определения, что отражается в строке 170 декларации по НДС, следует сформировать ОСВ по счетам 62.02 и 62.22 и рассчитать налог на добавленную стоимость с дебетового оборота по этим счетам.
При ведении учета в ручном режиме необходимо самостоятельно свести данные синтетических и аналитических ведомостей. При автоматическом заполнении отчета следует кликнуть на поле, чтобы получилась расшифровка стр. 170 декларации по НДС, и, при необходимости, сверить полученные значения с книгой покупок.
Основанием для вычета является счет-фактура на аванс, выставленный покупателю при получении предоплаты. Такие счета-фактуры формируются программой автоматически, поэтому при закрытии периода обязательно восстановите последовательность документов, чтобы не заплатить лишних сумм.
Зачет аванса, полученного в иностранной валюте, происходит по курсу на дату получения аванса (письмо Минфина № 03-07-08/36033 от 12.05.2021). С этого значения исчисляется сумма, которая попадает в книгу покупок и стр. 170. Обратите внимание, по какой строке реализация основных средств в декларации по НДС отражается при получении аванса, — в поле 170 раздела 3.

Если предоплата была произведена частично (сумма оплаты меньше реализации), то включению в книгу покупок и строку 170 подлежит та сумма, которая поступила на расчетный счет.
Пример: предоплата составила 5000 руб., а реализация — 10 000 руб. К вычету следует предъявить 5000 руб.
Если же, наоборот, покупатель переплатил и сумма документа на реализацию меньше полученного аванса, то вычету подлежит сумма НДС, указанная в документе на реализацию.
Пример: покупатель перечислил предоплату в размере 15 000 руб., документ реализации выписан на 10 000 руб. К вычету по строке 170 заявляется 10 000 руб.
Как проверить корректность заполнения
Для проверки правильности заполнения сформируйте анализ счета 68.02.
Самый простой способ, как проверить строку 170 декларации по НДС, — сверить обороты по сч. 68.02 и 76.АВ:
- сумма оборотов по кредиту 68.02 в корреспонденции с 76.АВ попадает в стр. 070;
- сумма оборотов по дебету 68.02 в корреспонденции с 76.АВ попадает в стр. 170.

Рассмотрим, как изменится стр. 070 при корректировке авансов в различных отчетных периодах. Если корректировка произведена в текущем отчетном периоде и сумма предоплаты изменилась в большую сторону, то сумма по стр. 070 увеличится. И наоборот, при уменьшении аванса значение по стр. 070 уменьшится. Если вы заметили ошибку после сдачи отчета и сумма налога к уплате увеличилась, то необходимо подать уточненную декларацию.
Если предоплата откорректирована в предыдущем отчетном периоде, в результате чего изменилась строка для НДС с реализации и сумма налога к уплате увеличилась, то действует аналогичное правило: возникает обязанность подать уточняющую декларацию. При обратной ситуации (налог к уплате стал меньше, чем было заявлено в предыдущем отчете) уточненку подавать необязательно.
Является ли ошибкой в декларации по налогу на добавленную стоимость, если стр. 170 больше стр. 070 в одном отчетном периоде? Такая ситуация возможна, если в предыдущем квартале начислен налог с авансов, которые зачтены в текущем периоде. Для этого следует сверить данные по предыдущему документу.
В бухгалтерской программе 1С существует сервис «Экспресс-проверка ведения учета». Перед сдачей отчетности по НДС рекомендуется расшифровка декларации по НДС по строкам: чтобы провести проверку за отчетный квартал, отметьте галочками пункты «Ведение книги продаж» и «Ведение книги покупок». Это позволит увидеть, какие данные в документе отразились некорректно.
Читайте также: как заполнить строку 030 декларации по НДС
Текст Налогового кодекса приведён по состоянию на 1 октября 2026.