Важно
Взнос на травматизм при АУСН в 2027 году вырастет до 3 160 рублей
Внереализационные расходы: что это такое и как их учитывать

Каждая компания сталкивается с тратами, которые не связаны напрямую с основной деятельностью, но при этом существенно влияют на налогооблагаемую базу. Разберем, что такое внереализационные расходы, как их правильно учитывать и использовать для оптимизации налоговой базы.
Содержание
Коротко о главном: 5 пунктов
Что относится к внереализационным расходам
Внереализационные расходы (или ВР) — это затраты компании, которые не связаны напрямую с производством и реализацией продукции.
Например, основной вид деятельности ООО «PPT.ru» — производство пряников. Они купили новую кондитерскую линию взамен устаревшей, которая не подлежит ремонту. Для демонтажа компания наняла специализированную организацию, а услуги включила в состав ВР.
Примеры ВР:
- проценты по кредитам и займам;
- затраты, связанные с ликвидацией основных средств или нематериальных активов;
- судебные траты;
- штрафы за нарушение условий договора с покупателем или поставщиком и пр.
Основное правило, которое распространяется на все виды трат компании, — они должны иметь подтверждение и экономическое обоснование, согласно ст. 252 НК РФ.
Например, учтенные в затратах проценты подтвердите справкой из банка. Банки оформляют специальный расчет и присылают его в системе клиент-банк.
Перечень внереализационных расходов
Перечень установлен в ст. 265 НК РФ. Он является открытым и заканчивается фразой «другие обоснованные расходы». Это означает, что компания вправе отнести в состав ВР любые обоснованные и экономически подтвержденные затраты, которые не связаны с производством или реализацией.
Внереализационные расходы для целей налога на прибыль
Для налога на прибыль важное значение играет момент отражения затрат в учете. Рассмотрим примеры.
| Вид | Когда отражать в налоговом учете |
|---|---|
| Содержание переданного имущества по договору аренды или лизинга | Амортизация начисляется ежемесячно |
| Проценты по кредитам и займам | Последний день месяца (если они уплачиваются на регулярной основе) |
| Курсовые разницы | На период с 2023 по 2027 год: отрицательные курсовые разницы включаются в базу по налогу на прибыль на дату погашения. Сами разницы считаются на последнее число отчетного или налогового периода. |
| Резервы по сомнительным долгам | Суммы отчислений включаются в состав ВР на последнее число отчетного или налогового периода. |
Для информации: что такое курсовые разницы
Выделим общее правило — затраты относятся к тому периоду, в котором они возникли, и дата их оплаты не играет роли в большинстве случаев.
Отражение в декларации по налогу на прибыль
Общая сумма ВР отражается в строке 200 приложения 2 к листу 02. На листе 02 таким ВР соответствует строка 040, которая равна сумме строк 200 и 300 (убытки, которые приравниваются к ВР). Такой вид затрат уменьшает налогооблагаемую базу по налогу на прибыль, если есть их экономическое обоснование и документальное подтверждение.
Подробнее: как заполнить декларацию по налогу на прибыль
Рассмотрим пример.
ООО «PPT.ru» взяло кредит в банке, и 31 марта 2026 года начислены проценты в размере 50 000 рублей. Компания отразила операцию в учете и заполнила декларацию по налогу на прибыль. Иных видов ВР и аналогичных убытков в ООО «PPT.ru» не было.
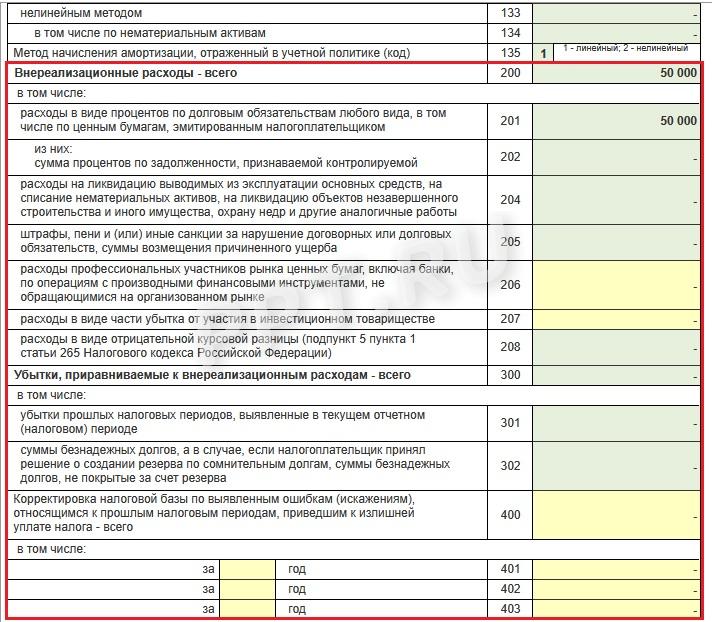
Строка «Внереализационные расходы» в декларации по налогу на прибыль
Из личной практики: налоговая нам всегда присылала требование о расшифровке строки 201 декларации. Все справки, полученные от банка, мы хранили и в печатном, и в электронном виде. В ответ на требование выгружали ОСВ сч. 66 или 67, прикладывали кредитные договоры и справки-расчеты от банка.
Бухгалтерский учет внереализационных расходов
В бухгалтерском учете, согласно п. 4 ПБУ 10/99, расходы:
- связаны с осуществлением обычных видов деятельности;
- относятся в состав прочих затрат.
Если для налогового учета проценты по кредитам включаются в состав ВР, то в рамках бухгалтерского учета они относятся к прочим затратам.
Приведем примеры проводок в таблице.
| Дебет | Кредит | Описание |
|---|---|---|
| 91.02 | 02 | Амортизация, не связанная с основной деятельностью компании |
| 91.02 | 01 | Выбыло основное средство |
| 91.02 | 66.02 или 67.02 | Начислены проценты по кредиту |
| 91.02 | 51 | Отражена комиссия банка |
| 91.02 | 63 | Создан резерв по сомнительным долгам |
| 91.02 | 60 (или 62, или 76) | Отражены неустойка, штрафы по договорам с контрагентами за нарушение условий |
| 91.02 | 60 | Отражена курсовая разница |
Подробнее:
Внереализационные расходы: частые вопросы
-
Что такое внереализационные расходы?
Это затраты, которые не связаны с основной деятельностью компании.
-
Где установлен перечень для налогового учета?
Перечень найдете в ст. 265 НК РФ.
-
По какой строке в декларации по налогу на прибыль отражаются внереализационные расходы?
Строка 200 приложения 2 к листу 02.
-
Есть ли в бухгалтерском учете внереализационные расходы?
В бухгалтерском учете такой вид затрат относят в состав прочих.
Текст Налогового кодекса приведён по состоянию на 1 октября 2026.