Важно
Налог на дивиденды, вклады и продажу имущества предлагают поднять до 22%
 Срочно
МРОТ в 2027 году предлагают поднять до 28 935 рублей
Как работает цифровой профиль клиента банка


Бумажные справки уходят в прошлое. С 2026 года банки могут формировать цифровой профиль клиента на основе данных из ФНС, Росреестра и других ведомств. Это ускоряет получение кредитов, но порождает новые вопросы о приватности. Рассказываю подробно, как работает цифровой профиль клиента.
Содержание
Коротко о главном: 5 пунктов
Что такое цифровой профиль клиента банка
Недавно мой знакомый оказался в переплёте. Ему срочно понадобился кредит, но он был в командировке в другом городе. Все документы — справки о доходах, трудовая книжка, выписки — остались дома. Обычно в такой ситуации пришлось бы возвращаться или ждать, пока пришлют сканы. Я посоветовал не тратить время и обратиться за кредитом. Дело в том, что с 1 марта 2026 года банки способны получить все необходимые сведения о гражданине в электронном виде через цифровой профиль клиента.
Цифровой профиль — это не отдельная база данных конкретного банка. Это совокупность актуальных сведений о гражданине, которые хранятся в государственных информационных системах. Доступ к ним банк получает через Единую систему идентификации и аутентификации (ЕСИА) — тот самый портал Госуслуг. Простыми словами, это цифровой паспорт клиента. С согласия человека кредитная организация может легально и быстро получить его личные, юридические и финансовые метрики для оказания услуг.
Правовую основу цифрового профиля составляют Постановление Правительства РФ от 03.06.2019 № 710, а также распорядительные документы Правительства, включая Распоряжение от 29.12.2022 № 4355-р. Эти акты определяют, какие сведения о гражданине допустимо запрашивать, у каких ведомств и в каком порядке.
Как банки формируют цифровой профиль клиента
Банки не создают профиль с нуля. Они агрегируют данные из официальных источников, но только после того, как клиент пройдёт идентификацию. Алгоритм выглядит так:
Шаг 1. Кредитная организация подтверждает личность клиента через ЕСИА или Единую биометрическую систему (ЕБС).
Шаг 2. Клиент даёт согласие на предоставление сведений из государственных систем. Например, о доходах, месте жительства, семейном статусе. Без этого шага кредитная организация не вправе ничего запрашивать. Согласие можно дать как на разовую операцию, так и на постоянной основе для всех будущих обращений в этот банк.
Шаг 3. Кредитная организация через систему межведомственного электронного взаимодействия (СМЭВ) получает данные из госресурсов. Перечень доступных сведений утверждён в Приложении к Постановлению № 710. Всего более 50 позиций. Для каждой указан конкретный источник: сведения о недвижимости банк запросит в Росреестре, об исполнительных производствах — в ФССП, о доходах — в ФНС.
Шаг 4. Полученные данные кредитная организация использует для скоринга и принятия решения по кредиту. К государственным сведениям банк добавляет свою внутреннюю информацию:
- историю транзакций по картам;
- движение средств по счетам;
- результаты скоринга из Бюро кредитных историй.
Может пригодиться: как получить выписку из кредитной истории онлайн
Так формируется комплексный цифровой портрет клиента, который обновляется в режиме реального времени.
Зачем нужен цифровой профиль клиенту и банку
Внедрение этой технологии выгодно обеим сторонам. Банк получает 100% достоверные сведения напрямую от первоисточника. Риск поддельных справок или фальшивых трудовых книжек полностью исключён. Это снижает невозвраты и ускоряет скоринг. Решение по сложным продуктам — ипотеке, автокредиту — теперь занимает минуты.
Клиент освобождается от сбора бумажных документов. Нет необходимости посещать МФЦ, работодателя или налоговую. Оформить кредит или открыть вклад можно дистанционно из любой точки мира. Для гражданина это экономит не только время, но и нервы — особенно когда документы нужны срочно, а под рукой их нет.
Может ли человек удалить свой цифровой профиль в банке
Нельзя полностью уничтожить цифровой профиль на платформе ЕСИА. Это часть государственной системы учёта населения. Но гражданин имеет законное право полностью заблокировать доступ любого коммерческого банка к этим данным.
Узнайте, что делать, если банк продолжает использовать данные клиента
Правовой режим защиты регулируется Федеральным законом от 27.07.2006 № 152-ФЗ. В соответствии со ст. 9 этого закона, обработка персональных данных возможна только с согласия субъекта. Без прямого одобрения клиента ни один банк не вправе скачивать информацию из ЕСИА.
Чтобы отозвать согласие, подаётся письменное заявление в банк. Структура простая:
- шапка: наименование организации, ваши ФИО, паспортные данные, контактный телефон;
- название: «Заявление об отзыве согласия на предоставление доступа к сведениям ЕСИА (Госуслуг)»;
- суть: запрет на автоматизированные запросы и блокировка доступа к цифровому профилю;
- дата, подпись с расшифровкой.
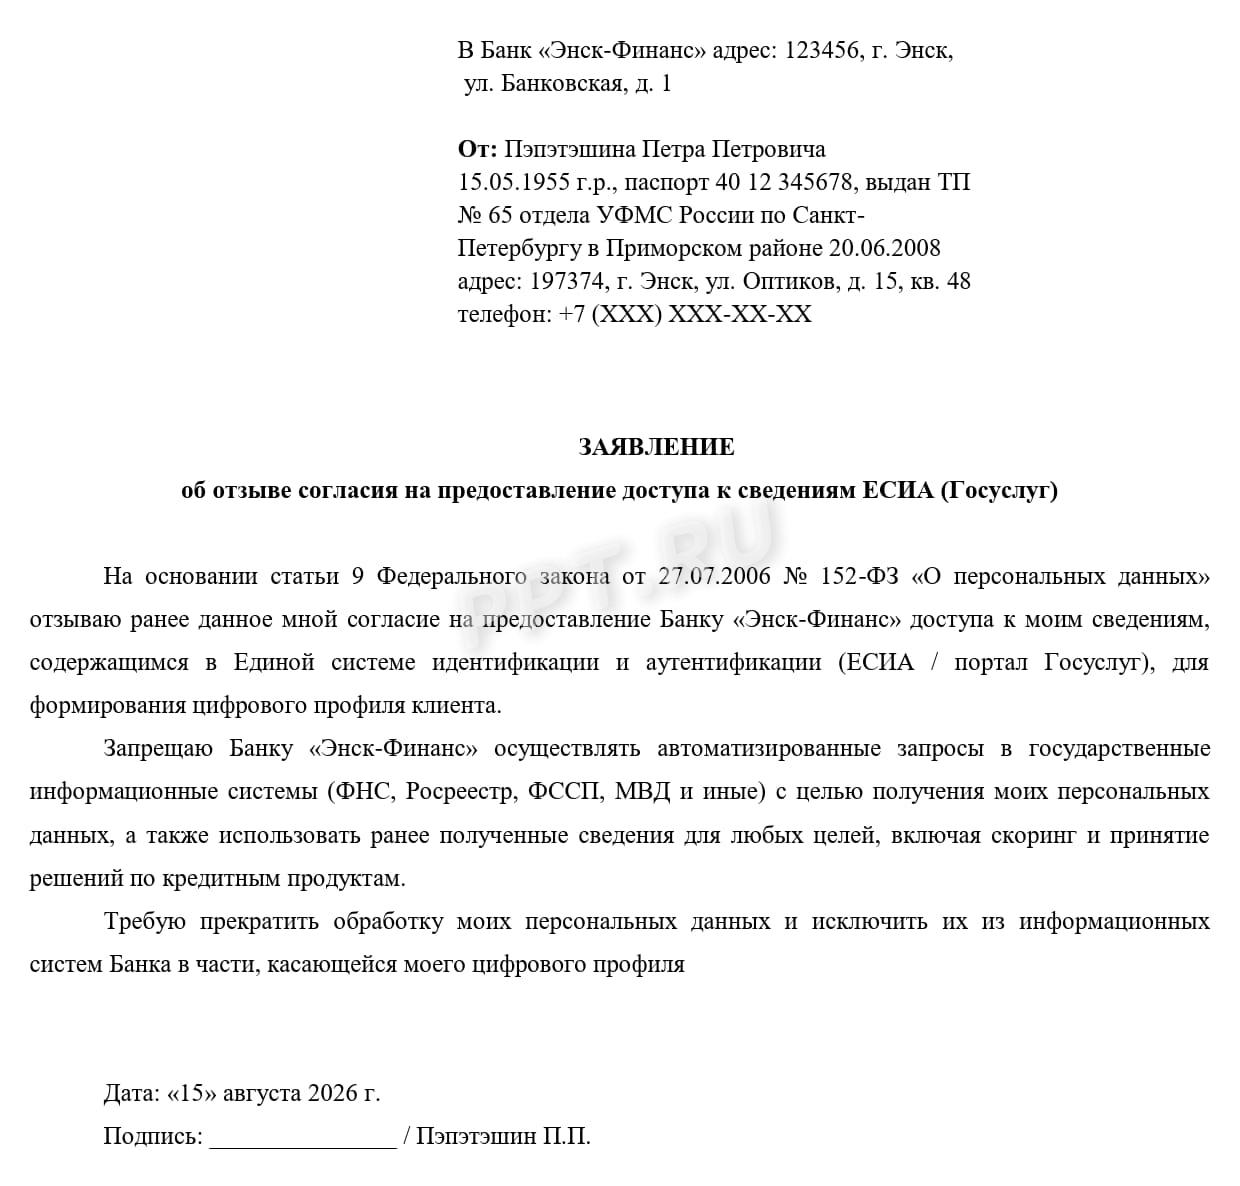
Пример оформления отзыва согласия на работу с цифровым профилем
Цифровой профиль банка: частые вопросы
-
Что такое цифровой профиль и зачем он нужен?
Это электронный набор сведений о человеке из госорганов, который с согласия гражданина используется для быстрого получения услуг — например, кредита.
-
Откуда берутся данные для цифрового профиля?
Сведения поступают из государственных систем: ФНС, Росреестра, ФССП, МВД и других ведомств.
-
Может ли кредитная организация использовать цифровой профиль без моего согласия?
Нет, без прямого согласия гражданина доступ к профилю строго запрещён законом.
-
Какие сведения входят в цифровой профиль?
Доходы, семейное положение, недвижимость, исполнительные производства, налоги — всего более 50 позиций.
-
Удаляются ли данные из цифрового профиля после отзыва согласия?
Нет, сами сведения остаются в госсистемах, но кредитные организации теряют к ним доступ.
Текст Уголовного кодекса приведён по состоянию на 15 августа 2026.