 Важно
Отказ АЗС продавать бензин в канистры признали незаконным
Распечатка электронного документа — это оригинал или копия? Что примут банк, ФНС, контрагент

Снова распечатали 40 листов для налоговой из банк-клиента? Осторожно: доказательственная сила архива равна нулю, если стерт исходный файл. Выясняем, что на самом деле обязаны принимать ФНС и банки и как подтвердить платеж без лишней бумаги.
Содержание
Бухгалтерия оплатила аренду через банк-клиент, распечатала платёжное поручение, поставила штамп «копия верна» и отвезла лист арендодателю. Тот бумагу не принял: нужен оригинал с синей печатью банка. Спор о неоплате дошёл до суда, и суд встал на сторону плательщика: подлинником платёжного поручения, сформированного в электронном виде, признан сам электронный документ по формату Банка России, подписанный усиленной квалифицированной подписью, а распечатка признана его законной копией, которой для подтверждения платежа достаточно.
Ответ на вопрос в заголовке короткий. Оригинал документа, подписанного усиленной квалифицированной электронной подписью, существует только как файл вместе с этой подписью. Бумажная распечатка имеет статус копии, и никакие штампы этого не меняют.
Первое действие, если бумагу всё-таки просят: заверить распечатку по правилам заверения копий и прямо указать в заверительной надписи, что подлинник существует в электронном виде и подписан квалифицированной подписью. Дальше — шесть ситуаций, в которых распечатку не приняли, с нормой и порядком действий по каждой; готовая формулировка заверительной надписи — в четвёртой.
Распечатали платёжку из банк-клиента — контрагент потребовал синюю печать
Пункт 1 статьи 6 Федерального закона от 06.04.2011 № 63-ФЗ «Об электронной подписи» говорит, что информация в электронной форме, подписанная квалифицированной электронной подписью, признаётся электронным документом, равнозначным документу на бумажном носителе, подписанному собственноручной подписью, и может применяться в любых правоотношениях, кроме случая, когда федеральный закон или принятый в соответствии с ним акт требует составить документ исключительно на бумаге.
Несущее слово в этой норме — «информация»: равнозначность бумаге закон даёт файлу вместе с подписью. Криптографическая часть на лист не переносится, поэтому распечатка остаётся визуальным отображением содержания — копией электронного подлинника.
Гражданский кодекс подходит с той же стороны. Абзац второй пункта 1 статьи 160 ГК РФ считает письменную форму сделки соблюдённой при совершении её с помощью электронных либо иных технических средств, позволяющих воспроизвести на материальном носителе в неизменном виде содержание сделки; требование о подписи выполнено, если использован любой способ, позволяющий достоверно определить лицо, выразившее волю. Общие правила про виды подписей и то, чем квалифицированная отличается от простой, разобраны в материале «Закон об электронной подписи».
Сложили в одну папку скан договора и распечатку из ЭДО — назвали обе копиями оригинала
Форма подлинника задаётся тем, в каком виде документ создали и подписали. У бумажного договора подлинник — тот самый лист с чернильными подписями, лежащий в архиве; скан этого листа существует как электронный образ бумажного документа, то есть копия. У акта из ЭДО всё зеркально: подлинник родился файлом и остался файлом в системе оператора, а лист из принтера — копия.
Практическая разница между этими двумя копиями — в проверяемости. Сходство подписи на скане бумаги оценивает эксперт, а файл с квалифицированной подписью проверяется за минуту любым сервисом: он покажет владельца сертификата, момент подписания и целостность содержимого. При печати эта возможность теряется.
Отсюда требование к архиву: хранить нужно файл вместе с файлом подписи. Дело, где лежат одни распечатки, а исходные файлы стёрты после увольнения бухгалтера, доказательственно пусто — восстанавливать подписи неоткуда.
Распечатали приказ — на листе ни одной отметки о подписи
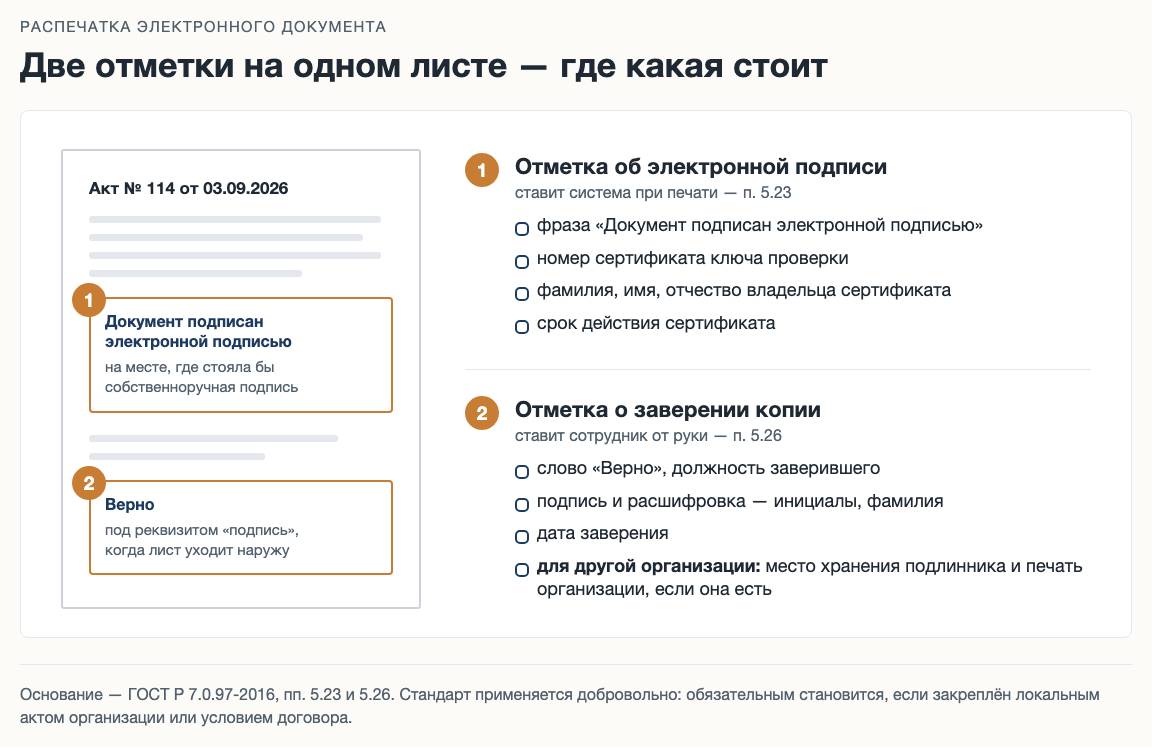
Эту дыру закрывает пункт 5.23 ГОСТ Р 7.0.97-2016 «Отметка об электронной подписи»: на месте, где стояла бы собственноручная подпись, печатается блок с реквизитами сертификата — по нему видно, кто и чем подписал файл. Стандарт отдельно требует, чтобы все элементы были видимы и читаемы при печати в натуральную величину и не перекрывали текст документа.
На ГОСТ Р 7.0.97-2016 в переписке ссылаются как на обязательное требование, и это неточно. Статья 26 Федерального закона от 29.06.2015 № 162-ФЗ «О стандартизации в Российской Федерации» устанавливает, что документы национальной системы стандартизации применяются на добровольной основе; обязательным ГОСТ Р 7.0.97-2016 становится, когда организация закрепила его локальным актом или стороны прописали в договоре.
Из добровольности стандарта иногда делают обратный вывод. Распечатка без отметки остаётся копией электронного документа ровно в том же объёме: лист не становится ни неподписанной бумагой, ни оригиналом. Меняется другое — по такому листу не найти сертификат и не понять, кого проверять, поэтому отметку имеет смысл настроить в системе один раз для всех исходящих распечаток.
Отметок на листе может оказаться две, и путать их не стоит: одну ставит система при печати, вторую — сотрудник, когда распечатка уходит наружу. Что входит в каждую и где она стоит:
Заверили распечатку штампом «копия верна» — банк вернул документ
Состав заверительной надписи задан пунктом 5.26 ГОСТ Р 7.0.97-2016 «Отметка о заверении копии» и приведён на схеме выше. Штамп из этого примера не прошёл ровно потому, что из пяти обязательных элементов на листе оказалось два, а к копии для внешнего адресата стандарт предъявляет требований больше, чем к внутренней.
Место хранения подлинника — как раз тот пункт, на котором для электронного документа образец из стандарта буксует: классическая формулировка «Подлинник документа находится в … в деле № … за … год» описывает бумажный архив. Готовой фразы для электронного подлинника ГОСТ не даёт, поэтому ниже — рекомендуемая формулировка, собранная из практики документооборота:
Верно
Подлинник документа существует в электронном виде, подписан усиленной квалифицированной электронной подписью и хранится в системе электронного документооборота ООО «Компания».
Главный бухгалтер (личная подпись) И.И. Иванова
7 сентября 2026 г.
Три вещи, которые чаще всего забывают в этой надписи: дату заверения (без неё непонятно, на какой момент копия сверена), расшифровку подписи и указание на электронный подлинник. Штамп «копия верна» вместо слова «Верно» стандарту не соответствует, хотя на практике его принимают.
Получили запрос банка и инспекции — повезли сорок заверенных листов
По налоговой части работает статья 93 НК РФ: истребуемые документы представляются в том числе в электронной форме. Документ, изначально созданный электронно, подписанный квалифицированной подписью и составленный по формату, утверждённому ФНС, направляется в инспекцию по телекоммуникационным каналам связи; распечатывать и заверять его для этого не нужно.
Банк и контрагент под правила истребования документов не подпадают, поэтому с ними аргумент строится из трёх опор: пункт 1 статьи 6 закона от 06.04.2011 № 63-ФЗ, абзац второй пункта 1 статьи 160 ГК РФ и позиция кассационных судов. Четвёртый кассационный суд общей юрисдикции разъяснял, что подлинником платёжного поручения, сформированного электронно, является сам электронный документ по формату Банка России, подписанный УКЭП, а распечатанный экземпляр — его копия.
Готовый абзац для письма, который остаётся подставить в переписку:
«Направляем документ в форме электронного документа, подписанного усиленной квалифицированной электронной подписью. В силу пункта 1 статьи 6 Федерального закона от 06.04.2011 № 63-ФЗ такой документ равнозначен документу на бумажном носителе, подписанному собственноручной подписью, и применяется в любых правоотношениях, за исключением случаев, когда федеральным законом установлено требование составить документ исключительно на бумажном носителе. Требование о представлении бумажного оригинала с оттиском печати к настоящему документу законом не установлено. По запросу дополнительно направим файл подписи и заверенную распечатку.»
Оговорка в конце нормы работает и против нас, поэтому проверять её нужно до спора. Случаи, когда закон прямо требует бумагу, существуют: часть документов строгой отчётности, отдельные нотариальные и регистрационные процедуры, документы, для которых нормативный акт установил исключительно бумажную форму. Если такое требование к вашему документу есть, спорить не о чем — печатать придётся.
Отправили контрагенту нормы и практику — он всё равно попросил бумагу
Начать полезно с выяснения, что именно у контрагента не сходится. За требованием бумаги обычно стоит одна из трёх причин: бухгалтерия не умеет проверить подпись и боится принять неподтверждённый документ, во внутреннем регламенте прописан бумажный комплект, либо у компании нет ЭДО и файл ей физически некуда положить. Правовая аргументация помогает только в первом случае.
Проверка снимается быстро: отправьте контрагенту сам файл вместе с файлом отсоединённой подписи и протокол проверки из сервиса, где видны владелец сертификата, удостоверяющий центр и результат проверки целостности. Отдельно приложите распечатку, заверенную по образцу из предыдущего раздела, — этого комплекта хватает бухгалтерии, чтобы принять документ к учёту.
Регламент и отсутствие ЭДО перепиской не решаются — работать надо на уровне договора. Условие об обмене электронными документами, перечень документов, которыми стороны обмениваются электронно, и признание такого обмена юридически значимым снимают вопрос на все будущие сделки. Как это условие формулируется и что в него включают, разобрано в материале «Условие об ЭДО в договоре».
Пока договорённости нет, всю переписку по отказу стоит сохранять. Если спор дойдёт до суда, письма с требованием бумажного оригинала работают на вас: контрагент документально подтверждает, что документ получил и прочитал, а отказался по основанию, которого в законе нет.
Требование синей печати почти всегда держится на привычке и внутренних порядках компании. Проверяется это одним вопросом контрагенту: на какой пункт закона или договора он опирается. Ответа обычно не следует, и вопрос закрывается заверенной распечаткой с указанием на электронный подлинник.
Тексты приведены по состоянию на: Гражданский кодекс — 10 июня 2026, Налоговый кодекс — 1 сентября 2026.
