Важно
Предельная база по страховым взносам на 2027 год вырастет до 3 311 000 рублей
 Срочно
Сайт и личные кабинеты ЕИС Закупки не будут работать с 9 по 11 октября
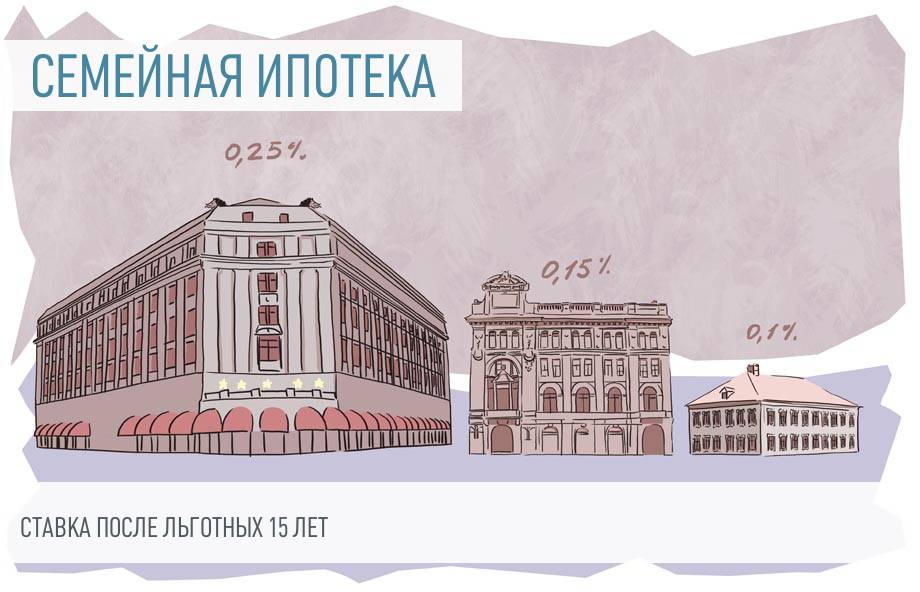
Ставку по семейной ипотеке после 15 лет поднимут не больше чем на 4 пункта
Итоговая ставка при этом не превысит ключевую плюс 3 пункта, для ИЖС — плюс 3,5. Это разъяснил Банк России.
Досье инициативы
Ставки по семейной ипотеке привязали к числу детей
Что произошло? Банк России разъяснил банкам, как считать платежи и долговую нагрузку заёмщиков по программе «Семейная ипотека», если кредит оформлен на срок свыше 15 лет. Об этом ЦБ сообщил 9 октября.
С 1 октября 2026 года государство субсидирует ставку по семейной ипотеке только первые 15 лет. Брать кредит на больший срок по-прежнему можно, но по правилам программы после 15 лет ставка может вырасти не более чем на 4 процентных пункта и не выше ключевой ставки на тот момент плюс 3 процентных пункта. Для кредитов на строительство индивидуальных жилых домов потолок выше — ключевая ставка плюс 3,5 процентных пункта.
Это два разных ограничения: первое касается прироста ставки, второе — её итогового уровня, и действует то, что даёт меньшую ставку. Например, если льготная ставка заёмщика 6%, после 15 лет она может вырасти максимум до 10%. Но если ключевая ставка в тот момент будет, скажем, 5%, банк сможет поднять ставку только до 8%.
Банк России указал, что график платежей кредитные организации должны формировать с учётом повышения ставки на 4 процентных пункта после окончания льготного периода, если договором не предусмотрено меньшее значение. Такой же рост ставки ЦБ рекомендовал закладывать в расчёт долговой нагрузки заёмщика и полной стоимости кредита на период после 15 лет.
Кроме того, регулятор рекомендовал банкам предупреждать заёмщиков, что размер платежей после 15 лет может измениться в зависимости от того, какой будет ключевая ставка.
Напомним, с 1 октября 2026 года ставки и максимальная сумма кредита по программе «Семейная ипотека» также стали зависеть от числа детей в семье и региона проживания — об этом мы писали ранее.