Важно
1С исправил расчёт НДФЛ с надбавок работникам из ЕАЭС
Счет 55 в бухгалтерском учете

Компании применяют счет 55, когда денежные средства хранятся на специальных счетах в банке. Эта форма расчетов обеспечивает гарантии получения денежных средств продавцом при выполнении определенных условий.
Содержание
Счет 55 бухгалтерского учета
Утвержден 55 счет бухгалтерского учета Приказом Минфина РФ от 31.10.2000 № 94н, носит название «Специальные счета в банках».
Обобщает информацию об активах компании в валюте РФ и иностранной валюте в аккредитивах, чековых книжках, иных платежных документах в банке.
Возможные субсчета к счету 55, которые открывают предприятия:
- 55.01 — аккредитивы;
- 55.02 — чековые книжки;
- 55.03 — депозиты;
- 55.04 — прочие спецсчета;
- 55.21 — аккредитивы в валюте;
- 55.23 — депозиты в валюте;
- 55.24 — прочие спецсчета в валюте.
Аналитический учет ведется в разрезе каждого вклада, чековой книжки и т. д.
Возможно добавить аналитику по счету 55.04 при использовании средств бюджетного финансирования, полученных от вышестоящих организаций, финансировании капитальных вложений и т. д.
По теме: все про аккредитивы
Проводки по 55 счету
Какие счета корреспондируют с 55 счетом:
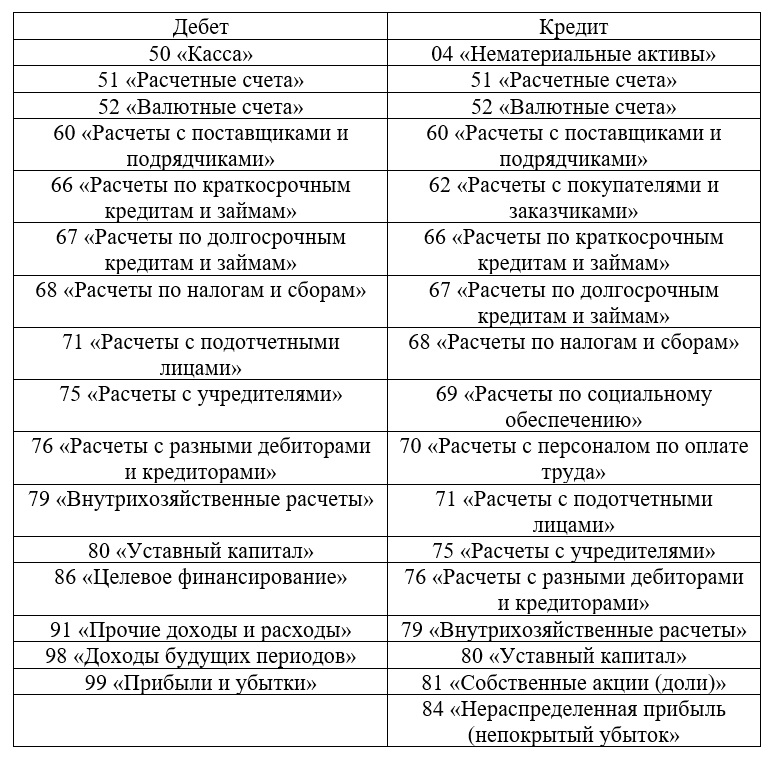
Корреспонденция со сч. 55
Например, 55 счет открывается при расчетах в форме аккредитива.
Это форма расчетов, которая гарантирует, что продавец получит денежные средства при выполнении определенных условий. Регулируется положениями ст. 867 - 873 ГК РФ, положением Банка России от 29.06.2021 № 762-П «О правилах осуществления перевода денежных средств». С помощью этой формы расчетов оплачивают задолженность учредителям по займам, формируют покрытия на оплату товаров и т. д.
Эксперты КонсультантПлюс разобрали, как отражать операции по аккредитивам в бухгалтерском и налоговом учетах. Используйте эти инструкции бесплатно.
Например, OOO «PPT.ru» приобретает недвижимое имущество у индивидуальных предпринимателей, которые в долях ей владеют. По условиям договора купли-продажи на сумму 127 000 000 рублей ООО «PPT.ru» берет ипотеку в кредитной организации. Денежные средства ИП переведут после перехода права собственности.
27.03.2022 ООО «PPT.ru» получило кредитные денежные средства в размере 127 млн рублей, в этот же день указанная сумма списана на формирование покрытия по аккредитиву. Деньги хранятся на специальном р/с в банке до момента перехода права собственности (регистрации в ЕГРН).

Пример карточки сч. 67.01
Продавцы предоставили в банк выписки из ЕГРН о переходе права собственности 22.05.2022 и 27.05.2022. Банк уведомляет покупателя, что сумма аккредитива раскрыта и перечислена продавцам. ООО «PPT.ru» делает проводку с использованием сч. 55, закрывая образовавшуюся задолженность по взаиморасчетам с продавцами. В учетных программах используйте документы: списание с р/с с ручными корректировками (вместо сч. 51 указываем сч. 55), операции, введенные вручную, и т. д.

Пример карточки сч. 55
Вот проводки по 55 счету в виде таблицы из примера:
|
Дата |
Дебет |
Кредит |
Сумма |
Расшифровка |
|---|---|---|---|---|
|
27.03.2022 |
51 |
67.01 |
127 000 000 |
Поступили кредитные денежные средства от банка (ипотека) |
|
27.03.2022 |
55.01 |
51 |
47 625 000 |
Сформировано покрытие |
|
27.03.2022 |
55.01 |
51 |
79 375 000 |
Сформировано покрытие |
|
03.04.2022 |
08 |
60.01 |
79 375 000 |
Продавец оформил акт о приеме-передаче помещения ОС-1а |
|
03.04.2022 |
08 |
60.01 |
47 625 000 |
Продавец оформил акт о приеме-передаче помещения ОС-1а |
|
22.05.2022 |
60.01 |
55.01 |
79 375 000 |
Платеж по аккредитиву при переходе права собственности на основании уведомления банка |
|
27.05.2022 |
60.01 |
55.01 |
47 625 000 |
Платеж по аккредитиву при переходе права собственности на основании уведомления банка |
Таким образом, закрыт сч. 55.01 и взаиморасчеты с продавцами. Сохраняйте все уведомления от кредитной организации, касающиеся сделки.
Небольшой пример из практики: ООО должно учредителю 10 000 000 рублей по беспроцентному займу.
Тарифы банка на перевод с р/с юридического лица на счет физического лица:
- до 150 000 — 0,5%;
- от 150 000-300 000 — 1%;
- от 300 000-1 500 000 — 1,7%;
- от 1 500 000-5 000 000 — 3,5%;
- свыше 5 000 000 — 4%.
Посчитаем комиссию с перевода 10 000 000 рублей: (150 000 × 0,5%) + (150 000 × 1%) + (1 200 000 × 1,7%) + (3 500 000 × 3,5%) + (5 000 000 × 4%) = 345 150 руб.
Комиссия при использовании аккредитива 0,3% от суммы, но не менее 10 000 рублей: 10 000 000 × 0,3% = 30 000 руб.
Экономия между такими способами переводов — 315 150 руб.
Используя подобный способ погашения займа учредителю, ваша компания оптимизирует расходы по банковским услугам.
Текст Гражданского кодекса приведён по состоянию на 10 июня 2026.