Уступка права требования по кредиту или займу: разбираем нюансы
Смена кредитора по договору займа или кредита нередко становится неприятной неожиданностью для должника, хотя сама по себе переуступка права требования является законной и распространенной практикой. Разбираемся, в каких случаях она допустима, каков порядок оформления, кому приносит выгоду и существуют ли законные способы ее запретить.
Что такое переуступка прав по кредиту или займу
Переуступка прав по кредиту или займу — это сделка, при которой первоначальный кредитор передает другому лицу свое право требовать с заемщика (должника) возврата долга. В Гражданском кодексе соглашение об уступке прав именуется договором цессии (ст. ст. 382, 388 ГК РФ).
Такая передача регулируется гражданским законодательством и по общему правилу не требует согласия должника. Наличие его согласия потребуется, если в основном договоре предусмотрено, что переуступка требования без разрешения должника запрещена. Согласие потребуется и в тех случаях, когда это предусмотрено законом. Например, нельзя переуступать требование без разрешения заемщика, если личность первоначального кредитора имеет для него существенное значение (п. 2 ст. 388 ГК).
Если получать согласие на уступку кредиторы должны не во всех случаях, то вот уведомлять должника о смене взыскателя всё-таки следует всегда. Сделать это разрешено как первоначальному кредитору, так и новому. При игнорировании данного требования риск последствий ложится на нового кредитора, а исполнение обязательства прежнему взыскателю станет надлежащим. Кроме того, должник вправе не платить новому кредитору, пока тот не докажет, что долг перешел к нему (ст. 385 ГК).
По общему правилу новый взыскатель получает право требования в том же объеме, в каком оно было у прежнего. Это значит, что ему разрешено требовать с должника не только сумму основного долга, но и неустойку и проценты за просрочку оплаты кредита. А если обязательство было обеспечено залогом, то к новому кредитору переходят и права на этот залог. В соглашении об уступке разрешено предусмотреть положения, которыми предусмотрена передача только части требований. Например, передача только права требования на основной долг, без процентов. Но допустимо это только если иное не установлено в законе (ст. 384).
Вам пригодится онлайн-калькулятор неустойки:
В каких случаях ее можно оформить
Уступка права требования по кредитному договору допустима не всегда. Закон устанавливает ряд ограничений, при наличии которых оформить цессию нельзя. Запрещена она в следующих случаях (п.п. 1,2 ст. 388 ГК):
- если она противоречит закону;
- если в кредитном договоре или в договоре займа содержится условие о запрете цессии;
- отсутствует согласие должника, если его наличие прямо предусмотрено законом.
При замене кредитора в договоре потребительского займа существуют отдельные требования. Передать права требовать долг по кредиту (займу), предоставленному гражданину для личных, семейных или бытовых нужд, не связанных с предпринимательством, разрешено только определённому кругу лиц. Кредитор вправе передать его следующим группам лиц (ст. 12 закона от 21 декабря 2013 г. № 353-ФЗ):
- другим профессиональным кредиторам (банкам, микрофинансовым организациям и иным подобным лицам);
- организациям, осуществляющим деятельность по возврату просроченной задолженности как основной вид деятельности;
- специализированным финансовым обществам;
- гражданину, указанному в письменном согласии заемщика, которое предоставлено взыскателю после возникновения просрочки по оплате долга.
Порядок переуступки долга по кредиту
Процесс переуступки проходит несколько последовательных этапов: от принятия решения кредитором до фактического перехода прав и уведомления должника. Порядок включает следующие основные шаги:
- Проверка прав кредитора. Кредитор подтверждает наличие действующего обязательства (размер долга, процентов, неустойки).
- Проверка допустимости уступки.
- Согласование условий цессии (цены уступки и объема передаваемых прав).
- Заключение договора уступки права требования.
- Уведомление должника.
По поводу формы договора закон говорит, что соглашение об уступке заключается в той же форме, что и основной договор (ст. 389). Но в любом случае заключать его следует в письменной форме. А если основной договор удостоверен нотариусом или прошел государственную регистрацию, то и уступка требует той же формы.
Пример оформления договора цессии:
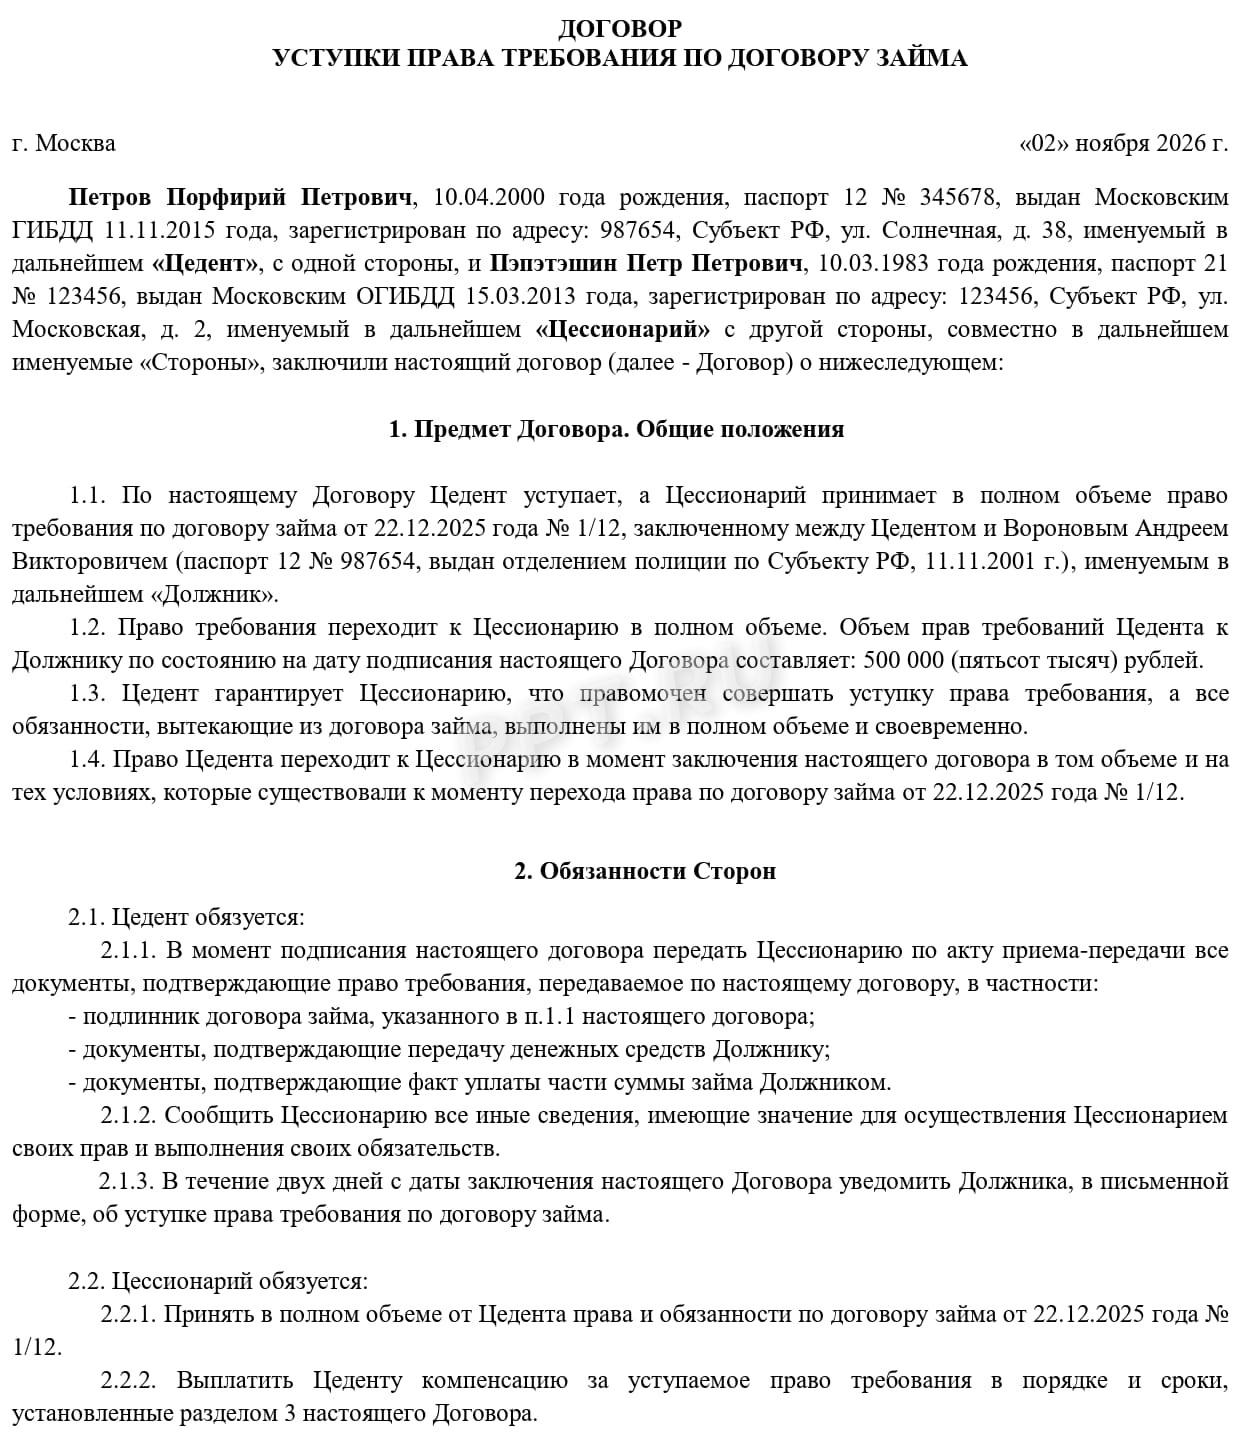
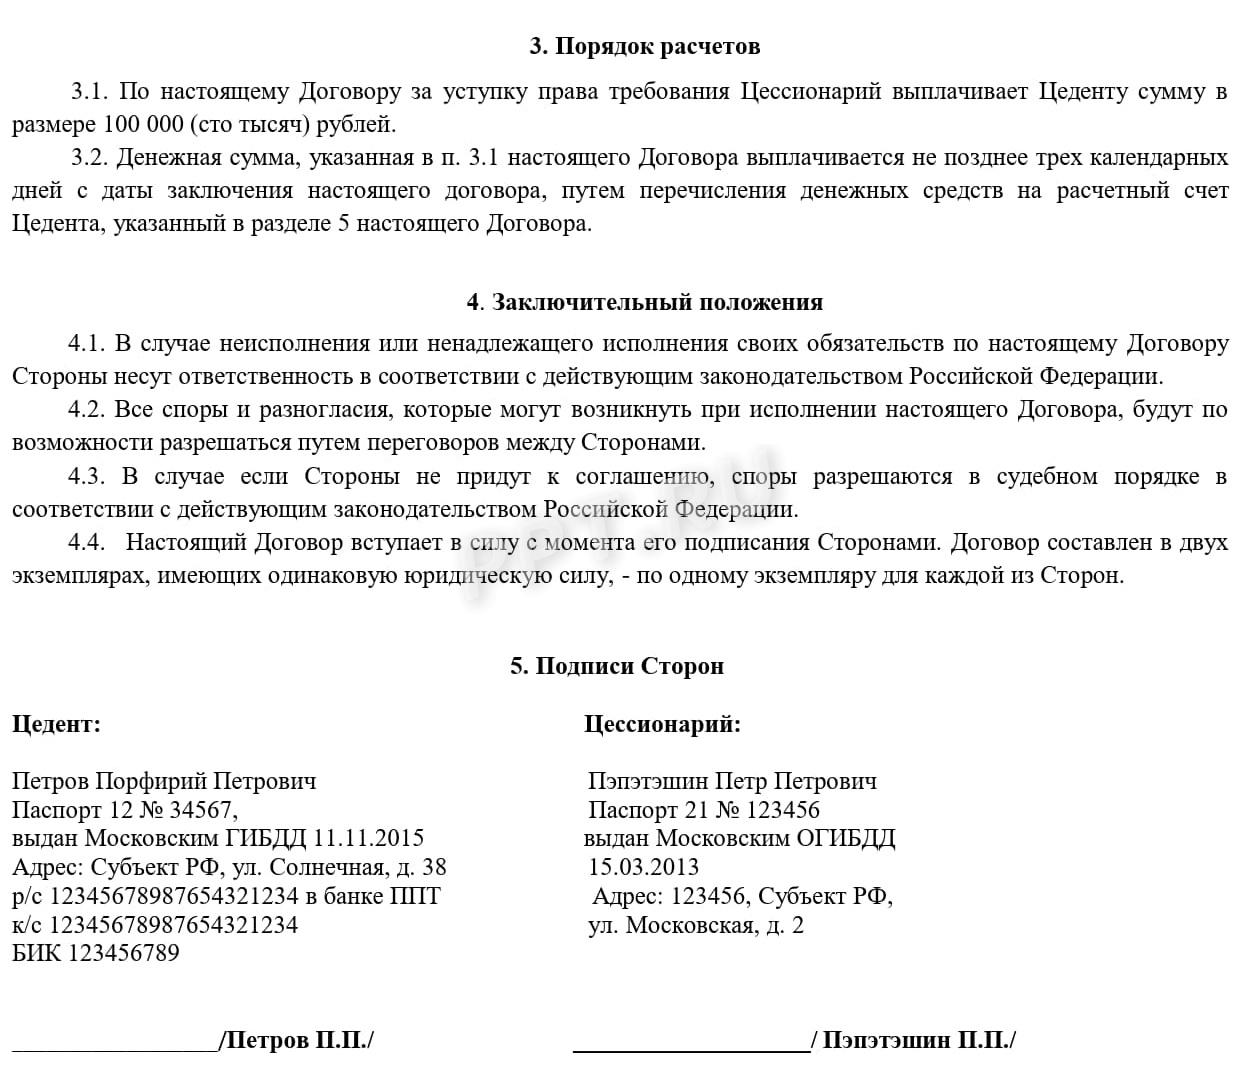
Новый кредитор становится носителем права требования с даты подписания цессии, если иное не установлено законом или договором.
Кому и когда это выгодно
Подобная сделка часто выгодна первоначальному взыскателю. Продажа такого требования новому кредитору со скидкой позволяет:
- вернуть хотя бы часть средств быстро, вместо того чтобы годами вести переговоры и суды;
- снять с баланса проблемный актив и улучшить показатели отчетности;
- сократить расходы на взыскание, юридическое сопровождение и работу с должником.
Для нового кредитора сделка является выгодной, если у него есть эффективные способы взыскания и судебный опыт по возврату просроченной задолженности. В этом случае для него выгода состоит в разнице между ценой приобретения требования и суммой, которую удастся взыскать с должника.
В ряде случаев смена взыскателей улучшает и положение должника. Новый кредитор может предложить более гибкие условия реструктуризации, рассрочку или дисконт при досрочном погашении. А если первоначальный взыскатель нарушил правила уступки (например, передал потребительский долг лицу, не входящему в разрешенный круг), должник вправе не платить новому кредитору. Но нельзя забывать, что коллекторы действуют жестче банков. Вот почему для должника выгода или невыгода уступки определяется тем, к кому перешло требование и на каких условиях.
Можно ли установить запрет на переуступку прав по кредиту
По общему правилу стороны вправе включить в кредитный договор условие о запрете уступки или о необходимости получить согласие заемщика на нее. Но для денежных кредитных обязательств такой запрет имеет ограниченную силу. Он не делает саму уступку автоматически недействительной, но кредитор, нарушивший договорное условие, несет ответственность перед должником. Соглашение о запрете или ограничении уступки не лишает силы саму уступку и не служит основанием для расторжения кредитного договора. Взыскатель, нарушивший запрет, не освобождается от ответственности перед должником за нарушение соглашения, но переданное право требования сохраняет силу.